


5年写作计划第1578天,星期三,费城郊区,阴天。
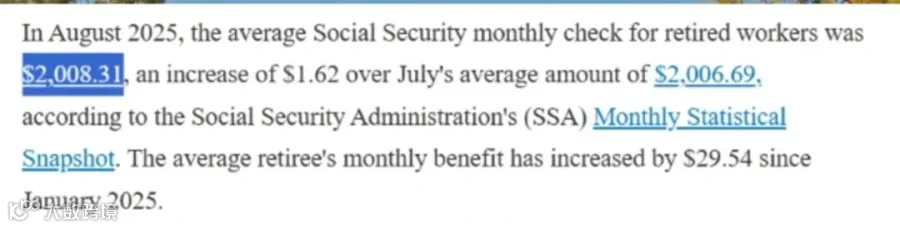
今天看到一组来自美国社安局(SSA)的数据:2025年8月,全美退休工人的平均社安金为 $2,008.31/月。
很多人看到这个数字,第一反应是:
“也还可以吧?”
但如果你在美国真实生活过,你会知道——这个数字,不是“还可以”,而是刚刚够不掉下去的底线。
我们把这个数字放进现实里看:
在我所在的宾州郊区,一套普通两居室租金,已经在 $2,500+,这意味着什么? 如果你只依赖社安金,你连“住在哪里”都无法完全决定,更不用说:
医疗开支(美国最大的不可控成本)
旅行与生活品质
应对突发风险的能力
更关键的是——这笔钱相比年初,仅上涨不到 $30,在通胀面前,这种增长几乎没有意义。
所以,社安金的本质,从来不是“让你活得好”,而是“让你不至于太难看”。
它是一张安全网,但绝不是天花板的突破口。如果你不提前规划,如果没有其他结构支撑,它极易成为你老年生活质量的“天花板”。
所以,真正决定退休生活质量的,不是你存了多少,而是“财富结构”。
很多人一生都在努力赚钱,但忽略了一件更重要的事:钱放在哪里,比赚多少更重要。
在 Becoming 财商体系中,我把财富分为三层:
安全层:你是否扛得住风险
现金流层:你现在赚多少钱
增长层:你的资产是否在对抗通胀
除了这三层,还有绝大多数人忽略的,是更底层的一件事:所有权架构(Ownership Structure)这才是真正决定你未来“稳不稳”的关键。
因为资产不只是“有”,更重要是“怎么被你拥有”
比如:
1. 风险隔离能力
你的房产、现金、投资,是在个人名下,还是通过结构持有?当风险发生时,它们保护你,还是暴露你?
2. 税务效率
同样赚100万,有人留下70万,有人只剩50万。差别不在收入,而在结构。
3. 掌控力
社安金,是政策决定的,但你的:
保险现金流、信托资产、房产收入是你可以设计的, 这才是“确定性”的来源。
人到中年,会越来越清晰一件事:
40岁以后,拼的不是努力,而是结构,你需要重新检查的“四个账户”,如果你正处在人生的黄金阶段,我建议你认真看一眼:
1. 成长账户
你是否在持续升级认知,而不是只提升收入?
2. 收入账户
你的收入是否单一?是否可持续?
3. 资产账户
你的资产,是在增值,还是只是“看起来有”?
4. 安全账户
如果明天收入归零,你可以撑多久?
大多数人卡住的,不是努力,而是结构失衡
写在最后:
$2008 不是一个简单的数字。
它更像一个提醒:不要把人生的下限,当成未来的目标。
在可以主动选择的阶段,你要做的,不是“相信平均值”,而是——建立属于你自己的结构确定性。
如果你正在思考:
我的资产结构是否健康?
我未来是否会依赖“社安金水平”生活?
我现在的配置,是否真的在对抗风险和通胀?
我目前开放少量「财富结构诊断」深度沟通」名额,适合:
在美国或者跨境有稳定收入的华人
已有一定资产,但结构混乱
希望系统规划,而不是零散买产品
你会得到的不是一份“产品推荐”,而是一套——属于你的人生与财富结构设计。
欢迎私信或预约沟通。

我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。
