5年写作计划第1584天,星期二,费城郊区,晴天。
最近,看到一张“财务独立层级”的图,我发给几个在美国已经积累了不错资产的朋友。结果很有意思——
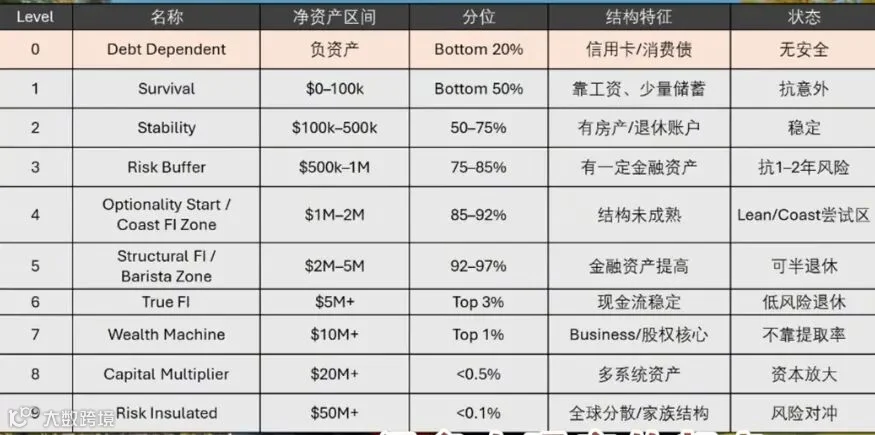
有人已经在 Level 3(风险缓冲)甚至 Level 4(选择权起点),却不约而同说了一句话:
“我还是不敢停。”
这件事,其实非常典型。
因为大多数人误以为——资产增长 = 安全感增长
但现实是:资产的堆积,并不会自动带来安全感, 只有结构,才会。
1. 被忽略的“结构性盲区”
大多数人对财务自由的理解是单纯的数字:100万、500万或是1000万。
但请看表格中的 Level 4 (Optionality Start)。在这个净资产 1M-2M 美元的区间,它的结构特征被标注为:“结构未成熟”。
这正是许多人焦虑的根源。比如在美国,拥有不错的房产,退休账户里数字客观,但你的财富结构极度单一——它高度依赖你的“主动收入”或单一的市场表现。就像一台只有一个引擎的飞机,看起来飞得很高,可一旦遇到气流,你并没有足够的底牌去对冲风险。
真正的安全感,不来自资产的厚度,而来自资产的“多样性平衡”与“抗风险结构”。
2. 从“人赚钱”到“系统赚钱”的惊险一跃
从 Level 4 到 Level 6(真正的财务独立),是一次认知的断层。
在这个阶段,决定胜负的不再是你的加班时长或升职速度,而是你是否拥有一套“财富机器”。
Level 2-3 的人:核心是依靠工资和少量的储蓄。
Level 6-7 的人:核心变成了“现金流稳定”和“Business/股权”。
这中间的跨越,被我称之为“惊险一跃”。它要求你从一个“执行者”转变为一个“架构师”。你不再是那个拉车的人,而是那个设计交通系统的人。
如果你始终停留在“售卖时间”的逻辑里,那么无论你的时薪多高,你依然被困在 Level 2 的稳定性假象中。
3. 财务自由的本质,是拥有“不选择”的权力
我想聊聊 Level 4 中的那个词:Optionality(选择权)。
很多人以为财务自由是为了“想做什么就做什么”,其实不然。财务独立真正的奢侈之处,在于你获得了“不想做什么,就可以拒绝什么”的权力。
你可以拒绝一份虽然高薪但消耗生命力的工作;
你可以拒绝一个违背你价值观的商业机会;
你可以拒绝因为生活琐事而牺牲陪伴孩子成长的时光。
这种“拒绝权”的背后,是一套清晰的人生规划。我常说,财富规划不是简单的买保险、买房子,而是一场向内看、往前走的实验。
4. 你的“财富机器”构建好了吗?
生活中,我们应该见过很多资产丰厚却身心俱疲的灵魂。他们拥有 Level 5 的财富,却过着 Level 1 的紧绷生活。
构建财富的三个层次,其实是:
生存层:解决当下的现金流。
保障层:通过保险和风险对冲,守住底盘。
增值层:建立自动运转的资产系统。
如果你现在:
有稳定收入
有一定资产(房产 / 投资 / 401K)
但依然有隐隐的不安,发现自己正卡在某个层级动弹不得,或许不是因为你不够努力,而是你的财富底层的架构需要升级了。
那你需要问的,不是:我要不要再多赚一点,而是我的财富结构,是否足够抗风险?
对照这张财务阶梯图,你觉得自己目前处于哪一层?而你向往的那个“选择权起点”,还需要补齐哪一块拼图?
我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。