5年写作计划第1589天,星期一,费城郊区,阴晴天。
前段时间,有一条金融新闻刷新了吉尼斯世界纪录。
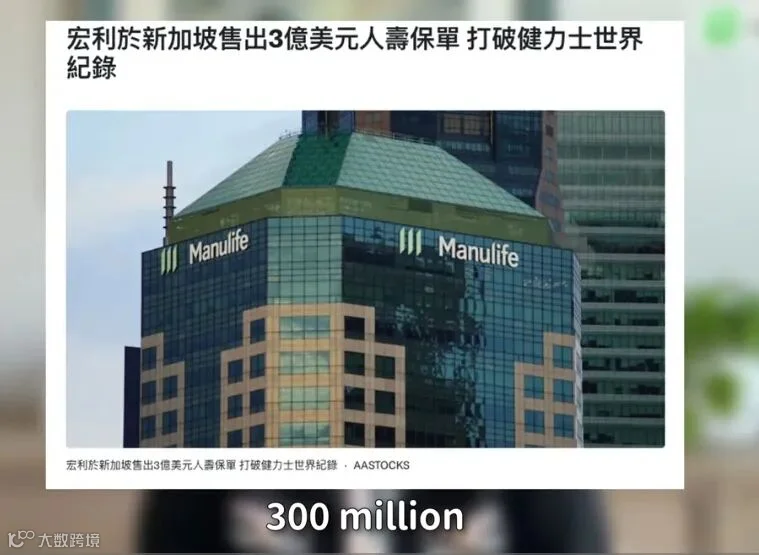
宏利新加坡(Manulife Singapore)宣布为一位单一客户签发了一张面额高达 3亿美元 的人寿保单。这一金额正式打破了全球纪录,超越了此前由汇丰寿险(HSBC Life)于2024年在香港创下的2.5亿美元纪录。
很多人看到这个新闻的第一反应是:
“3亿美元的保险?” “到底是谁在买?” “这么有钱的人,为什么还需要保险?”
但作为一名财商践行者,同时也是美国人寿保险经纪人,真正让我在意的, 不是这个数字本身。而是更多的财商洞察: 为什么全球越来越多的高净值人群, 正在疯狂配置“大额保单”?
因为这背后, 其实藏着一个很多普通人从未意识到的财富逻辑:
保险,从来不只是保险。
对于真正的高净值家庭而言, 它更像是一种: 财富结构工具。
大多数普通人买保险, 核心逻辑其实很简单:怕生病、 怕意外、 怕失去收入、 怕家庭崩塌。
所以很多人会把保险理解成:
“万一发生什么,可以赔一笔钱。”
本质上, 这是“风险对冲”。
这没有问题。
但这只是保险最基础的一层功能。
富人买保险,是为了“守”。当一个人的财富积累到一定阶段后, 他最大的焦虑, 已经不是“赚不到钱”。
而是:如何守住财富。
因为财富越大, 风险越复杂。
企业风险、 婚姻风险、 税务风险、 跨境风险、 家族传承风险、 流动性风险……
很多高净值家庭, 真正担心的, 从来不是一年少赚几十万。而是:一场突发事件, 导致整个家族财富结构失衡。
这时候, 保险的意义就变了。
它不再只是“赔偿工具”。而是: 财富稳定器。
那么为什么高净值华人越来越重视大额保单?
这几年, 你会发现:美国、新加坡、香港, 都在出现一个趋势。越来越多高净值华人, 开始主动配置:
大额寿险、 家族信托、 跨境资产结构。
原因很现实。因为很多华人家庭, 已经进入了“第二财富阶段”。
过去, 大家关注的是:怎么赚钱。
现在开始关注:怎么让财富安全穿越未来20年。尤其对于跨境家庭来说, 会面临很多新的问题:
资产在不同国家
身份和税务变化
子女未来全球生活
企业股权安排
财富传承
Estate Tax(遗产税)
家庭现金流安全
这时候, 很多人会突然发现:
自己虽然资产很多, 但结构并不稳。
看起来很富, 实际上很脆弱。
为什么寿险会成为富人的核心工具?主要是以下的几点:
1、资产的“避风港”与“蓄水池”
对于坐拥数亿资产的家庭,保单不仅是保障,更是资产配置中的“底层防御”。
因为在全球经济波动、地缘政治复杂化的背景下,大额寿险提供了极高的资产确定性。它是一种与市场波动力度较低、甚至不相关的特殊资产。
这一点非常重要。
很多资产, 平时很值钱。
但真正发生事情的时候, 可能根本无法快速变现。比如:房地产、 公司股权、 商业地产、 长期投资。
这些资产, 账面价值很高。但人在最脆弱的时候, 最需要的, 往往是“立刻可用的流动性”。
而大额保单, 恰恰解决的是这个问题。
所以很多高净值家庭, 会把它当成:家族资产的“安全垫”。真正顶级的财富,不只是增长。
2. 高杠杆的遗产税解决方案
很多富人虽然“身价过亿”但也有“现金不足”的情况,大额保单能解决传承时的流动性危机。
在美国、新加坡等地,大额保单常被用来支付遗产税。通过较小的保费支出(杠杆),在受益人继承房产、股权等难以快速变现的资产时,保单赔偿金能立即提供现金用来缴税,避免为了交税而被迫折价变卖资产。
3. 指数型万能险(IUL)的吸引力
这次3亿美元保单多半是 IUL(Indexed Universal Life),这正是目前北美及亚洲高净值市场的宠儿。
这种产品挂钩标普500等指数,既有上涨的获利潜力,又有“保底不亏”的机制。对于追求稳健的高净值人群来说,它是兼顾财富增长与风险隔离的完美工具。
4. 身份隔离与债务防火墙
这是法律框架下的财产保全。
很多高净值华人拥有企业,个人财富与企业债务往往难以完全切割。通过合理的保单架构(如信托持有),人寿保险可以起到一定的隔离作用,成为家庭最后一道“不可被侵犯”的防线。
5. “富过三代”的精密设计
将财富传承从“给钱”升级为“给现金流”。
这种保单通常配合家族信托,可以设定分批发放。不仅能防止后代挥霍,还能确保财富以一种受控的方式,精准地支持后代的教育、创业或生活。
我这两年接触财富规划后, 越来越深的一种感受是:
很多人都在研究:如何赚更多钱。
但真正的顶级家庭, 研究的是:
如何让财富安全地活得更久。
因为财富到了后期, 最重要的能力, 已经不是增长能力。而是:穿越能力。
穿越周期。 穿越风险。 穿越代际。
真正厉害的财富, 不是一代人赚到多少钱。而是: 三代之后, 这个家族依然稳定。
保险的底层,本质是时间结构,很多人觉得保险“不划算”。因为他们是站在“消费”的角度看。
但高净值人群, 是站在“结构”的角度看。
他们买的, 不是收益率。
而是:确定性、 杠杆性、 流动性、 传承性。所以你会发现:
越有钱的人, 越重视保险。
因为他们比普通人更清楚:真正的风险, 往往不是贫穷。而是:财富失控。
写在最后:
未来的财富竞争, 可能已经不是:谁赚得更多。而是:谁更早完成了财富结构化。
真正成熟的财富观, 一定会从:“赚钱思维”走向:“资产结构思维”。
而保险, 也正在从过去很多人眼里的“消费品”,慢慢变成:高净值家庭最核心的金融工具之一。
因为财富走到最后, 拼的从来不是速度。
而是: 稳定穿越时间的能力。
我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。