


5年写作计划第1591天,星期三,费城郊区,晴天。
今天我看到一则关于耶鲁大学校务基金(Yale Endowment)的内容,深受启发。
我们都知道耶鲁是世界顶级名校,但很少人知道,耶鲁真正长期厉害的,不只是教育,而是它背后的财富管理体系。
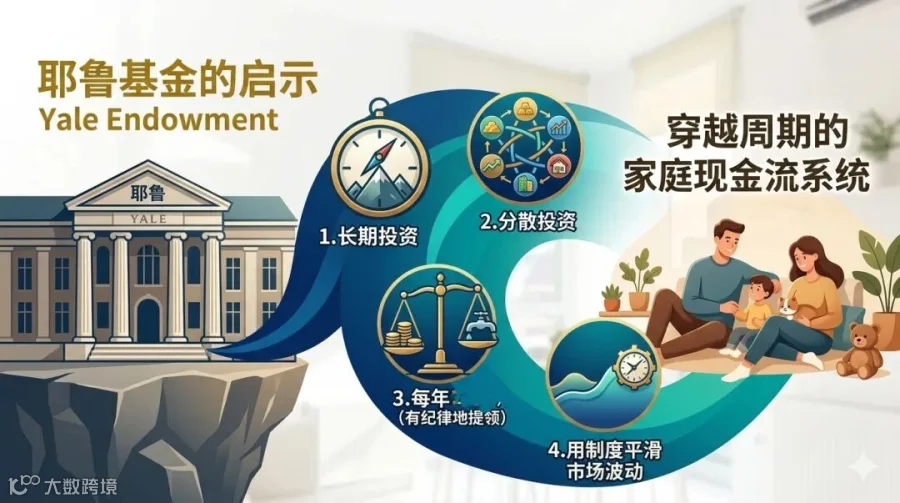
你可能觉得名校校务基金离普通人很远,但其实它们的目标高度一致:跨越时空的长期稳健增值,并支持持续的现金支出。
耶鲁校务基金,简单理解,就是耶鲁大学的“长期资产池”。学校把来自校友捐赠、投资收益等资金,统一交由专业团队长期管理,用来支持学校未来几十年甚至上百年的运转。
耶鲁校务基金几十年来长期稳定的表现,也是让华尔街敬佩的,因为它经历过:互联网泡沫、 2008金融危机、 疫情、 高通胀周期,却依然长期跑赢很多大型机构。
因为它不是靠“赌一次机会”赚钱, 而是靠一种极其强大的财富结构。
而这件事, 其实对今天很多普通家庭的退休规划,也有很大启示。因为退休金账户本质上也是我们个人的“校务基金”,目的是支持我们退休后的“运营成本”。分享我领悟的四个点:
第一、长期投资是对抗通胀的唯一出口
退休金规划通常跨越 20-40 年,所以不要被短期市场杂音干扰。在家庭退休账户中,资产配置应偏向具有长期增值潜力的权益类或现金流类资产,而非短线博弈。
第二、分散投资:不把鸡蛋放在一个篮子里
耶鲁模式不仅分散在股票债券,还包括另类不同领域的资产。 在个人财商体系中,这意味着要通过不同的“账户”进行分层。除了证券投资,可以考虑包含保险现金价值、房产现金流等不同相关性的资产组合,降低单一市场风险。
3. 有纪律地提领:打破“坐吃山空”的恐惧
提领比例是决定退休生活质量和账户寿命的关键。
要建立一套科学的“提领规则”,有著名的4%提取法则,耶鲁教育基金是5.25%,但这些都只是一个参考值。
我们个人则要根据每年的市场情况和家庭支出,设定一个动态平衡的支出区间。这能确保在不伤及“本金红利”的前提下,维持稳定的生活标准。
第四、 用制度平滑市场波动:从“看心情”到“看规则”
退休规划减少人为情绪的干扰 建立家庭财富的“底层逻辑”和“五大架构”。例如,设定自动定投计划、定期调仓制度,或者利用具有固定现金流属性的工具,在市场低迷时提供心理与财务的双重缓冲。

在我实际的财富结构规划咨询工作过程中,了解到很多人理解退休规划, 基本只停留在:“我每个月退休账户存多少钱” “我买了什么基金” “今年收益率多少”
但真正成熟的财富体系, 从来不是只看收益率。而是:当市场波动、 经济变化、 人生风险出现时,你的整个结构, 还能不能持续运转。
这一点, 恰恰是耶鲁基金最值得普通家庭学习的地方。
耶鲁真正厉害的, 不是预测市场。
而是:它从一开始, 就不是把所有筹码压在单一方向上。它会做长期资产配置, 会管理风险, 会保留流动性, 会穿越周期, 会平衡增长与防御。
简单说:它考虑的, 从来不是“今年赚多少”。而是:“未来几十年,如何稳定活下去。”
其实家庭财富也一样。
我接触很多美国华人家庭后, 越来越深的感受是:很多人努力工作, 收入并不低,
但财富结构其实比较脆弱,典型的问题包括:
所有资产都暴露在市场波动里; 现金流看起来不错,但缺少防御; 退休账户很多,但税务规划混乱; 资产在增长,但风险隔离不足; 一旦遇到医疗、失业、家庭变化, 整个结构就会被打穿。
所以真正的问题, 往往不是赚得不够。
而是:有没有建立一个能够长期运转的系统。
成熟的退休规划, 从来不是单一产品。
而是:增长资产、 防御资产、 现金流资产、 税务优化、 风险隔离、之间的平衡。
比如美国的退休账户中:
401(k)、IRA, 更偏长期增长;
Roth账户, 更偏未来免税;
房地产, 承担现金流功能;
保险结构, 承担风险隔离;
应急现金, 负责流动性。
很多人会问:到底什么资产最好?
但真正高维的问题是:
你的资产之间, 能不能形成结构协同。
因为财富自由的本质, 其实不是账户数字自由。
而是:
当市场下跌时, 你依然不慌;
当人生发生变化时, 家庭现金流依然稳定;
当未来退休时, 你依然拥有选择权。
顶级机构拼的, 从来不是短期收益。
而是:能否在几十年的周期里, 持续活下去。
家庭财富, 也是如此。
我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。
今日份跑步:
