5年写作计划第1625天,星期三,费城郊区,晴天。
最近看到一组关于美国个人财务状况的数据。
一方面,从宏观来看美国的家庭总资产和人均 GDP 依然在创新高;但另一方面,全美近一半的家庭却在调研中表示,自己正身处“跑步机经济(Hamster Wheel Economy)”中——每天疯狂奔跑、不敢停下,却觉得自己离“富有”越来越远。
这种“体感变穷”的背后,从财富结构的角度,我看到的是大众由于财务惰性和缺乏系统规划,导致财富结构正在发生不可逆的碎片化。在高收入、高消费、高福利后面,现实往往比想象复杂得多。
1、67%of Americans are now living paycheck to paycheck.
第一组数据: 67%的美国人处于“月光状态”。
很多人以为月光族意味着贫穷,其实并不是。
在美国,很多年收入10万美元甚至20万美元以上的家庭,也会认为自己处于“Paycheck to Paycheck”的状态,因为问题不在收入,而在现金流。
当房贷、车贷、保险、医疗、教育、信用卡账单层层叠加时,即使收入不低,也可能没有多少结余。
财富从来不是赚了多少钱,而是最后留下多少钱。
2、82% of Americans dont use a high-yield savings account.
第二组数据:82%的人没有使用高收益储蓄账户
很多美国人把钱长期放在传统银行账户里,利息低到几乎可以忽略不计。
与此同时,而高收益储蓄账户(HYSA)可能达到4%以上。
这看起来只是一个账户选择问题,但是却反映了大众的“财务惰性”。
3、60% of Americans couldn't confortably cover a $1000 emergency.
第三组数据:60%的人无法轻松拿出1000美元应急。
1000美元在今天的美国意味着什么?
可能只是一次汽车维修,一次牙科治疗。
一次意外医疗账单。但即便如此,依然有大量家庭无法轻松应对。
他们不是真的掏不出 1000 刀,而是没有专门的“应急储蓄意识”。
真正的财务安全感,并不来自收入数字。
而来自面对风险时的从容。
4、Since 2020. Inflation has climbed over 25%.
第四组数据:自2020年以来,美国累计通胀超过25%。
过去几年,美国经历了数十年来少见的高通胀周期。
很多人的工资上涨了,但生活成本上涨得更快,房租涨了,保险涨了,食品涨了,服务费用涨了。很多家庭感受到的是:
工资增长的速度,追不上生活成本上涨的速度。
这也是为什么越来越多人觉得:
自己明明比以前赚得更多,却没有变得更富有。
5、Over any 20-year period in history. the S&P 500 has never lost money.
第五组数据:长期持有标普500指数,历史上20年以上周期几乎都获得正回报。
这是这10组数据中最值得思考的一条。

因为它揭示了财富增长最重要的底层规律:时间。
很多人希望一年翻倍,两年暴富,但资本市场真正奖励的,往往是长期主义。
时间,是投资者最大的朋友,也是投机者最大的敌人。
6、Nearly 1 in 3 Americans has nothing saved for retirement.
第六组数据:接近三分之一的美国人没有退休储蓄。
这意味着什么?意味着很多人正在用今天的收入,消费今天的生活,却没有为未来的自己做准备。
年轻时靠工作。
中年时靠收入。
晚年时靠资产。
退休规划从来不是老年人的事情,而是年轻时就该开始的事情。
7、55% of people who put money into an IRA don't actually invest money.
第七组数据:很多开设IRA账户的人,账户里的钱从未真正投资。
这一点非常有意思。很多人以为:开户等于投资。实际上并不是,账户只是容器,真正产生增长的是里面的资产配置。
这就像买了一块地,却没有盖房子,拥有账户,不代表拥有投资。
我自己开通Roth账户的时候,以为是自动投资,几个月之后才发现还需要自行操作一步。
8、The average first-time home buyer is now 40.
第八组数据:美国首次购房者平均年龄接近40岁。
几十年前,美国人的首次购房年龄大约在30岁左右,如今不断推迟 背后的原因很多:比如房价上涨、利率上升、学生贷款、生活成本增加。
这不仅是房地产问题,更反映出年轻一代资产积累速度正在放缓。
9、Nearly 1 in 3 people trading in their car or more than it's worth.
第九组数据:大量车主的贷款余额超过车辆本身价值
换句话说:欠的钱比车还值钱。
汽车是典型的消费品,而很多人却把消费品当成资产。财富增长有一个简单原则:
尽量拥有升值资产。
减少持有持续贬值的负债型消费品。
10、 Half of people under 35 have net worth undet $39000.
第十组数据:35岁以下人群中,有一半净资产不足39000美元
这组数据或许最值得深思。因为年轻一代面临的环境已经发生巨大变化。
他们拥有更多信息,更多工具,更多机会。但同时也面临更高房价、更高教育成本、更高生活压力。
于是形成一个矛盾现象:
看起来拥有一切,实际上积累很少。
这些数据背后,真正的问题是什么?
很多人会认为:
美国人的问题是收入不够高。
但我看到的答案恰恰相反,很多问题并非收入问题,而是结构问题。
没有紧急备用金。
没有风险管理。
没有长期投资。
没有退休规划。
没有资产配置。
当财富缺少结构时,再高的收入也可能像流水一样流走。
而真正富有的人,并不一定赚得最多。
他们只是更早建立了一套属于自己的财富系统。
让现金流有缓冲。
让风险有保障。
让资产能增值。
让未来有准备。
写在最后:
这10组数据讲的不只是美国,而是现代社会共同面临的挑战。
无论身处美国、中国,还是世界任何地方。财富从来都不是一个数字,而是一套结构。
收入是今天。
资产是未来。
现金流决定你能走多稳。
财富结构决定你能走多远。
当越来越多人在追逐更高收入时,也许我们更应该思考:如何建立一个能够穿越周期的人生与财富结构。
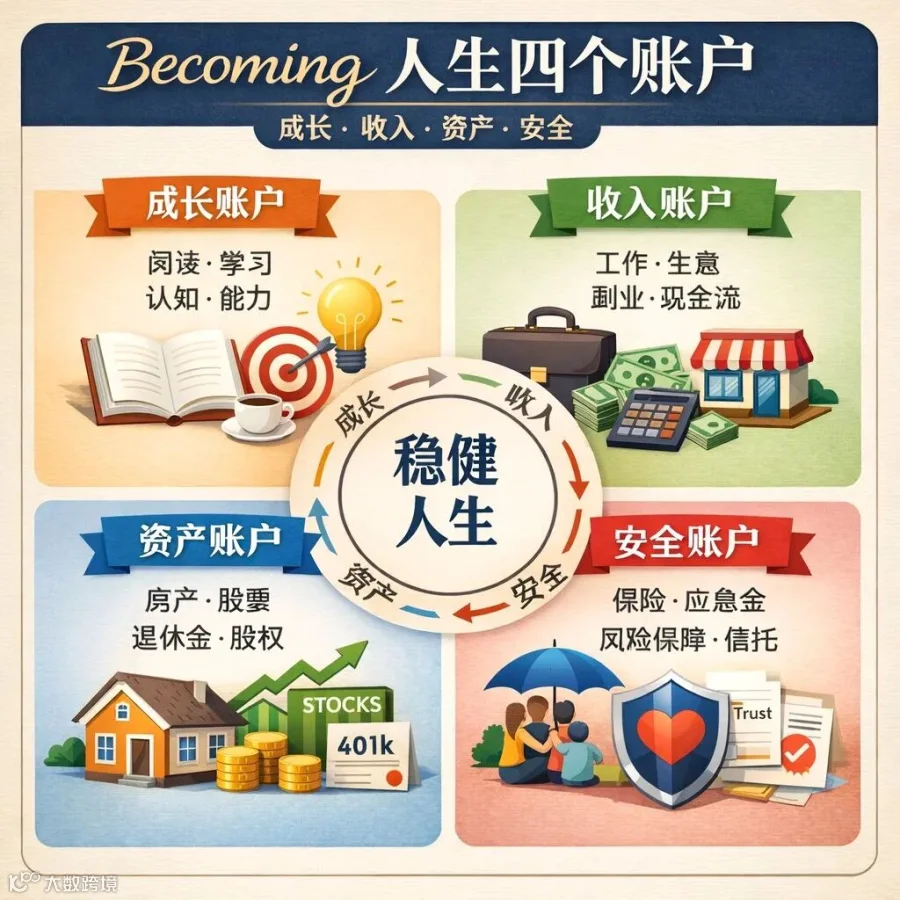
如果你也开始意识到:
收入 ≠ 财富
努力 ≠ 积累
那你可能需要的不是更多信息,而是一套清晰的财富结构框架。
我目前在做的事情,就是帮助更多在美国生活的华人家庭,建立更清晰的:
现金流系统
风险保障结构
长期资产配置逻辑
如果你想对照看看自己现在的财务结构在哪里,可以私信联结咨询。

我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。
今日份日常小跑