


5年写作计划第1627天,星期五,费城,晴天。
这段时间,一位60多岁的客户来咨询退休规划。她有些困惑:
"我明明已经退休了,为什么税越来越高?"
进一步了解后发现:
她和先生工作了一辈子,积累了不错的退休资产。
401(k)和IRA账户接近100万美元,已开始领取Social Security,还有一部分股票投资账户,两套投资房带来租金收入。
按理说,这样的退休生活应该相当舒适。
但她最近收到一系列通知:
一方面,IRA账户开始面临RMD强制提款;
另一方面,Social Security部分开始被纳入应税收入;
去年卖出一部分股票获利后,资本利得税增加;
更让她意外的是,今年Medicare保费居然涨了不少。
她不理解:
"这些明明都是我自己的钱,为什么退休以后反而感觉税务压力越来越大?"
其实,这并不是个例。
很多美国退休家庭面临的挑战,并不是资产不够,而是没有提前看懂退休财富系统之间的联动关系。
因为退休后的财富,往往同时运行在四个系统。
下面这张图,其实揭示了美国退休规划中最容易被忽略的四个系统:
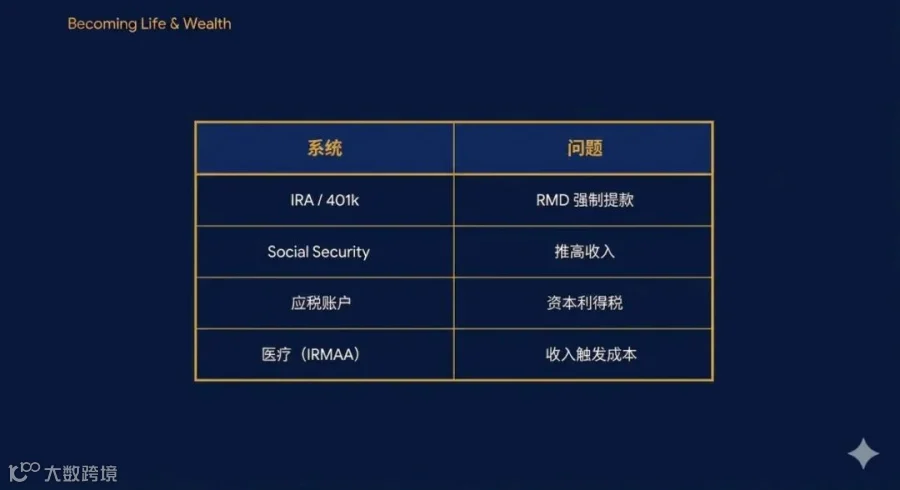
很多人单独了解过这些概念, 但真正的问题是:它们彼此相互影响。
一个决定,可能同时触发四个系统的连锁反应。
第一层:401(k)和IRA不是永远免税
很多人年轻时拼命往401(k)和Traditional IRA里存钱,因为当下可以抵税,但税并没有消失,只是延期了。
根据现行法规,当达到规定年龄后(目前多数人为73岁),账户必须开始进行RMD(Required Minimum Distribution,最低强制提款)。
无论你需不需要花这笔钱,政府都要求你取出来。而且:取出来的金额会被视为普通收入纳税。
很多退休人士发现:账户几十年复利增长后,RMD金额远超自己实际生活需求, 结果反而被推入更高税率区间。
第二层:Social Security可能也要交税
很多人误以为:社会保障金(Social Security)完全免税。
其实并不一定。美国税法规定:
如果退休后的综合收入超过一定标准,最高85%的Social Security福利可能进入应税收入计算范围。
也就是说:本来以为每年增加1万美元收入,结果不仅这1万美元要交税,还可能让更多Social Security进入应税范围。
这就是退休规划中的"税务鱼雷(Tax Torpedo)"现象。边际税率可能远高于表面看到的税率。
第三层:投资赚钱也可能产生税务成本
很多人退休后开始依靠投资账户产生现金流。但应税账户中的:
股票卖出
ETF获利了结
房产投资收益
基金分红
这些都可能产生资本利得税。
尤其对于高净值家庭来说,如果缺乏整体规划,资本利得可能进一步提高MAGI(调整后总收入),而MAGI的增加,又可能影响下一层系统。
第四层:IRMAA——退休人士最容易忽视的隐形税
很多人直到收到Medicare账单时才发现:
自己的医疗保费竟然比别人高很多。原因就在于IRMAA(Income Related Monthly Adjustment Amount)
简单理解:收入越高,Medicare Part B和Part D保费越高。
而且采用的是两年前的收入数据,也就是说:一次大额提款、一次房产出售、一次资本利得实现,都可能让未来两年的医疗保费上涨。
虽然IRMAA严格来说不是税,但效果和税几乎一样。因为它直接增加了退休生活成本,真正的问题不是税率,而是系统之间的联动。
很多退休规划失败的案例,并不是投资回报率不够高。
而是:每个账户都规划得不错,但没有站在整体视角看问题。
例如:
RMD增加收入
收入提高Social Security应税比例
收入提高资本利得影响
收入触发IRMAA
最后形成一连串连锁反应。这就是为什么有些退休家庭明明资产不少,却感觉税负越来越重。
真正成熟的退休规划,关注的从来不是某一个产品,而是整个财富系统的协同。
核心问题包括:
1、如何降低未来RMD压力?
2、 Roth账户如何提前布局?
3、Social Security什么时候领取更合适?
4、 如何控制退休后的应税收入区间?
5、如何避免触发IRMAA附加保费?
6、如何让不同账户在退休阶段高效配合?
退休规划的本质,不是追求最高收益率。
而是在未来几十年的现金流、税务和医疗成本之间找到最优平衡。
因为退休最大的风险,从来不是没钱。而是不知道钱该从哪里取,以及取出来会产生什么后果。
如果你是美国华人家庭,已经开始积累401(k)、IRA、投资账户,或者正在规划退休现金流,欢迎私信咨询。
很多问题并不在投资本身,而在于是否提前搭建了一套完整的人生与财富结构。只有看懂系统之间的联动关系,才能真正拥有退休后的选择权。
我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。
