5年写作计划第1626天,星期四,费城郊区,晴天。
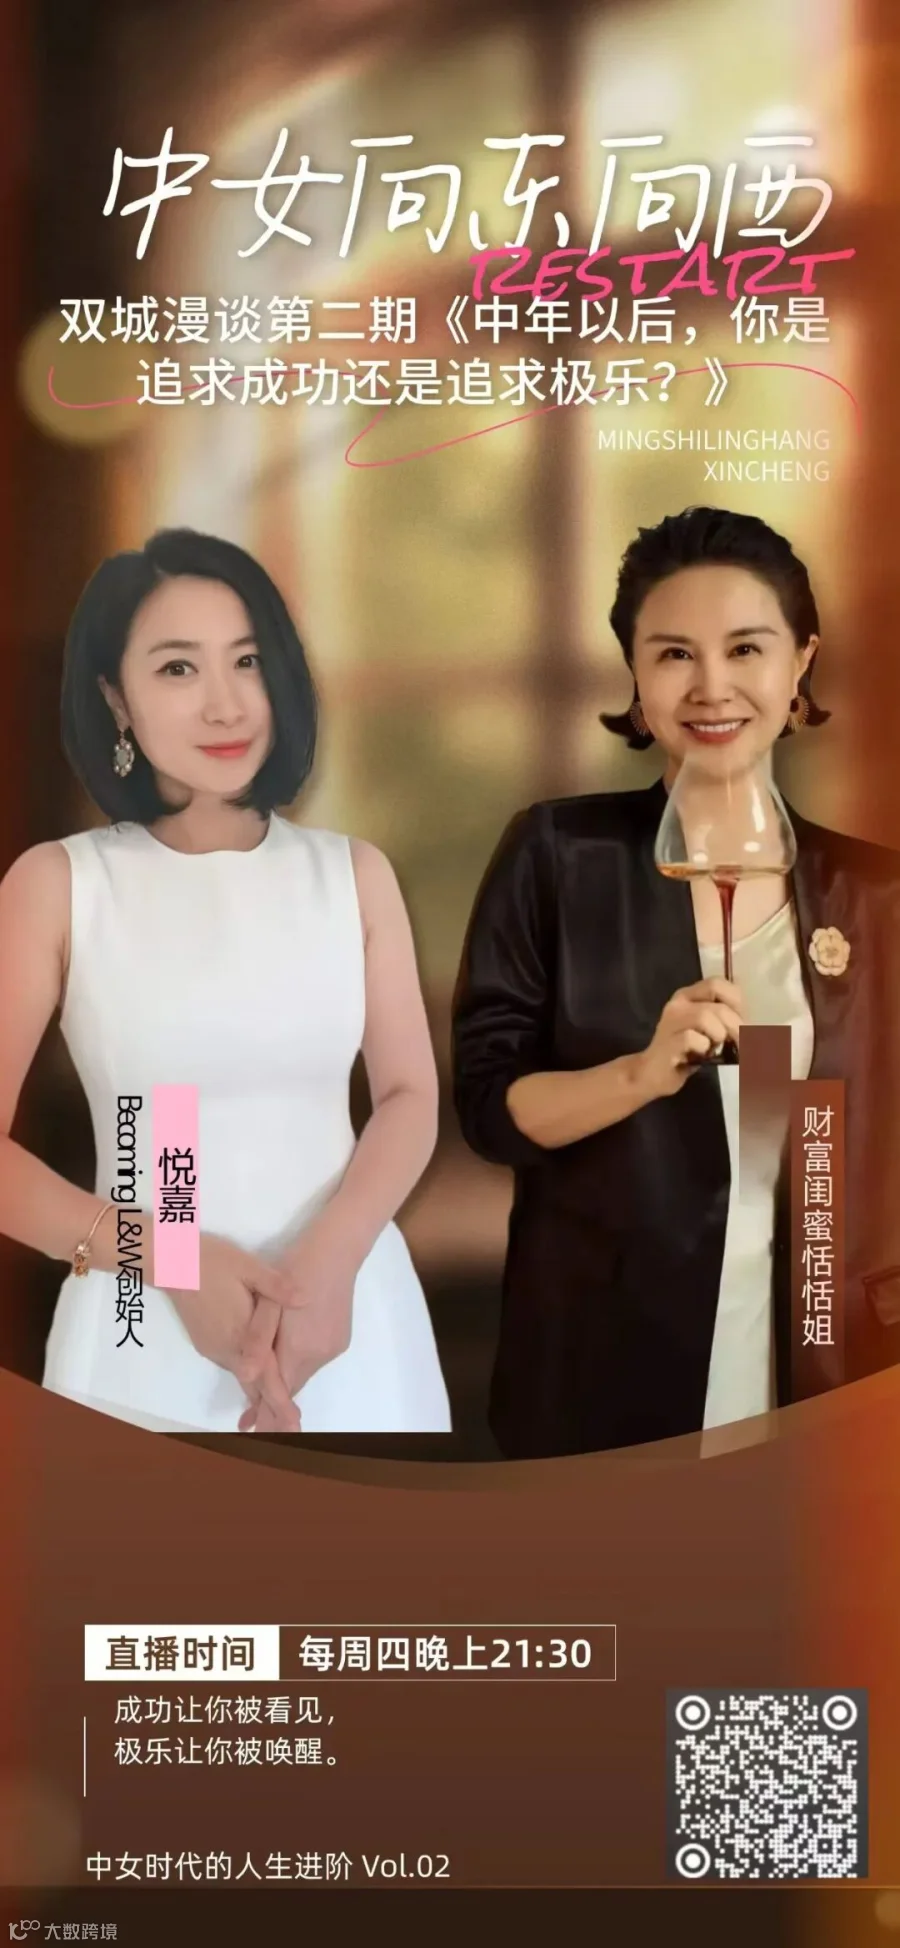
今天早上,我和成长圈的合伙人做了一场直播。我们讨论了一个很有意思的话题:
人到中年,应该追求成功,还是追求极乐?
讨论到最后,我们发现这并不是一个非此即彼的选择题。因为很多人生问题,都不是在两个答案之间二选一,而是先定义问题,再理解问题。
成功,代表着外在世界的创造与实现;
极乐,则代表着内在世界的充实与丰盈。
真正成熟的人生,不是放弃其中一个,而是在实现人生目标的同时,也能持续体验当下的心流与喜悦。
这让我想到中年理财。很多人以为理财的目标是赚更多的钱。但随着年龄增长,我越来越觉得:
中年理财的目标,不是赚钱,而是拥有更多选择权。
因为财富从来不是终点,而只是帮助我们活出理想人生的一种工具。
它让我们有能力选择自己喜欢的工作,选择与谁同行,选择把时间花在哪里,选择过一种符合自己价值观的人生。
而这,或许才是理财真正的意义。
那么,中年理财究竟应该从哪里开始?
一、理财的第一步:先觉察你的目的
很多人一提到理财,就想到股票、基金、保险、房产。但在我看来,理财的第一步从来不是选择产品,而是回答一个问题:
你为什么要理财?
有人希望退休后不用依赖孩子;
有人希望有能力照顾父母;
有人希望在不喜欢的工作面前说一句“不”;
有人希望未来有时间做自己真正热爱的事情。
不同的答案,决定完全不同的理财路径。
如果不知道终点在哪里,再快的速度也没有意义。
理财的本质,其实是让金钱服务于人生目标。
二、中年理财最重要的是防御,而不是进攻
年轻时可以犯错,因为还有时间重来。
中年以后,最大的财富往往不是收益率,而是抗风险能力。
1. 紧急备用金
人生最大的危机,往往来自意外。
突然失业; 家庭变故; 健康问题; 经济环境变化。所以每个家庭都应该建立至少3—6个月生活费的紧急备用金。
这笔钱不负责增值,它负责让你在风暴来临时不慌张。
现金流,就是家庭的氧气。
2. 安全保障
很多人热衷研究投资,却忽略风险管理。
事实上:财富积累靠进攻; 财富守护靠防御。
保险的意义从来不是为了赚钱,而是在风险发生时避免财富体系被瞬间摧毁。
对于中年家庭来说:
收入保障; 医疗保障; 长期护理规划;
这些都是财富结构中的地基。房子再漂亮,地基不稳也会坍塌。
3. 避免投资被迫中断
很多投资失败,并不是因为产品不好。
而是在市场低谷时,需要用钱,于是被迫卖出。
真正的风险不是波动,而是在错误的时间退出。短期资金和长期资金分开管理,才能让长期投资真正发挥复利效应。
三、退休规划不是终点,而是人生下半场的起点
很多人觉得:退休就是给自己存一大笔钱就够了,就会面临两个问题: 你会知道你活多久吗?你能控制外部环境吗?
退休规划的本质,其实不是攒够一笔钱,而是建立一个持续创造现金流的资产系统,而这个系统最重要的一部分就是:持续投资。
要转变一个认知思维: 投资不是退休后结束,投资是要到生命结束。
作为一名财商践行者,我越来越深刻的感受是: 投资是学习成长的一部分,投资是一项艺术,也是见识我们人性的过程,当你深入其中,你会发现其乐无穷。
四、财富自由真正买到的是什么?
很多人把财富自由理解为账户里的数字,但数字本身并不会带来幸福。
财富自由真正买到的,是选择权。
选择做什么工作;
选择和什么人相处;
选择住在哪里;
选择如何安排自己的时间;
选择按照自己的价值观生活。
归根到底:金钱最大的价值,不是消费能力,而是选择能力。
每一笔支出,都在表达你认为什么重要;
每一次投资,都在表达你相信什么未来。
所以,中年理财,不是为了成为最有钱的人。而是为了在未来的人生路口,
当机会出现时,你有能力选择;
当风险来临时,你有底气面对;
当岁月流逝时,你依然拥有按照自己意愿生活的自由。
因为最终,我们追求的从来不是财富本身,而是财富背后的那份选择权。
如果你也正在思考:
我的财富结构是否健康?
我的家庭风险防御是否足够?
我的退休规划是否走在正确方向上?
如何建立属于自己的长期现金流系统?
欢迎和我聊聊。或许一次交流,有机会帮你看清未来10年、20年的财富方向。

我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。