5年写作计划第1629天,星期一,费城,晴转雨。
最近很喜欢一位印裔财商博主Jaspreet Singh,分享的财富逻辑确实非常清晰、易懂,而且自带“大白话聊透搞钱本质”,和是我自己在践行财商过程中的体会深有共鸣:
一、拉开人生的财务鸿沟,只因这三个变量
很多人都在努力攒钱,但为什么几年过去,资产规模还是没有质的飞跃?
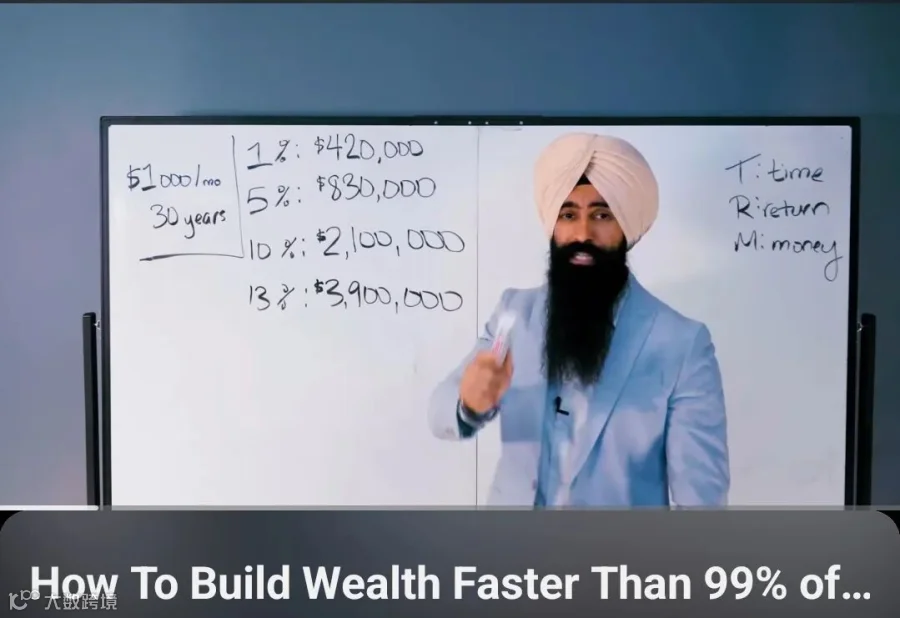
在财富积累的方程式里,决定你命运的只有三个黄金变量:
T (Time) - 时间
R (Return) - 回报率
M (Money) - 本金
来看一组让人清醒的数据对比:
假设你现在每个月雷打不动存下 $1,000,连续坚持 30 年。仅仅因为你的“认知和资产配置回报率(R)”不同,30年后等待你的,是四个截然不同的人生:
1% 回报率(长期停留在低息账户): 在美国,很多传统大银行的储蓄账户利率长期在:0.01% ~ 0.1%,也就是说,钱几乎是在“静止”,30年后你只有 $420,000。除了你自己的本金,几乎没拿到什么利息,而且购买力早已被通胀蚕食殆尽。
美国还有一种高收益储蓄账户(High Yield Savings Account) 大约 4%左右,但统计数据表明:82%的美国人没有使用这个账户。
5% 回报率(保守/稳健型配置): 30年后这笔钱会翻倍变成 $830,000。这是保住本金 + 跑赢通胀,而非财富增长引擎。
10% 回报率(配置标普500等核心长期资产): 30年后,这笔钱将飙升至 $2,100,000(210万美元)!
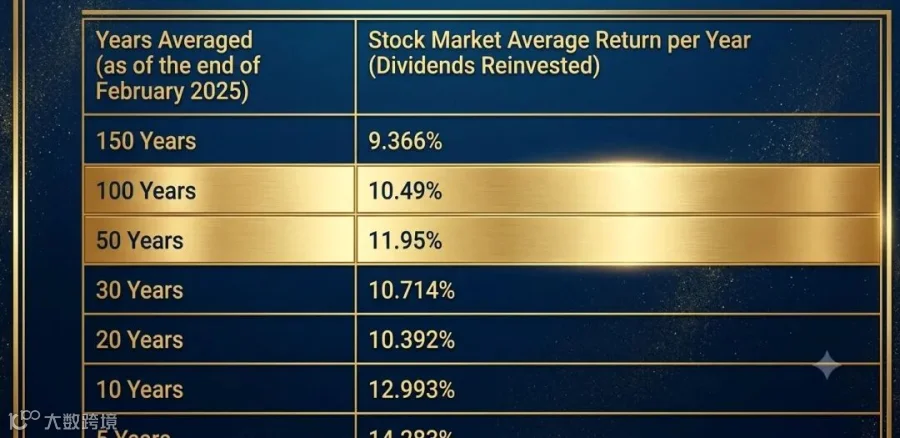
这是美国资本市场的历史数据给出的参考:比如以标普500指数(S&P 500)为例:150年平均年化 9.366%;100年平均年化 10.49%。
而这两个周期涵盖了人类历史上几乎所有的灾难:1929年大萧条、两次世界大战、冷战、2000年互联网泡沫、2008年次贷危机、以及2020年的世纪疫情。
13% 回报率(高阶资产如果能实现架构优化): 30年后,它的总额将高达惊人的 $3,900,000!
很多人看完上面的数字,第一反应是:
"那肯定要找高回报率。"
但真正的财富密码,从来不是盲目追逐更高收益,而是理解复利。
真正决定最终结果的,往往是时间。
因为回报率只是乘数,而时间让乘数不断重复发生。很多人高估了1年的收益,却低估了30年的复利。
真正的挑战从来不是找到一个10%的投资机会。而是在市场上涨时不贪婪,在市场下跌时不恐慌,在持续和深度学习的基础上去投资,而不是盲目跟风。
二、如何破局?普通人必须锁死的财务“5步闭环”
想要跑赢复利,你不能靠盲目的运气,而是要像搭建程序代码一样,建立一套属于你自己的财务自动化操作系统。
我把它拆解为以下5个核心闭环:
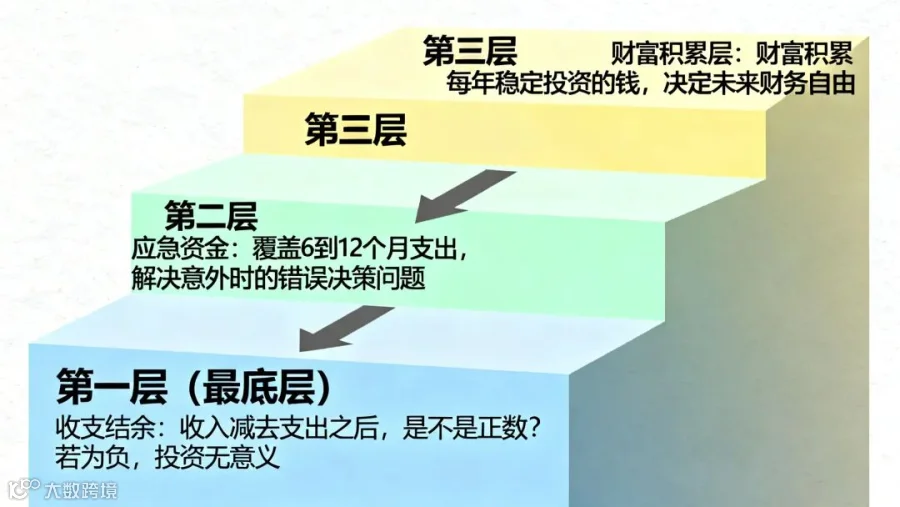
1、Foundation(筑基:搭建防御系统)
理财的第一步,永远不是盲目冲进市场去买什么热门股票。
而是先清空所有高息负债(如信用卡),并攒够支撑 3–6 个月生活开销的“紧急备用金”。
防御系统不稳,任何投资都是空中楼阁。当生活出现意外时,你才不会被迫在市场低谷时割肉资产来变现。
2、 Systemize(系统化:锁死 75-15-10 法则)
千万不要试图去考验人性,靠意志力攒钱注定失败。我们需要的是“自动化”的资金分流机制:
75% — 日常开销: 你的房贷、车贷、衣食住行必须卡在这个比例以内。如果超过了 75%,说明你当下的生活方式正在严重透支你的未来。
15% — 强制投资: 这是每个月发薪水后,第一笔要被“自动卷走”的钱。它将被直接注入你的长期资产配置账户(如指数基金或退休账户),作为你未来被动收入的底层基石。
10% — 强制储蓄: 存在一个日常看不到的账户里,用来应对短期的现金流波动或大额刚性支出。
3、 Goals(具象化目标)
不要空泛、无力地说“我想发财”或者“我想实现财务自由”,而是要把目标精准细化。 只有具体的数字和清晰的时间线,才能倒逼你自己做出正确的日常财务决策。
4、 Sacrifice & Fuel(延迟满足与财富燃料)
在这个消费主义盛行的时代,想要未来过得毫不费力,前期就必须学会“延迟满足”(Sacrifice): 砍掉那些纯粹为了面子买单的奢侈品消费。
因为那些被你省下来的、本可以不花的钱,并不是凭空消失了,而是变成了你未来资产里的“雇佣兵”和财富引擎的“燃料”(Fuel)。
5、 Invest in Yourself(终极投资:自我认知)
任何金融工具的杠杆,都比不上你自身赚钱能力和认知升级的杠杆。
把时间和一部分资金,投资在打磨主业技能、拓宽宏观视野、升级专业证书上。
因为只有你的专业度和高 agency(高主观能动性)大爆发,才能为你提供源源不断的高额现金流,源源不断地为你的资产注入“燃料”。
三、写在最后:
很多人的财务焦虑,本质上并不是收入不够,而是缺少一套完整的财富系统。
当收入停止,现金流停止;
当现金流停止,安全感也随之停止。
所以真正需要思考的问题不是:
“我还能多赚一点钱吗?”
而是:“我的财富系统是否正在持续运转?”
如果未来30年只能优化一个财富变量,
你会选择:
增加收入?
提高回报率?
还是建立属于自己的财富系统?
财富的上半场靠积累。
财富的下半场靠设计。
当你开始关注退休、现金流和人生的下一阶段时,或许该重新思考一个问题:
你是在积累资产,还是在设计未来的选择权?欢迎联结
我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。