5年写作计划第1685天,星期三,克罗地亚Split,晴天。
“62岁早领,还是70岁晚领?”
这是每个在美国规划退休的人都避不开的经典抉择。有人算了一辈子数学题,也有人看透了生命的无常。
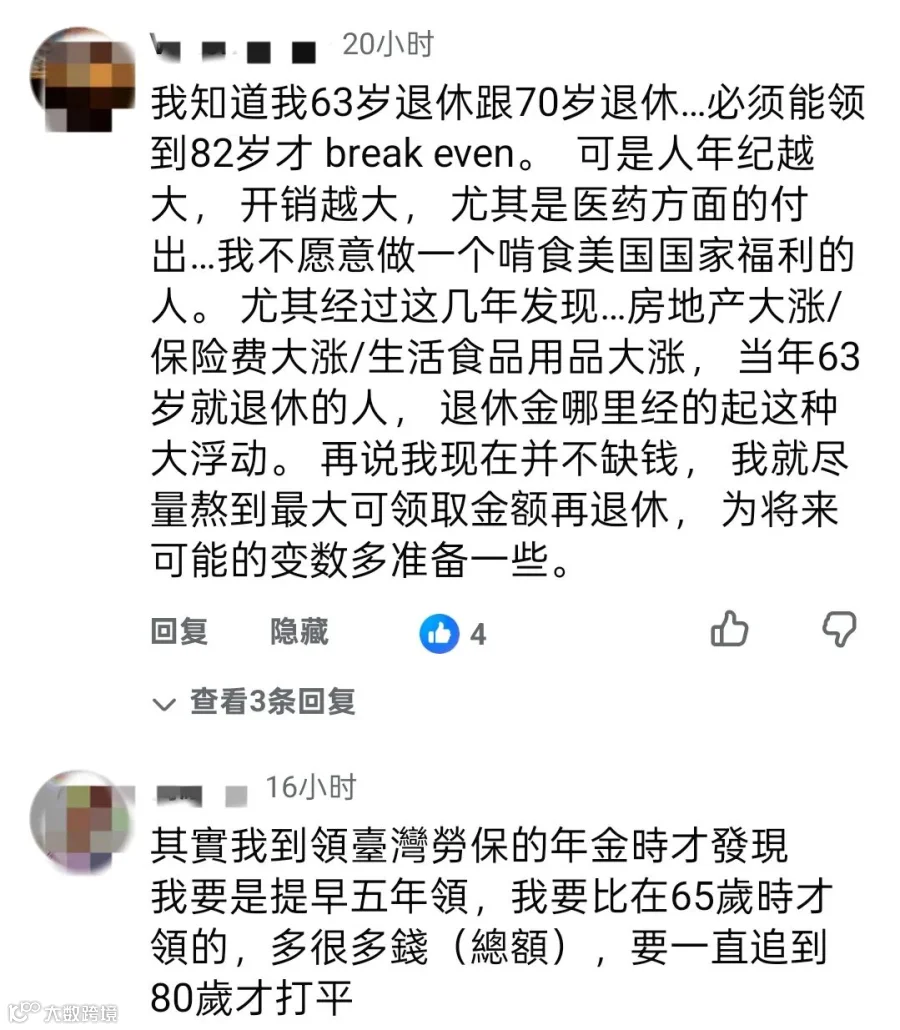
昨天晚上睡觉前,我分享了一条关于这个内容的视频,早上起来发现无论是中文平台还是英文平台,有7万+的播放,且还有来自不同观点的讨论,有一位朋友还分享了他在台湾领取社保的情况。
评论区里各路高手的真实见解,可以说是把退休规划的底层逻辑拆解得明明白白。
借着大家的留言,我把一些精彩留言和核心观点做一个梳理总结。
在美国,社保金领取从来不只是简单的“做算术”,它是一场结合了财务精算、税务套利、心理安全感与长寿风险的综合博弈,
如同一位朋友说了一句很经典的话: "犹太人算了的数不会死人的",很形象,简单来说大数据的概率算得再精,落在每个人身上都是100%的人生。所以社保规划不是为了‘战胜精算师’,而是为了用精算师给的规则,为自己的退休生活兜底。
博弈一:精算套利 vs 无风险兜底
评论区里有一条代表性很强的高手留言:“62岁开始拿70%的SSN,不花费而投到股市,只买标普500,如果平均年化回报率超过5%,其税前投资收入永远比晚些拿要高。”
从纯数学模型来看,这个“早领+投资”的复利思路完全站得住脚。但现实中,这种策略有两个关键前提:
1、能扛住“序列收益风险(Sequence of Returns Risk)”:如果在62岁到70岁期间遇到美股大熊市,复利效应会被打断。
2、税务与现金流:社保收入可能抬高你的个人所得税率(Tax Bracket)。
相比之下,选择延迟到70岁领取,拿到的则是政府背书、每年约8%无风险增长的“终身确定性现金流”。用无风险资产去换高收益波动资产,取决于你个人的风险承受能力。
博弈二:当下的确定性 vs 80岁后的“长寿险”
也有读者提到:“必须能领到82岁才 break even(打平)。但年纪越大开销越大,尤其是医药与通胀……”
这点出了社保规划的核心本质:社保的真正属性是“长寿保险”,而非“投资收益”。
62岁早领:买的是“当下的自由与踏实”,把钱早早拿到手里,落袋为安。
70岁晚领:买的是“80岁后的防线”。随着生活成本与医疗费用的上涨,70岁拿到的最高额度社保,就是给晚年高额开销兜底的终身支撑。
就像另一位读者所言:“退休金不只是算数还有心理,踏实和无惧。” 只要活着的时候现金流充沛,什么时候领都是最优解。
博弈三:夫妻联合规划里的“深情安排”
很多人在算账时,容易忽略家庭联合规划的维度。
在夫妻双方的社保策略中,高收入的一方选择延迟到70岁领取,不仅是为了自己,更是为另一半买了一份额度最大的遗属福利(Survivor Benefit)。即便高收入一方先离世,较长寿或低收入的配偶依然可以继续领取这份高额的社保金,这是财务规划里极具温度的保障。
写在最后
精算师设计出的模型,算的是全美人口的“宏观概率”,保证系统不会亏;而我们过的是自己独一无二的“微观人生”。
生命不可预测,健康状况、家庭现金流和心态完全因人而异。找到那个能让你晚上睡得香、日子过得踏实的平衡点,就是最适合你的社保答案。
找到最适合自己的生活节奏,远比战胜某种“精算模型”重要得多。退休规划的终极目的,是让我们在生命的每一个阶段都能拥有“选择的自由”与“心理的无惧”。
财务不仅是数字,更是心态。如果你在面对未来的家庭结构调整、退休现金流安排或资产转型时感到困惑,欢迎联系我。
作为在美国的人生与财富结构顾问,财商践行者,我将陪你一起“向内看,往前走”,把复杂的财务框架转化为触手可及的踏实幸福。
我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。