搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
为什么美国华人很会赚钱,却很难有“百年老钱”?
>
为什么美国华人很会赚钱,却很难有“百年老钱”?
Becoming认知嘉速度
2026-08-30
2
导读:财富已经从“个人拥有”,变成了“系统运行”。这可能才是“老钱”和“有钱人”之间最大的区别。
5年写作计划第1694天,星期六,费城郊区,晴天。
这两天,我连续做了两个关于财富数据的视频。
一个讲的是:
美国
净资产前10%的人,到底有多少钱?
另一个讲的是:全球富人正在形成的三个财富梯队。
当我把这些数据放在一起看的时候,就想拆解更底层的东西。我们经常听到一个词——Old Money,老钱。
洛克菲勒、杜邦、肯尼迪……这些家族的财富,已经不只是“账户里有多少钱”,而是经历了几十年、上百年的
时间
,逐渐形成了企业、信托、教育、慈善、人脉、社会影响力共同组成的家族系统。
而当我把视线转向我们熟悉的华人群体时,却发现一个很有意思的现象:华人并不缺少富人,甚至非常擅长创造财富。
硅谷有华人科技创业者,华尔街有华人金融从业者,美国各地也有大量成功的企业家、医生、
律师
、投资人和专业人士。
但如果把时间拉长到100年:为什么真正意义上的“华人百年老钱家族”,依然非常少见?
这个问题真正值得研究的是,华人财富到底有没有建立一套,让财富可以跨越三代、五代甚至更长时间的结构?
一、华人不是不会创造财富,而是财富历史还不够长
很多人看到欧美的Old Money,容易产生一种错觉:好像西方富人天生就更懂财富传承。
其实未必。很多今天我们耳熟能详的美国老钱家族,本身也是工业化、资本市场和现代企业制度发展过程中的产物。
他们恰好赶上了美国经济高速增长的历史窗口,比如,工业革命带来了企业,资本市场带来了
融资
,房地产带来了长期资产。现代公司制度、信托、基金会和家族办公室,又让财富有了继续向下延伸的
工具
。
于是:第一代创造财富,第二代管理财富,第三代开始管理家族系统。
时间久了,财富就不再只是“某个人赚来的钱”。而变成了一套可以自我运转的系统。
但美国华人财富的发展历史,其实没有这么长。尤其是早期华人移民,在美国历史上曾经经历过排华、入籍限制、土地所有权限制等制度性障碍。
1882年的《排华法案》,以及后来部分州针对亚裔土地所有权的限制,都曾经影响华人在美国长期建立财富和家庭资产的能力。
更重要的是:真正大规模进入美国主流专业、企业和资本市场体系的华人群体,很多其实只有一两代人的历史。
二、真正困难的,不是“赚到钱”,而是“让钱活得比人久”
这是我研究财富结构以后,越来越强烈的一个感受,赚钱和守钱,是完全不同的能力。
创业者需要解决的是:怎么把100万赚到1000万。而一个家族真正进入财富传承阶段以后,问题会变成:怎么让1000万经过三代以后,依然能够产生价值?
这时候,决定结果的就不再只是投资能力。而是:
资产怎么持有?
企业和个人资产如何分开?
家族成员之间如何安排继承?
税务如何规划?
婚姻、债务和诉讼风险如何隔离?
下一代有没有能力管理资产?
家族成员是否理解财富从哪里来?
如果创始人不在了,谁来做决策?
这就是财富结构的运作,钱只是财富的结果,结构,才决定财富能不能延续。
三、真正的“老钱”,靠的不是钱,而是一套系统
为什么很多美国老钱家族可以持续很多代?因为他们逐渐完成了一次重要的升级:从管理钱,升级到管理财富系统。
这个系统通常包括几个层面。
第一层:资产:
现金、股票、债券、房地产、企业股权、
保险
等。解决的是:钱放在哪里。
第二层:结构
公司、信托、退休账户、保险、家族持有架构等。解决的是:钱由谁持有,以及风险如何隔离。
第三层:治理:
谁管理企业?谁做投资决策?谁拥有控制权?谁享有收益?解决的是:当家族变大以后,谁来做决定。
第四层:教育
下一代知道钱从哪里来吗?知道如何管理资产吗?理解风险吗?有没有独立创造财富的能力?
解决的是:财富交给下一代以后,会发生什么。
第五层:文化
这个家族到底相信什么?为什么赚钱?
什么是可以做的?什么是不可以做的?
什么东西必须传下去?解决的是:这个家族为什么值得继续存在。
所以,你会发现,
老钱的财富传承,从来不只是“把钱留给孩子”。而是同时传递:资产 + 结构 + 能力 + 价值观。
四、这也是我重新理解“Old Money”的地方
过去我理解的老钱,是:有很多钱,而且已经有很多代。
现在我觉得:真正的Old Money,更像是一种财富文明 它不是单纯拥有大量资产。
而是一个家族经过几十年甚至上百年的时间,逐渐形成了一套:创造财富 、保存财富 、配置财富 、 传承财富 、创造社会价值的循环。
到了这个阶段,
财富已经从“个人拥有”,变成了“系统运行”。这可能才是“老钱”和“有钱人”之间最大的区别。
五、那么华人家庭真正应该学什么?
那么,我们华人需要复制一个西方Old Money家族吗?老实说,通过了解的几个知名美国华人家族,真正成功的屈指可数。
比如曾经盛极一时的王安电脑,便是在强行让缺乏驾驭能力的第二代接班后,迅速走向衰败;而成功实现跨代跃迁的家族(如赵锡成家族),向老钱家族学习,将企业交由专业团队管理,通过顶级教育、政治与慈善资本,将下一代送入核心圈层。
但对于绝大多数普通家庭来说,提升财商认知,建立最基本的财富结构是可以做到的,我把它浓缩成四句话:
1. 不要只会赚钱,要开始管理资产
收入高,不代表财富结构健康。
一个年收入50万的人,如果所有钱都依赖工资;和一个年收入20万,但已经拥有持续产生现金流的资产的人;长期结果可能完全不同。
2. 不要把所有财富都放在一个篮子里
房子、股票、企业、现金、退休账户、保险……不同资产承担不同任务。
真正的资产配置,不是追求某一个资产“涨得最多”。而是:让不同资产在不同人生阶段承担不同的功能。
3. 不要只想着“留多少钱”,要想着“留下什么结构”
很多父母最大的财富传承计划只有一句:
“多少钱或者多少房子留给后代。”
但真正的问题是:房子怎么分?企业怎么办?投资账户怎么管理?税怎么处理?
家庭成员发生婚姻变化怎么办?如果孩子没有管理能力怎么办?
所以到了财富传承阶段:遗嘱、信托、保险、企业架构、税务规划等工具,才开始真正进入家庭的视野。
4. 最终要传承的,还是驾驭财富的能力
这是我最认同的一点。如果一个家庭只有资产,没有能力;
只有钱,没有价值观;只有继承,没有教育;那么再大的财富,也可能只是把问题推迟一代。
所以真正值得传给下一代的是:成为一个什么样的人的选择权。
今日Becoming觉察录
作为一名财商践行终生成长者,在海外生活这些年,我认识了一些早期移民,还有一些新移民,财商认知未必跟上财富创造的
速度
。
只有从财富创造者慢慢走向财富架构者,也许才是美国华人真正开始进入“家族财富时代”的起点。
这也是我最近从“财富觉察”慢慢走向“资本觉醒”以后,越来越感受到的一件事。
财富觉察,是看见自己与金钱的关系,而再往前一步:资本觉醒,是开始看懂资本与世界的关系。
当我们开始研究净资产、资本市场、企业、信托、资产配置和家族传承时,我们其实已经不只是在学习“怎么赚钱”。
我们是在学习:财富是如何产生的,如何被组织,如何被保护,又如何跨越时间。
个人财富如此,家族财富如此,一个国家的财富,也如此。
真正的财富,不是你这一生拥有过多少钱。而是当时间继续向前,你创造的价值,是否还能够继续产生价值。
今日份成长五件套之运动篇
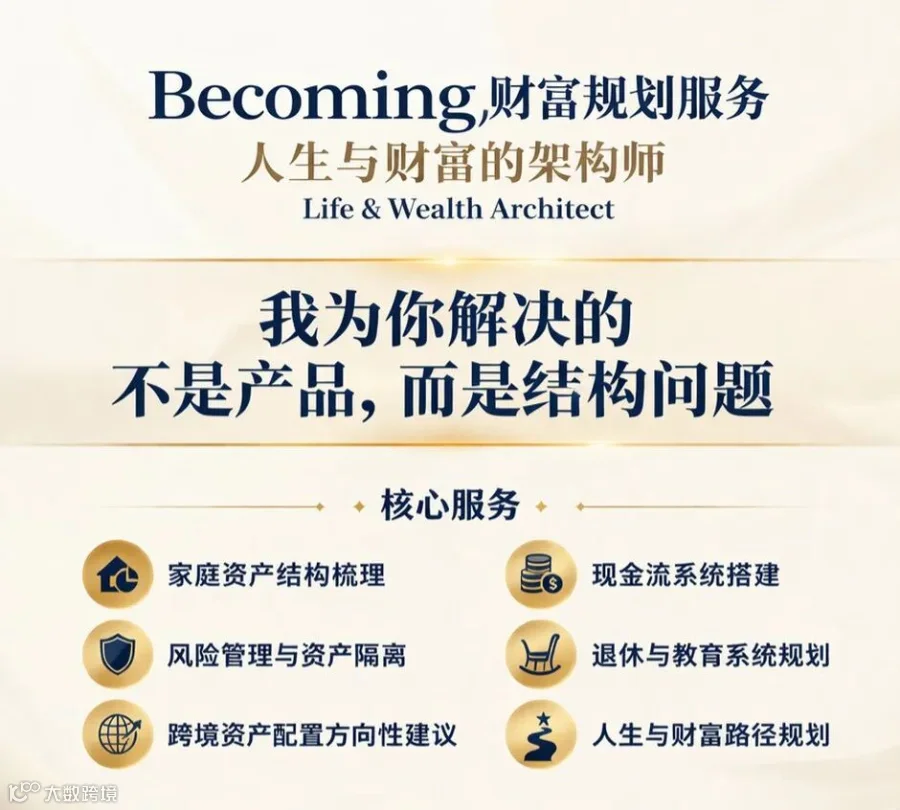
我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。
【声明】内容源于网络
0
0
Becoming认知嘉速度
1234
内容
1057
粉丝
0
关注
在线咨询
Becoming认知嘉速度
1234
总阅读
34
粉丝
0
内容
1.1k



 Becoming认知嘉速度