读《彼得·林奇的成功投资》,重新理解什么是真正的好公司
 Becoming认知嘉速度
5年写作计划第1700天,星期五,费城郊区,晴天。
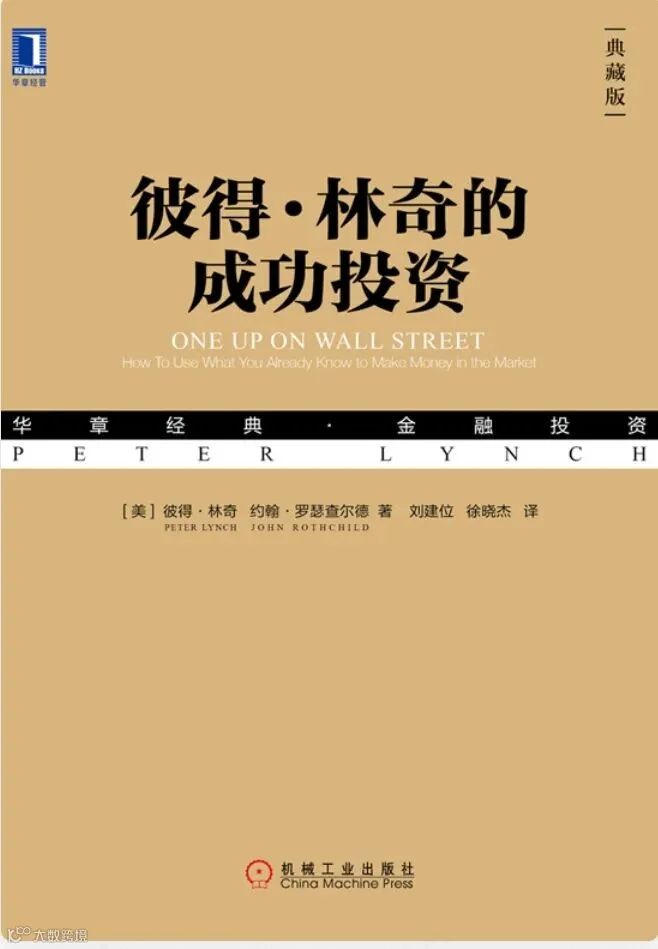
这两天在读的一本财商书,是《彼得·林奇的成功投资》。彼得·林奇,是华尔街历史上最著名的基金经理之一。
有多成功呢?1977年至1990年,他管理富达旗下的麦哲伦基金,期间取得了约29.2%的年化回报。13年间,麦哲伦基金从一支规模很小的基金,成长为当时最受关注的基金之一。有个形象的比喻是说他对基金业的贡献,就好比乔丹对篮球的贡献。
他46岁退休,而在退休前后,他专门写了一本书,希望把自己多年投资经验,用尽可能通俗的方式讲给普通投资者。
这本书,就是后来被无数投资者反复阅读的《One Up On Wall Street》,中文常译为《彼得·林奇的成功投资》。
因为重新系统学习资本市场,这本书是必读书单之一,我们继续沿着“资本觉醒”的路线,问一个非常重要的问题:什么样的企业,才是一家“好公司”?
研究股票的所有问题,最终都会回到同一个地方:企业。
因为股票只是企业所有权的一种表现形式, 股票价格只是市场对这份所有权的一个报价。而真正决定一家公司长期价值的,还是:这家公司本身。
所以,如果只盯着:K线、涨跌幅、热点、新闻、技术指标……
二、彼得·林奇给我的第一个启发:先搞懂你买的到底是什么
彼得·林奇非常强调一个朴素的原则:投资你能够理解的东西。
这并不是说:“我喜欢这个产品,所以就买这家公司的股票。”
客户是谁?为什么客户愿意付钱?它怎么获得客户?它的成本是什么?为什么客户不去找竞争对手?未来还有多大的增长空间?
如果这些问题都说不清楚,那么即使这家公司最近的股票涨得很好,也不意味着我们真正理解了它。
这让我重新意识到:投资的第一步,不是预测股价,而是:理解生意。
A公司:收入100亿美元,但每年需要投入大量资金扩张,竞争对手也很多。
B公司:收入只有30亿美元,但客户非常稳定,利润率很高,不需要不断投入巨额资本,就能够持续产生现金。
一家企业有没有成长空间?这是彼得·林奇特别重视的一个问题。
但“增长”本身并不是越快越好。因为:增长是需要成本的。
如果一家企业收入每年增长50%,但为了获得这些收入,需要不断借钱、不断融资、不断投入资本,那么这种增长未必是一件好事。
真正值得关注的是:企业能不能用合理的资本投入,持续获得有质量的增长?
收入不是企业最终的目的,利润才是企业持续经营的重要基础。
一家企业收入100亿美元,如果最终只剩下1亿美元利润;
另一家企业收入30亿美元,却可以产生6亿美元利润。
但至少我们开始知道:不能只看收入规模。还需要看:利润率。
也就是:企业每创造100美元收入,最终能够留下多少钱。利润率高,往往意味着企业拥有更强的定价能力、成本优势,或者更好的商业模式。
一家企业账面上可以很赚钱,但如果客户迟迟没有付款,库存大量积压,企业不断投入新的资本,那么账面利润并不一定意味着企业手里真的有大量可以自由使用的现金。
所以研究一家企业,还要看:Cash Flow|现金流。
一家真正优秀的企业,往往能够在经营过程中持续产生现金。
偿还债务、回购股票、分红、收购其他企业,甚至抵御经济周期的能力。
所以以后看一家公司的财务数据,我会提醒自己:利润告诉我们企业在账面上赚了多少。现金流告诉我企业真正留下了什么。
这里就进入一个我觉得非常重要的概念:ROE|净资产收益率。
简单理解:股东投入的钱,企业到底能够创造多少利润?
假设股东投入100万美元,一年创造20万美元利润,那么ROE就是20%。
但是这里也有一个陷阱:ROE高,不一定代表企业一定优秀。因为负债也可能把ROE放大。
它是靠优秀的商业模式创造出来的,还是靠高杠杆创造出来的?
如果一家企业今天非常赚钱,那么一个很自然的问题就是:
别人为什么不进来抢生意?如果任何人都可以复制,那么高利润很可能很快消失。
所以一家真正优秀的企业,通常需要拥有某种:Competitive Advantage|竞争优势。也就是我们经常说的:护城河。
可能来自:品牌、技术、专利、规模、网络效应、成本优势等
管理层拿到这些钱以后,可以:继续投资最有前景的业务、研发新产品、进入新的市场等,也可能:盲目扩张,高价收购,投资错误项目等
优秀企业不仅要会赚钱,还要会配置资本,这叫:Capital Allocation|资本配置。
这是今天我最想记住的一句话:好公司,不一定是好股票。
假设一家非常优秀的企业,它真正的价值大约是100美元。如果市场价格也是100美元,可能是一个合理的价格。
但如果市场因为极度乐观,把它的股票价格推到了300美元。
那么:企业依然是一家好公司,但300美元未必是一个好的投资价格。
反过来,一家普通甚至暂时陷入困境的企业,如果市场价格远低于它真正能够创造的价值,也可能存在投资机会。
读这本书的时候还有一个启发:彼得·林奇真正想教普通投资者的,并不只是:
看到的品牌,身边的人正在发生的消费变化,甚至你孩子喜欢什么、年轻人正在追逐什么,都可能成为理解企业的入口。
比如在美国的华人家庭,几乎所有人都会去Costco超市的会员,但是有多少人买了它家的股票呢?
我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。