搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
财富真正的“无声杀手”:10个很多人忽略的Money Mistakes
>
财富真正的“无声杀手”:10个很多人忽略的Money Mistakes
Becoming认知嘉速度
2026-09-15
9
导读:财富其实是一场关于结构的长期游戏,是让认知、行动和时间站在一起。
5年写作计划第1710天,星期一,费城郊区。
上周六,我参加一场大型演讲
活动
,整整一天,台上来了很多来自
美国
商业、领导力、房地产和财富领域的演讲嘉宾。
其中有一位房地产投资领域的大师 Jame Smith,分享了他总结的 10个 Money Mistakes。当时听到这10条的时候,我其实有一种很强烈的感觉:
这些看起来都是很简单的道理,但恰恰是很多人最容易忽略的地方。它让我重新思考了一件事情:财富管理,不只是先想着如何把钱变得更多,而是先看看,有哪些地方正在让你的钱悄悄流失。
有些损失非常明显,比如一笔失败的投资。但更多的损失,其实是“无声”的。这些事情单独看,好像都不是什么大问题。可是把
时间
拉长到10年、20年,它们可能一点一点改变一个家庭最终能够积累多少财富。
所以今天,我想把Jame Smith现场分享的这10个 Money Mistakes 重新梳理一遍,同时加入一些我自己的理解。你也可以当作一份简单的财富结构自查表,看看自己有没有正在忽略的“隐形漏洞”。
明天直播分享,欢迎云上见
一、方向:你的钱到底要去哪里?
01|没有清晰的财富路线图
很多人会花几个月规划一次旅行,却很少花一个周末认真思考:未来10年,我希望自己拥有什么样的人生?住在哪里?家庭需要什么?孩子的教育如何安排?退休以后靠什么生活?哪些资产负责增长?哪些资产负责现金流?哪些资产负责安全?
如果这些问题都没有答案,投资就很容易变成:看到什么买什么,听到什么跟什么。
所以,
投资之前,先确定你的人生;配置资产之前,先确定资产要承担什么任务。
02|总觉得“以后再说”
这是财富管理里最容易被低估的成本,等收入再高一点,等市场再稳定一点,等孩子再大一点,等退休以后再规划,或者等真正有钱了,再考虑资产保护。
但财富规划有一个特点:很多事情越早做,选择越多;越晚做,选择越少。
因为时间本身就是一种资产。
复利,风险管理都是如此。
真正重要的不是“什么时候开始最好”,而是:你是否已经开始?
二、效率:你的钱有没有被真正利用起来?
03|让大量资金长期“躺着”
现金当然重要。尤其对于家庭来说,安全垫、应急资金、短期目标资金,都需要保持流动性。
但问题在于:是不是所有的钱,都应该以现金的方式存在?
如果一笔资金几年都没有明确用途,只是因为“不知道该怎么办”而一直停在那里,那么它虽然没有发生账面损失,却可能正在经历购买力下降。
安全、流动性、增长,本来就应该是不同账户、不同资产所承担的不同任务。
04|忽略长期成本
大多数人很容易看到一次性的收益,却很难看到长期持续发生的小成本。比如不必要的费用、错误的账户结构、过度交易、
融资
成本、税务成本,以及因为缺乏规划而产生的机会成本。
这些成本单独看可能都不惊人。
但放到10年、20年的时间尺度里,就可能变成一笔非常大的数字。
三、结构:你是在积累资产,还是在堆积数字?
05|收入来源过于单一
W-2收入很重要,事业收入很重要。
但如果一个家庭所有现金流都依赖一个人的工作,那么这个家庭真正拥有的“财富自由度”可能比账面资产看起来低很多。
一个更完整的结构,可以逐渐形成不同类型的现金流:主动收入 + 资产收入 + 被动现金流。
这并不意味着每个人都必须马上拥有很多收入来源。而是要开始思考:如果我暂时停止工作,我的资产还能不能继续为家庭创造价值?
06|只会进攻,不懂防守
赚钱是进攻 ,保护是防守。
而一个完整的财富结构,两者缺一不可。
尤其在美国这样的法律、商业和金融环境中,一个家庭真正需要考虑的,不只是:
“我怎么赚更多?”
还包括:“如果发生意外,我已经拥有的东西怎么办?”
保险
、合理的资产持有方式、家庭法律结构、信托等,都可能成为财富防守体系的一部分。
07|只消费,不沉淀资产
我很喜欢把“资产”理解成一种长期选择权。
房产可以是一种选择权。
金融资产可以是一种选择权。
现金储备也是一种选择权。
保险所提供的风险转移,也是一种选择权。
真正的问题并不是“租房一定不好”或者“买房一定正确”。而是:你的钱有没有在不断为未来积累选择权?如果收入不断增加,但财富始终停留在消费层面,那么收入增长并不一定等于财富增长。
财富增长的关键,是让一部分今天的收入,逐渐变成明天的资产。
四、认知:真正危险的,是错误的决策
08|忽略信用这个“隐形资产”
在
北美
生活,Credit并不仅仅是一个分数。
它背后连接的是很多未来的金融选择。
贷款
成本、购房、商业融资,以及很多金融活动,都可能受到信用记录的影响。
所以信用本身,也应该被当成家庭财富结构中的一项基础设施。今天不维护,未来可能就需要付出更高的成本。
09|缺乏财商认知:赚到钱,不等于真正懂钱
什么是财商?
我理解的财商,并不是知道多少股票代码,也不是能说出多少投资产品。
而是你是否真正理解:钱是怎么来的,怎么留下来,怎么增长,又可能因为哪些原因流失。
比如:赚到钱之后,是全部消费掉,还是开始积累资产?
有了一笔现金,是全部放在银行,还是会根据不同目标给它安排不同的角色?
买保险的时候,是因为别人告诉你“这个产品好”,还是先理解自己到底需要转移什么风险?
买房的时候,是只看房价涨不涨,还是会考虑现金流、持有成本、融资能力以及它在整个家庭资产中的位置?
投资的时候,是追着市场热点走,还是知道自己的时间周期、风险承受能力和资产配置逻辑?
这些看起来都是不同的问题。
但底层其实是同一个问题:
你到底懂不懂钱的运行规律?
因为当你的认知停留在“买什么产品”的时候,你很容易被别人影响。
今天别人推荐股票,你研究股票。
明天别人说房地产好,你去买房。
后天别人告诉你某个保险收益不错,你又开始研究保险。
但当你开始从人生目标、现金流、风险、资产、时间这些维度去看财富的时候,你问的问题就会发生变化:
10|错失时间复利窗口:财富最大的成本,有时候不是亏钱,而是太晚开始
另外一个让我感触很深的,是时间。
我们都知道复利。但很多人真正理解复利,是在已经错过一段时间以后。
年轻的时候觉得:
“现在钱少,投也没什么意思。”
“等我收入高一点再开始。”
“现在先把生活过好。”
结果几年过去,收入可能增加了,但真正能够沉淀下来的资产并没有想象中那么多。
后来才发现:
复利最重要的变量,除了回报率,还有时间。时间带来的不仅仅是投资复利。还有认知复利、经验复利、资产复利和关系复利。
你越早开始学习投资,越早建立自己的判断能力;越早开始积累资产,越早让资产参与财富增长;越早开始了解风险,越有时间调整自己的结构;越早开始行动,越有机会犯小错,而不是等到资产很大以后才第一次面对大风险。
以前我也很容易把“财富增长”理解成:赚更多、投更好、收益更高。
但现在,我的理解是:
财富其实是一场关于结构的长期游戏,是让认知、行动和时间站在一起。
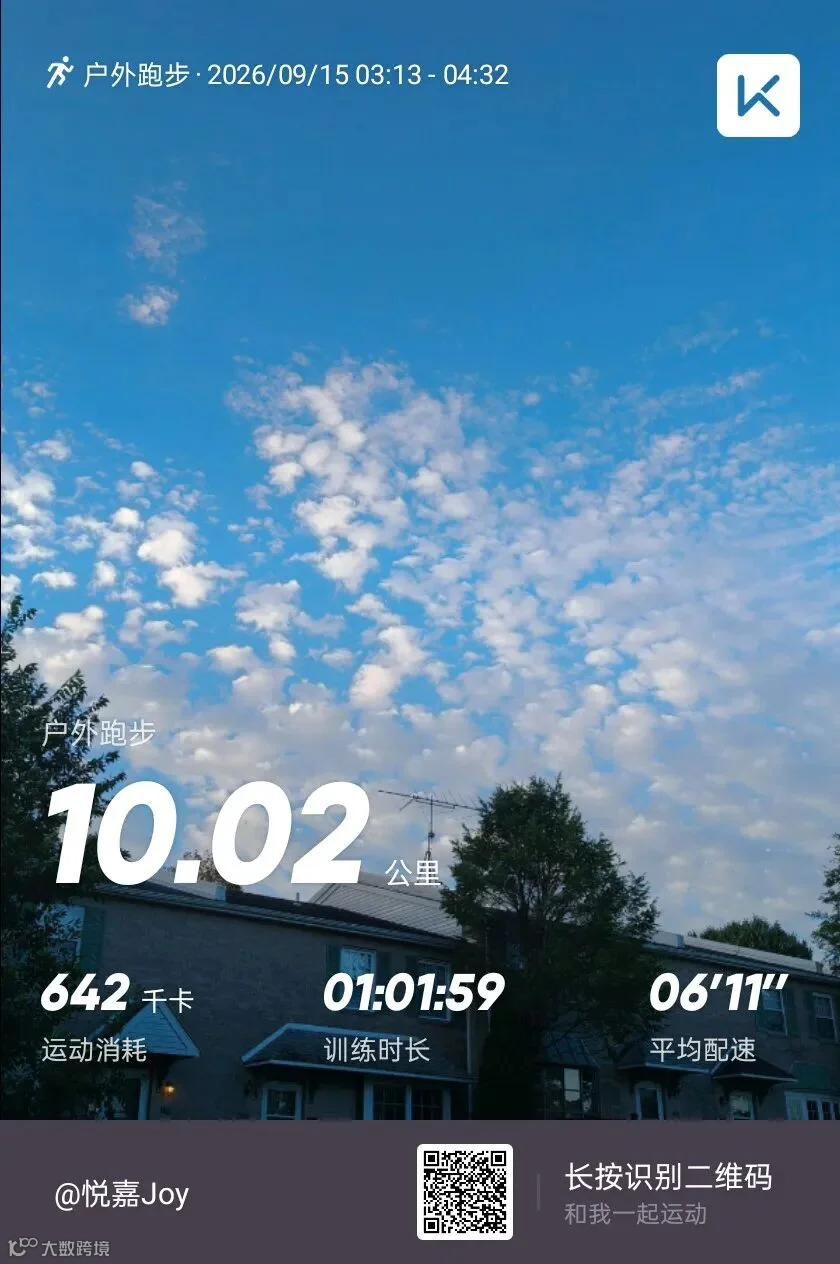
今日份跑步10公里
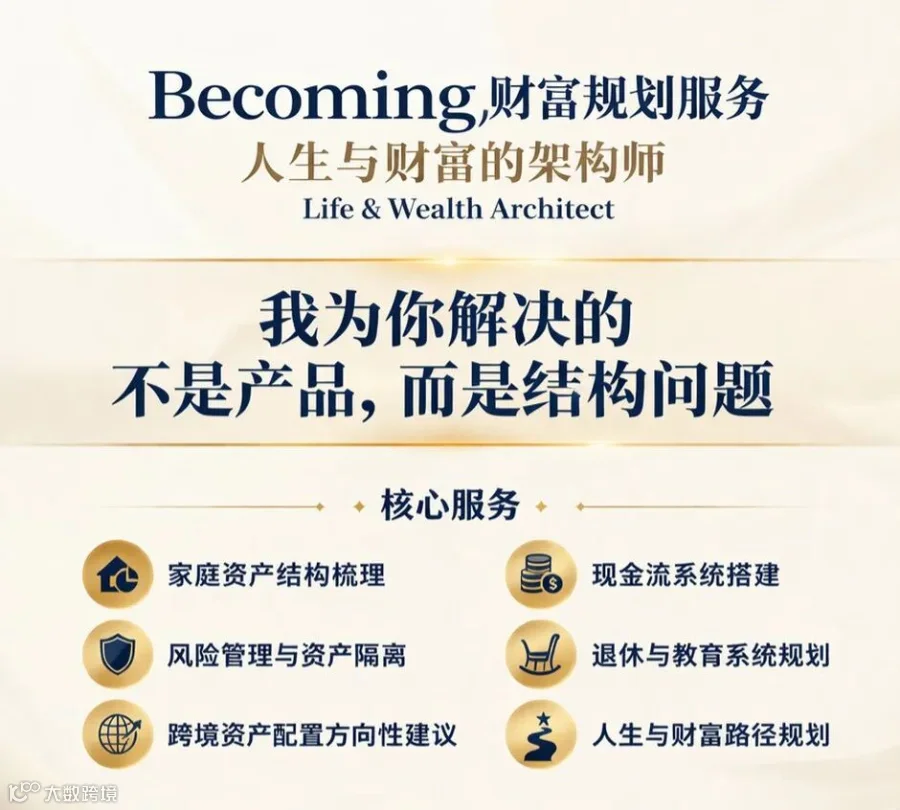
这也是我现在做 Becoming Life & Wealth|人生 & 财富结构,越来越关注的事情:
我为你解决的,不是某一个产品,而是你的财富结构问题。
因为真正的财富,不只是账户上的数字。而是当人生进入不同阶段、面对不同周期时,你依然拥有选择的能力。
我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。
【声明】内容源于网络
0
0
Becoming认知嘉速度
1234
内容
1057
粉丝
0
关注
在线咨询
Becoming认知嘉速度
1234
总阅读
6.2k
粉丝
0
内容
1.1k




 Becoming认知嘉速度