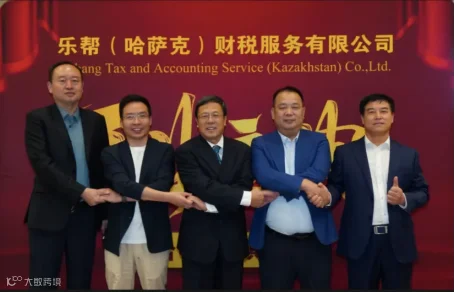
2025年年底,乐帮阿拉木图设点后,我们赢得一个中资客户EPC项目的大额签单,随即我带领团队给该客户做了一个EPC项目的整体税收筹划方案,其中对于跨境设计的合同分拆是筹划的核心点,其中涉及到中国与哈国双边税收协定的享受,还有跨境设计在中国部分的价款划分与支付,以及在哈国分包设计标准的转换等安排,自然关系到哈国业主的支付路径,代扣代缴相关税款以及相关税种的影响。其合同法律关系,财税责任划分非常复杂且专业性强。我们为此,专门写了详细的税收筹划方案并在阿拉木图召开现场会议,我们中外方专业人员和客户一起进行现场演示讲解和仔细讨论。
随后,我们与哈国业主约见商讨我们的方案,在与业主的商谈会议上,业主方参会的有相关财务、法务和商务的负责人。我们先让我们哈国当地的税务专家给客户用俄语作了讲解,随即我们又让我们中方的哈族税务专家(他熟悉中文有财税知识背景,哈语是其母语)用哈语作了进一步的解释,但是我们感到交流沟通的效果并不是很好,因为业主参会人员对我们的方案未作任何认可表态,只是不停地询问相关问题表示并没有充分理解了我们的意图。我此时坐不住了,亲自上场,在黑板上画图并用英语开始讲解,好在客户方有一位法律主管,他的英语非常好,完全可以听懂我的表述和意图。我看见他一遍听,一边点头。会后,他直接握住我的手说,“梁先生,整个会议上就您说的最清楚,很专业,我听懂了,随后我们内部需要先好好消化一下,然后给您们一个正式的回复。”我这才明白我们双方交流沟通的困难症结所在!是专业语言的问题,我们哈方财税专家,虽然懂俄语,但是对我们方案的背景,国际工程行业特点不不是非常清楚,我们中国哈族专家,虽然对中文的财税知识了解也懂哈语,但是其哈语仅仅是日常生活语言,对如何准确用财税专业哈语表述能力仍欠精准掌握。只有我自己,是本客户税务筹划方案的策划者,英语本科毕业,加之多年海外财税专业的交流沟通锻炼,可以自信完全准确,熟练的表述我们的方案,这才很快得到懂英语的业主方法律主管的理解和认可。
我们趁热打铁,随后与新疆段和段律师紧密合作,因该所新聘请了一位在俄罗斯留学和工作多年,俄语专业出生又做律师工作多年的侯律师。侯律师及其律所直接参与我们项目,无疑可以保障我们中文专业意见的准确俄语翻译与更畅通的交流沟通。我们在阿拉木图,又与侯律师及其团队面对面地细心讲解我们的方案和意图,随后侯律师精心准备,将我们的方案和诉求翻译成专业俄语,提交给了客户。好事多磨,2026年3月,客户终于给我们客户正式反馈,他们同意考虑我们的提议方案,要求客户进一提交相关中国境内设计的工作量和支付金额。在此项目与业主的沟通中,专业语言起了关键的作用!于此同时,另外一个事件更是深深地刺激了我,我听说,我们有一个当地初级哈国初级专业人员,他陪同我们中方常驻人员去一个中资客户洽谈合作业务,自然她与对方的当地财会人员用当地通用语言俄语沟通。恰巧对方客户有一个商务中方人员出差到哈国,他是通俄语的,他也临时参加这次的会谈。随即该客户的中方商务人员给我们阿拉木图的中方负责人打电话;“您们派来商谈的当地员工是什么人?她竟然要求我们当地的哈族财务人员,一起合谋,如何分我们中国客户的钱?”。我过去也曾经听说过,当地也有一些哈族人,认为中国人不懂当地的通用语言-俄语和哈语,人傻钱好骗,视同中国人是“流动的美元”,合谋专门坑害中国人的。没有想到这种事情,竟然还发生在了我们当地所的当地员工身上!
在哈国,甚至在中亚,在更广泛的通用语言是俄语,我们要想真正服务好在那里的中资客户,必须要懂俄语且要熟练掌握财税专业俄语,这是一个不可或缺及不能替代语言技能!靠别人,靠翻译都是无助和低效的,我自己虽然已经60岁了,但是好在40年前,在新疆大学外语系本科阶段,还曾学过俄语,有一定的俄语基础,但是多年不学不用,几乎忘了。现在形势逼人,工作刚需,我自己暗下决心,必须要重新拾起俄语。但我也非常清楚,俄语远比英语入门和提高要难得多,俄语有性数格等一系列更加复杂的语法规则,要强背大量的单词,突破日常口语,还有尽快积累和学习财税专业的俄语,这又是一个全新的庞大工程,耗时费力,而且还是可能3-5年以后才能初见成效,自己现在已经不再年轻,记忆力明显衰退,平常业务事情繁忙,很难集中精力再重新学习一种新的语言,这无疑是我人生后半生一个巨大的人挑战!但是不管再难,我还是毅然决然,也一定要坚持学会俄语,最终还要掌握财税专业俄语的自如沟通也交流,保障俄语专业财税服务有质量的交付!同时,我也希望自己以身作则,率先垂范,给我们外派海外的中方年轻做个榜样,鼓励他们一定要学会东道国当地通用的小语种(如俄语),作一个真正的国际化财税人才!
2025年下半年,有一个机会,我想促成与某央企的在哈国某个项目的财税服务合作。因为该项目的总负责人及财务负责人,过去与我曾经紧密合作过,我们都非常熟悉。因此我们之间的沟通就比较直接和坦率;其中该客户对于服务报价和质量保障对我又是一次教育和反省;客户项目部A总:“梁总,目前我们项目部与贵所的合作,只可能跟签订财税日常咨询合同,对于项目整体财税策划方案,项目部更希望请哈国四大事务所出具,且我们集团对哈国“四大”出具的报告也更放心,这个希望您理解。”我随后根据我们当地所的投入预算及该客户项目的实际情况给该客户做了一个日常财税服务项目的报价。我没有想到这个报价竟然和当地四大相差不多,(也许是在中国国内四大为了应对严酷的“内卷”报价已经已经压的很低,甚至比国内内资所还低,这种“内卷”情况又外卷到了哈国?)随即该客户财务的A总给我一个回复。“梁总,您也在央企总部干过,您应该了解央企集团和各子公司对报价的审核与评估程序,即使同样的报价,我们项目部肯定会选择当地的“四大”.即使说我们都知道您也曾在德勤干过,您也是知名资深国际税收专家,你们阿拉木图当地所的专业人员也很多是从四大出来的,但我们集团更看重的是“四大”的牌子,如果您还是央企集团国际税收的负责人,要在项目所在国聘请一家财会事务所,您们的请示报告上报到集团总部,其中有当地的“四大”和其他事务所,相同的报价或报价差别不大的情况下,我想您也肯定会批复选择当地的“四大”的。
随后,我们为了赢得该客户的信任,也为了在哈国开辟新的市场,我们不得以在报价上作了一定让步,终于,开始与该中资客户项目部开始合作。不久后,新的挑战问题又出现了。我们阿拉木图负责该项目的负责人一直保持与该客户项目部的负责人A总沟通与联系,有好几次,在与客户项目区沟通的微信群中,该A总直接点我的名,“请梁总参加下次的讨论腾讯会议?请梁总-税务专家直接发表意见!”我作为乐帮阿拉木图财税事务所的技术专家入伙的合伙人,的确需要对该客户的专项税务咨询服务提供专业支持和兜底保障,但是,我因为身居中国,不能时时事事参与该具体项目,而且我的确根本顾不过来。即便是在四大(如在德勤)合伙人也是在关键节点或最终报告作技术指导和专业审核,并不可能直接参加所有具体的,详细的项目工作。我随后给该A总私下作了回复。我客气的解释道:“我最近比较忙,还有去其他国家和关注其他项目,不能全程始终跟进您们在哈国的项目,但我会尽量参与和发布意见的,不管怎样,负责您们项目的哈国负责人一直与我汇报和沟通着进展,我也会审核把控最终的质量的。”。但是该A总似乎并不理解,也不想理解。他随后也给我私下回了一个微信“梁总,我们是冲着您签约服务的,若是您不能亲自回答问题和参会指导,我们还不如签约其他更便宜的中国内资所呢?”。我接到这个回复,一时哭笑不得,也不好再作回复。
其实与上面某央企财务A总与我的交流,不仅是他个人或其该一家中资企业对遴选中资背景财税所及报价的看法,更代表着目前流行的中资传统看法和认知。像我们乐帮阿拉木图财税事务所,这样的中国内资财税所,虽然有中国文化,语言及行业认知的比较优势,即便是有领衔国际财税专家和四大背景的专业人士,但是中资企业传统的认知惯性,还有相关审批权限人的招标流程和问责制度都是倾向于选择国际“四大”和报价对标国际“四大”。也就是说,我们既要体现我们在哈国当地所有一定的专业实力,比当地的“四大”的专业水平不差,还要比当地“四大”报价更低!这种中国“走出去”大企业“既要”,“又要”双重标准和矛盾需求,对我们刚在哈国设点的中资财税实务所来说,更是挑战,特别是我自己,在不同的场合和客户面前,要反复说明和解释我们团队的专业水平,更多的是亲自投入更多的时间和精力去阿拉木图当地所,直接参与到更多客户细节和具体是实务中,这样以来,也使我身心交瘁,苦不堪言,这可能也是中国内资财税所的国际化必经之路,也是我个人实现理想的代价吧。
我在阿拉木图时,抽空专门去了阿拜大街,到了阿拜的雕像下照相留影,我站在阿拜的雕像下,我耳边响起了根据阿拜的诗歌《银色月光》中的诗句编唱的流行的歌曲;“您说过,我们要约见在山岗,我们却相遇在小路旁”。我感到自己相似与哈萨克斯坦有一个前世的约定,现在终于兑现了。哈萨克斯坦,我说过,我要来的,我们终于相见在了天山下。