大数跨境

9月外贸收款出口退税会被追回!退税率最高13%,但资金流与报关单不符将被追回税款!附外贸出口退税合规红线自查清单

9月外贸收款出口退税会被追回!退税率最高13%,但资金流与报关单不符将被追回税款!附外贸出口退税合规红线自查清单 HK创业的Sarah
2026-09-04
2
导读:前言做外贸的老板和财务,经常会遇到合同客户和实际付款人不一致的情况。客户关联方付款、中间商安排第三方代付、汇款通道限制……这些在外贸实务中并不少见。

前言

做外贸的老板和财务,经常会遇到合同客户和实际付款人不一致的情况。客户关联方付款、中间商安排第三方代付、汇款通道限制……这些在外贸实务中并不少见。


但很多人没意识到的是:在2026年出口退税新规全面落地的背景下,资金流与报关单、合同之间的对应关系,正在成为税务机关的重点核查对象。


2026年以来,多地出口企业陆续收到“非进口商付汇”的核查通知,要求限期提供第三方付款的完整佐证材料。与此同时,东方创业因上游供应商虚开发票被追回出口退税1930万元、补缴税款及滞纳金约4131万元——货是真的、出口是真的、钱也收到了,但因为“凭证”出了问题,退税款照样被追回。


“四流一致”(合同流、货物流、发票流、资金流)不是一句空话,而是出口退税合规的生命线。


2026年收汇新规

时限与举证全面升级

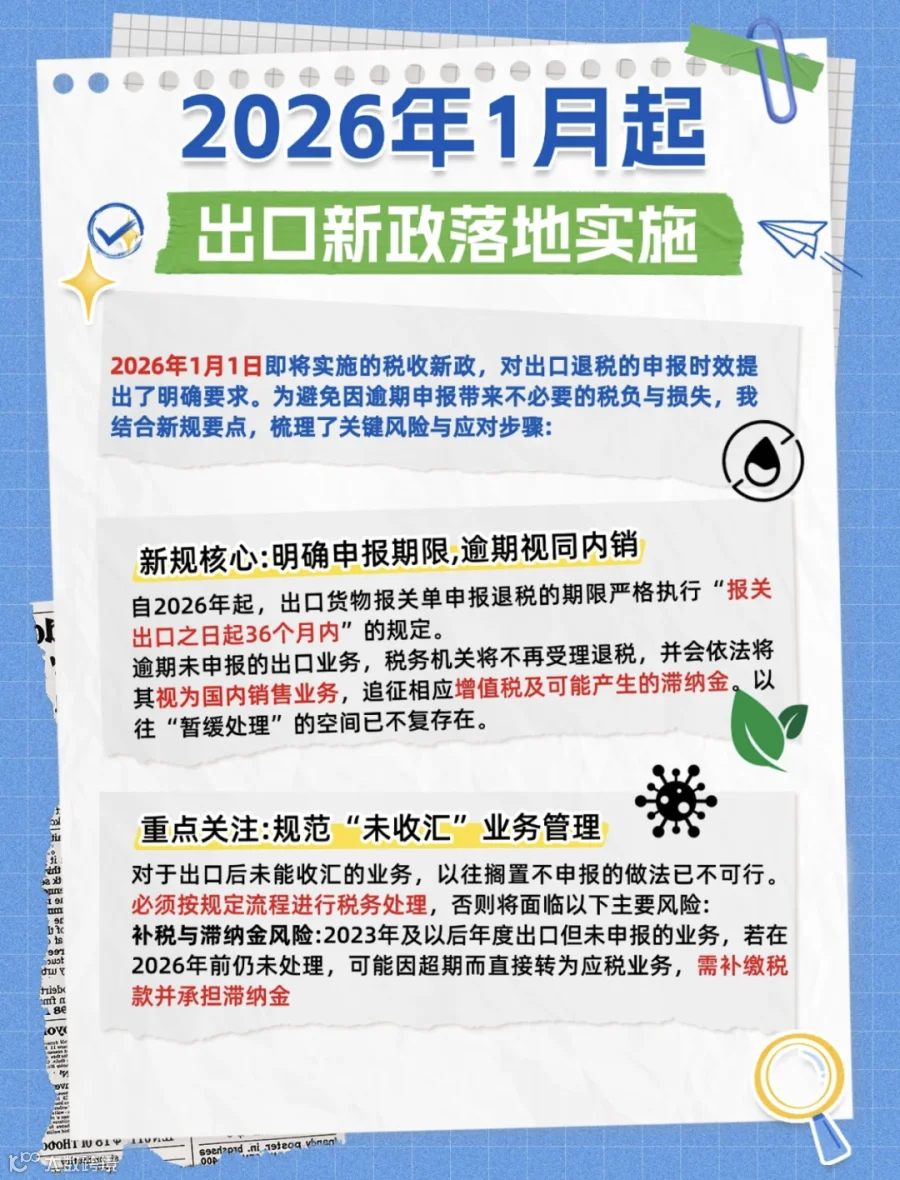
根据2026年1月1日起施行的《国家税务总局关于发布〈出口业务增值税和消费税退(免)税管理办法〉的公告》(2026年第5号):


收汇时限

  • 常规截止:货物报关出口次月起至次年4月30日,须收齐凭证、完成申报并按规定收汇

  • 未在次年4月30日前收汇的,应当缴回已退(免)税款

  • 最长宽限:如错过常规窗口,可在报关出口之日起36个月内,收齐凭证并提供收汇材料后补申报


“视同收汇”的特殊情形

符合特定情形(如因自然灾害、战争、贸易纠纷等原因无法按期收汇)的,留存《出口业务收汇情况表》及举证材料,可视同收汇。但“视同收汇”解决的是合规但没有按一般方式收回货款的特定情形,不适用于“有境外付款但无法证明对应关系”的场景。


第三方付款的风险逻辑

很多财务第一反应是:外汇管理要求“谁出口谁收汇”,所以合同客户和付款方名字不一致,是不是违规了?


答案是:不一定。


外汇管理的核心是境内出口主体与收汇主体原则上保持一致,但重点不是“合同上的客户A必须由A的账户付款”,而是出口企业是否实际收到了与该出口业务对应的货款,以及第三方付款能否被真实材料解释。


税务机关真正担心的是什么?


不是“付款人和客户名字不一样”本身,而是企业会不会把A业务的收款,拿去解释B业务的报关单——用一笔真实收到的钱去解释另一票实际上没有对应收汇的出口业务。


真正的风险,不是第三方付款,而是把A业务收到的钱,拿去解释B业务的报关单。 一边可能引出骗取出口退税风险,另一边还可能暴露真实销售收入没有完整申报的问题。


风险案例分析

东方创业(600278.SH)于2026年3月收到《税务处理决定书》:2020年7月至2023年8月期间,公司向三家供应商采购货物并出口至美国,累计确认收入1.65亿元,取得出口退税1930.92万元。


问题是:这三家供应商开具的1639份增值税发票被税务机关定性为虚开。


东方创业强调:交易是真实的,对虚开不知情且未参与。但税务处理结果是:

  • 追回已退出口退税:1930.9万元

  • 视同内销补缴增值税:1920.1万元

  • 补缴城建税及附加:230.4万元

  • 合计约4081万元


⚠️核心教训

出口退税实行“严格责任” —不管出口企业是否善意,只要上游发票被定性虚开,对应的退税款就必须追回,货物还得按内销补税。即使业务真实、出口真实、收汇真实,“凭证”出了问题,一样出事。


出口退税合规红线自查清单

以下6条红线,建议出口企业逐条对照核查:


红线1:报关单与收汇一一对应

每笔出口报关单须有对应的真实收汇记录。金税四期已将海关出口数据、银行收汇数据、退税申报数据全面打通,系统会自动比对报关单与收汇信息。若境外收货人≠实际付款方,或合同买方≠实际付款人,系统可自动识别并触发核查。


红线2:次年4月30日前收汇

出口货物原则上应在报关出口之日的次年4月30日前收汇。未在规定期限内收汇且不符合“视同收汇”情形的,应当缴回已退税款


⚠️自查提醒

36个月是最后底线,但超额部分越早到账越好;超过次年4月30日仍跨境应收账款的,建议提前准备“视同收汇”举证材料。


红线3:第三方付款必须留存完整证据链

第三方付款不是问题,但“说不清”就是问题。建议:

  • 提前签订三方代付协议:协议签订日期必须早于实际收汇日期,杜绝事后补签

  • 付款备注合同号:要求付款方在银行附言中备注合同号、订单号或发票号

  • 保存客户指定付款的沟通记录:邮件、微信、WhatsApp等自然形成的记录,比事后补协议更有说服力

  • 建立报关单、合同与收汇对应台账:确保每一笔境外收款都能对应到具体报关单


红线4:供应商发票必须真实、合规

供应商发票被定性虚开,出口企业即使不知情,退税款也须追回。建议定期对供应商进行动态排查,通过电子税务局或税务系统认证渠道交叉核验发票真实性。对高风险的“空壳”供应商,保持警惕并尽早退出交易链条。


红线5:四流一致

(合同、货物、发票、资金)

出口退税的核心逻辑是“业务真实、单证相符、四流合一”。第三方付汇导致资金流与合同流、货物流分离,若企业无法提供合理解释和佐证,税务机关将质疑交易真实性,进而按财税2026年第11号规定,对相关业务适用增值税征税政策(即补缴税款,不予退税,甚至征税)。


红线6:境内人民币代付需特别谨慎

允许以人民币收汇并办理退税的情形有限,仅限跨境贸易人民币结算、委托出口代为收汇、委托代办退税外贸综服代收等四种特定情形。境外公司通过境内关联方用人民币付款,通常不满足跨境人民币结算路径,将直接影响退税资格。建议确保收汇路径满足国家税务总局公告2026年第5号第五十一条规定的四种情形之一,否则需提前与主管税务机关确认合规性。


本文基于国家税务总局公告2026年第5号、财政部税务总局公告2026年第11号及相关公开案例整理,具体操作请以主管税务机关认定为准。
END


#出口退税 #外贸出口退税 #第三方付款 #收汇合规 #四流合一 #税务核查 #金税四期 #跨境贸易 #外贸合规 #财税干货 #外贸企业 #出口报关 #增值税 #骗税案例 #退税追回 #税务局核查 #外贸财务 #企业财税 #合规经营 #外贸人 #跨境B2B #进出口贸易 #外汇管理 #2026新规 #知识分享 #外贸必看 #财务人 #老板必读 #税务风险 #出口合规

【声明】内容源于网络
0
0
HK创业的Sarah
1234
内容 23
粉丝 0
HK创业的Sarah 1234
总阅读9
粉丝0
内容23