大数跨境

2026年9月出口退税新规已执行!90%外贸人不知道的3个申报误区:发票细节填错无法退税!附外贸出口退税实操流程

2026年9月出口退税新规已执行!90%外贸人不知道的3个申报误区:发票细节填错无法退税!附外贸出口退税实操流程 HK创业的Sarah
2026-09-07
1
导读:出口退税新规落地大半年了,但退税款迟迟不到账、被追回、甚至被视同内销补税的情况仍在频繁发生。

前言

出口退税新规落地大半年了,但退税款迟迟不到账、被追回、甚至被视同内销补税的情况仍在频繁发生。很多外贸人不知道:发票“退税勾选”点错、商品编码填错、收汇期限没算对——都可能直接导致退税失败。


退税率最高13%的坑

退税率13%的产品,每出口100万元就能拿回13万元?2026年出口退税规则体系全面重塑——备案简化为“一表通办”、申报期限放宽至36个月、无纸化全面推行。


听起来比过去友好多了?


但与此同时,合规门槛也在同步提高。金税四期将发票、资金、合同、报关数据全面联动,任何一处细节偏差,系统都能自动识别并触发预警。一个HS编码填错、一张发票勾选错类型、一笔收汇过了期限——都可能让退税款“卡在半路”,甚至被追回。


误区:进项发票“抵扣勾选”

这是实操中最常见、代价最大的错误。


外贸企业取得增值税专用发票后,必须在发票综合服务平台选择“出口退税勾选”。一旦误选“抵扣勾选”,该发票对应的进项税额将被锁定,无法用于退税申报,需要红冲重开才能继续。


更麻烦的是:如果误选“抵扣勾选”后已申报抵扣,再去申请退税,系统会直接判定为“已抵扣发票不得退税”,只能作进项税额转出处理,退税申报被驳回。


此外,进项发票必须与报关单的商品名称、计量单位完全相符。根据国家税务总局公告2026年第5号,报关单与匹配的购进凭证上的商品名称、计量单位应当相符,否则退税申报将无法通过。


⚠️真实案例警示

深圳M外贸公司出口“电极浆料”产品,因错填HS编码,将适用征税政策的商品申报为可退税商品,违规获取退税款64.1万元。经税务核查后,追回全部退税款,相关出口产品视同内销处理。


误区:以为申报期限宽裕

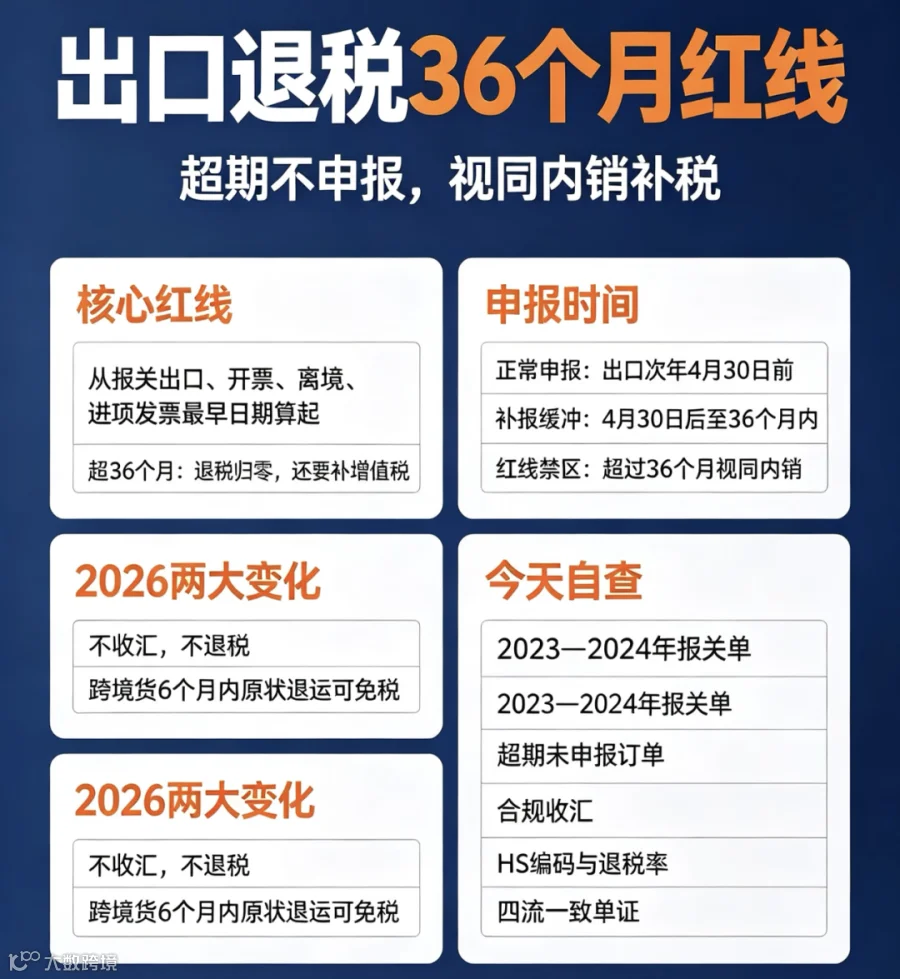
2026年第5号公告大幅放宽了申报期限:常规截止为报关出口次月起至次年4月30日;未按期申报的,可在报关出口之日起36个月内补申报,但须同时提供收汇材料。


但“36个月”不等于可以拖到最后一刻。


如果未在次年4月30日前收汇,已退税款须全额缴回。即使赶上36个月末班车,也必须提供完整的收汇材料,否则申报仍将被驳回。


此外,出口退税的退税率执行时间,以海关出口货物报关单上注明的出口日期为准。部分产品的退税率在2026年4月1日起下调(如光伏取消、电池从9%降至6%),若报关出口日期在新政策生效后,按新退税率执行,申报时未核对最新退税率文库,可能导致退税额大幅缩水。


误区:报关单通过=退税通过

报关通过只是海关环节。出口退税的核心审核逻辑是“货、票、单、款”四流一致。


⚠️容易忽略的风险点

  • 货代合并报关导致商品信息模糊:货代将多个商品合并报关为同一商品名称,但发票明细与报关单上的合并名称不一致。新规明确要求,同一货物的多种零部件合并报关为同一商品名称的,须向主管税务机关书面报告相关性和折算标准,否则申报将被拒。

  • 供应商发票异常:如果上游供应商发票被列入“异常凭证范围”,尚未申报退税的暂不允许办理,已办理退税的须追回已退税款。

  • 单证备案缺失:申报退税后15日内须完成单证备案,保存期10年。备案单证包括购销合同、运输单据、收汇凭证等,缺失任一环节都可能成为后续被追责的隐患。


出口退税实操流程

✅️第一步:备案

登录电子税务局→我要办税→出口退税管理→出口退(免)税备案。2026年新规将原有5张表单简并为1张《出口退(免)税备案表》,首次退税仅需提交该表电子数据。


✅️第二步:进项发票“退税勾选”

增值税发票综合服务平台→选择“出口退税勾选”。千万不能选“抵扣勾选”。


✅️第三步:申报(电子税务局)

进入出口退税管理→外贸企业选择“免退税申报”:

  1. 导入报关单:从电子口岸下载已结关报关单XML文件导入

  2. 汇率管理:确认汇率(选定后1年内不可更改)

  3. 配单:关联进项发票,生成《出口明细申报表》《进货明细申报表》

  4. 数据自检:务必先运行自检,排查疑点后正式提交

⚠️外贸企业应退税额计算公式:应退税额 = 增值税专用发票不含税金额 × 出口退税率。


✅️第四步:审核与单证备案

  • 一类企业:约3-5个工作日

  • 二类企业:约7-10个工作日

  • 三类/四类企业:约15-30个工作日

申报后15日内完成单证备案,保存期10年。


2026年出口退税自查清单

  • 企业已认定为增值税一般纳税人,并完成出口退(免)税备案

  • 进项发票已选择“出口退税勾选”,非“抵扣勾选”

  • 发票与报关单的商品名称、计量单位完全一致

  • 报关单HS编码核对无误,并与最新退税率文库匹配

  • 在次年4月30日前完成收汇,或已准备好收汇材料备用

  • 申报后15日内完成单证备案,保存期确保10年

  • 第三方付汇情况已留存完整的三方协议及付款备注


出口退税直接影响企业的资金周转效率。2026年新规在备案和申报期限上确实更友好,但合规门槛并未降低。建议逐笔核对发票与报关单的每一项信息,守住“单证相符、四流一致”的底线。


本文基于国家税务总局公告2026年第5号、财政部税务总局公告2026年第11号及相关公开案例整理,具体操作请以主管税务机关认定为准。


END

#出口退税 #外贸出口退税 #2026新规 #外贸企业 #财税干货 #增值税 #免退税 #无纸化申报 #出口退税流程 #HS编码 #发票管理 #退税申报 #报关单 #外贸财务 #企业财税 #合规经营 #财务人 #老板必读 #退税误区 #外贸人 #跨境B2B #金税四期 #税务核查 #知识分享 #单证备案 #收汇合规 #退税率 #小规模纳税人 #一般纳税人 #出口合规

【声明】内容源于网络
0
0
HK创业的Sarah
1234
内容 23
粉丝 0
HK创业的Sarah 1234
总阅读9
粉丝0
内容23