


【如果您计划办理FDI备案,或是对海外公司控股内地公司的注册操作流程不熟悉,欢迎随时联系Sarah老师,帮您制定高效率海内外公司执照注册方案:☎️19120199351(微信同号)】

重磅新规:
外籍股东股息红利免税政策废止
政策核心内容

根据《财政部 税务总局关于外籍个人股息红利个人所得税政策有关事项的公告》(2026年第27号),自2026年9月1日起,外籍个人从外商投资企业取得的股息红利所得,按照“利息、股息、红利所得”缴纳个人所得税,适用20%税率。
扣缴与申报义务
企业代扣代缴:外商投资企业向外籍个人支付股息红利时,应当代扣代缴税款,并于支付所得的次月15日内申报纳税
个人自行申报:企业未扣缴的,外籍个人应在取得所得的次年6月30日前缴纳税款;税务机关通知限期缴纳的,应按期缴纳
政策背景与影响
这项免税政策始于1994年,初衷是配合改革开放、吸引外商投资。执行32年后正式废止,核心考量有三:
税制公平:同样是投资者,从同一家企业获得股息红利,外国投资者免税而中国投资者缴税,存在不公平
堵塞漏洞:实践中出现通过变更外籍身份、改制企业性质等方式套取免税优惠的税收套利行为
时代变迁:外资进入中国更关注法治环境、市场规模和产业配套,继续依赖税收优惠吸引外资已不适应当前形势
⚠️实操警示:境外企业股东与个人股东适用规则不同
本条20%税率仅针对外籍个人股东,不适用于境外企业股东。 境外企业股东分红适用的是预提所得税,法定税率10%,有税收协定的可按协定待遇享受更低税率。两者适用不同的税种和规则,不能混淆。
享受协定待遇的核心条件是满足“受益所有人”身份,还需同时满足持股比例、持股期限等具体要求,不能仅凭税收协定名称直接适用。
⚠️常见合规风险:企业向境外股东分红时误用税率——向个人股东按10%扣缴(标准应为20%),或向企业股东未申请协定即按10%扣缴但实际不满足条件,后期均可能面临补税和滞纳金。
FDI备案:
外资合规入境的第一步
FDI(外商直接投资)备案是境外主体持股境内企业的法定合规手续,也是境外资金合规入境的首要前提。未取得备案回执的项目,境外资金无法入境,资本金亦无法办理结汇。
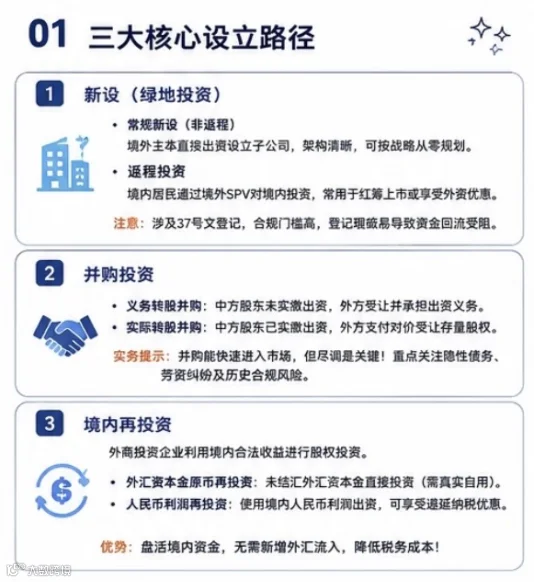
适用场景全覆盖
只要是境外投资者参与境内直接投资,无论新设企业、并购内资公司、增资入股,还是利润再投资、转增股本,全部纳入FDI备案管理范围。
✅️必须办理FDI备案的场景包括:
新设外商投资企业:境外机构或个人来华新设合资、独资企业
并购境内企业:通过股权并购、资产并购取得企业控制权
增资扩股:境外股东以货币、设备、技术、知识产权等出资增资
利润转增注册资本:境外股东用未分配利润转增股本,虽无境外资金入境,仍需完成FDI备案与外汇信息更新
三大核心监管环节
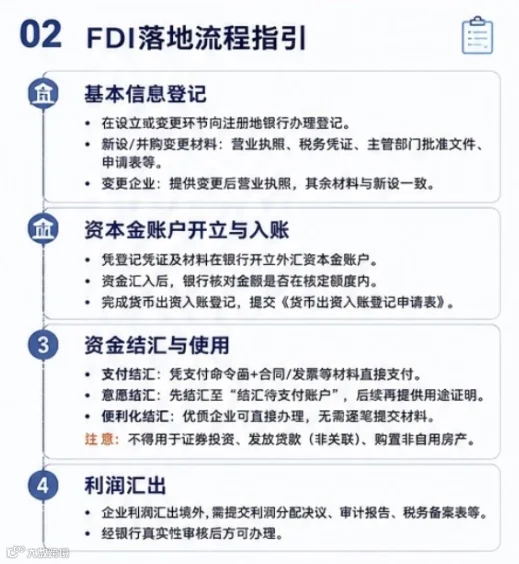
✅️完整的FDI落地涉及三个关键环节:
商务部门备案:登录全国外商投资综合管理信息系统完成信息填报,获取《外商投资企业备案回执》
市场监管登记:凭备案回执办理营业执照,确保与备案信息完全一致
银行外汇登记:取得营业执照后30日内,到银行办理境内直接投资外汇登记,银行通过数字外管平台生成业务登记凭证。目前外汇登记已全面下放银行,无需前往外汇局窗口
2026版外资准入负面清单
FDI备案第一步是核对行业准入分类:
禁止类:义务教育、新闻采编、稀土开采等——外资不得参与
限制类:金融、医疗、电信等——有持股比例上限,需先取得行业主管部门核准
鼓励/允许类:负面清单以外的行业——线上简易通道,约3个工作日可出具备案回执
利润汇出全链路:
税务、外汇、存量权益三位一体
税扣完了,利润就能顺利汇出去吗?不能。 利润汇出需要税务、外汇、存量权益登记三个环节全部合规,缺一环钱就出不去。
税务环节的3个坑
未弥补亏损即做利润分配:根据汇发〔2017〕3号文,利润汇出前应先用当年利润弥补以前年度亏损。亏损没补完就没有可分配的税后利润,银行审核直接退回
预提所得税税率用错:向境外企业股东分红法定税率10%,享受协定税率需满足受益所有人、持股比例、持股期限等条件,不是有协定就能直接用
对外支付税务备案没做或做晚了:单笔支付等值5万美元以上的股息,需向税务机关备案,取得备案编号后才能去银行办理付汇。目前电子税务局可在线备案,建议提前操作
外汇环节的4个坑
材料不齐或不符合要求:需要书面申请、利润分配决议、经审计的财务报表、税务凭证等。分配决议须写清哪一年的利润、分配多少、各股东比例多少;审计报告数据须与工商年报数据一致
审计报告意见类型导致驳回:银行通常优先接受标准无保留意见审计报告。如果审计报告为保留意见、无法表示意见或否定意见,利润汇出很可能被要求补充说明或重新出具审计报告
返程投资未如实披露:境内居民通过境外SPV返程持股境内企业的,需核查37号文或ODI相关登记情况。银行审核时要求披露是否存在返程投资,未如实披露可能导致不予办理付汇
大额或高频汇出触发额外审查:单笔大额或短期内多次汇出,可能被要求提供交易背景说明、股权结构图等材料
最容易被忽视的环节:存量权益登记
根据国市监信〔2019〕238号文,外商投资企业每年1月1日至6月30日,通过国家企业信用信息公示系统报送“多报合一”年报——这个数据就是FDI存量权益登记数据。
未按时报送:被列入经营异常名录,外汇局系统设为“业务管控”状态,银行不得办理资本项下外汇业务——利润汇出直接办不了
数据填错:常见错误包括把合并报表数据填进去、单位搞错、净利润与审计报告不一致
逾期补报:6月30日之后需向商务部门申请,流程更长
利润再投资与递延纳税
根据汇发〔2025〕43号文,FDI项下外汇利润可以在境内进行再投资,境外股东如果暂时不汇出,可以选择这条合规路径。
✅️再投资递延纳税优惠:境外投资者将分配利润用于境内直接投资且符合规定条件的,暂不征收预提所得税。但需注意,如果后续通过股权转让、回购、清算等方式收回投资,需在收款后7日内补缴递延税款。
合规建议
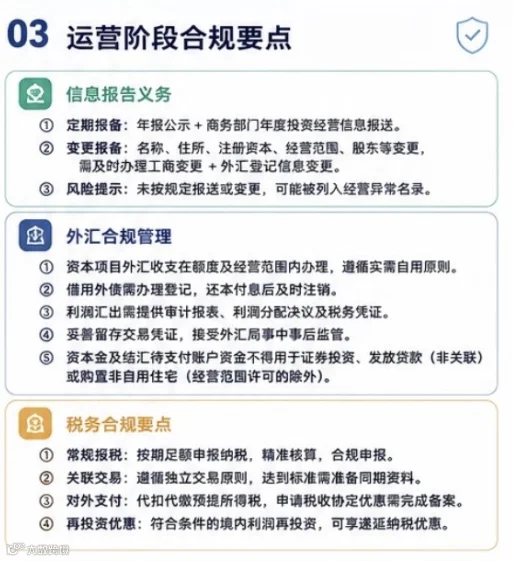
外籍股东分红:9月1日起严格按20%代扣代缴个税,次月15日内申报
利润汇出前:先核实亏损是否已弥补、法定公积金是否足额提取
审计报告:确保标准无保留意见,且数据与工商年报一致
存量权益登记:每年6月30日前务必完成,这是银行办理利润汇出的前置条件
FDI备案:资金入境前先办备案,取得回执后再安排外汇登记和资本金入账
股息汇出:单笔5万美元以上须先完成对外支付税务备案
涉及返程投资:提前核查37号文或ODI相关登记是否完备

本公司专业提供FDI备案、外汇登记、利润汇出合规等一站式咨询服务,协助境外投资者合规入境、安心经营。
【☎️欢迎联系我们,本公司多年企业服务经验,可为您提供FDI备案、外汇登记、利润汇出合规等一站式咨询服务,协助境外投资者合规入境、安心经营】

#FDI外商投资备案 #FDI备案流程 #外资企业登记 #境外投资 #外籍股东分红 #股息红利个税 #利润汇出 #外汇登记 #存量权益登记 #跨境投资 #外商投资企业 #ODI备案 #37号文 #资金入境 #资本金结汇 #财税合规 #企业出海 #国际税收 #税收协定 #预提所得税 #汇发2017年3号 #汇发2025年43号 #全国统一大市场 #负面清单 #返程投资 #企业服务 #2026新规 #外汇管理 #香港公司 #跨境合规