
海外支付是一个高度信息不对称的行业,许多出海业务运营者对支付对实际交易额的影响懵懂无知,不了解支付成功率的关键,导致在出海过程中如同“裸奔”“盲飞”。小改变能带来大不同,支付环节的改变亦能产生惊人变化。然而,在海外支付环节中,前中后期的风险如何识别?支付不畅时商家可能损失的独立站交易额上限是多少?业务出海在海外运营的支付环节又有哪些“踩雷”的血泪史?谈及出海业务,人们常热衷于聊流量、营销、品牌、策略等,却往往忽略了作为“金脉”的支付环节设计,只有在经历支付风险的切肤之痛后,其重要性才会被切实认识到。出海人都清楚支付服务门槛高,却可能不知道每年有众多支付公司爆雷,如 Wirecard 丑闻、Plastiq 破产,甚至许多国内出海企业的支付服务机构也在市场洗牌中悄然退出。任何信息不对称性高的行业,甲乙双方都存在认知鸿沟,支付行业便是典型,甲方易对少数服务商偏听偏信。支付公司常罗列资源,却对“真正致命”的问题避而不谈,尤其是那些支付的血泪史。
支付就是社会经济活动所引起的货币债权转移过程、包括三个基本过程:交易、清分、结算。交易是支付的前提和基础。清分是数据的准备阶段,结算是支付的完结。站在使用者的角度,我们可以认为支付就是在某个场景下资金流或者信息流在不同账户之间的转移、而任何支付服务都是服务于账户之间的连接。
跨境支付存在的基础是不同交易币种、不同结算币种、不同跨国监管主体资金转移、不同国家支付网络(如SWIFT、卡组织等)的连接。在这场资金盛宴中,世界经济论坛( WorldEconomic Forum)2016年8月发布的报告《金融基础设施的未来》( The Future of Financial Infrastructure)中提到,跨境支付的连接方众多,如图所示:
支付资金与信息的连接方式既有构建账户之间的网络(卡组织、央行大小额等清结算系统),也有建立网络与账户之间的连接(收单行与发卡行等)。通过这些连接,资金依附于不同场景转移,而随着交易场景扩张,新的连接乃至新的网络开始出现,跨境支付领域不断涌现出新的参与者,创立新的连接。比如货到收款(Cash On Delivery,cOD)的方案带来供应链金融、邮局、当地行、国际中转行参与形成的新连接。
整个全景分成4个阶段:交易发起阶段( Initiate Relationship)、资金转移阶段( Transfer Money)、资金交付阶段(Deliver Funds)和资金交付后阶段(Act Post Payment)。
在交易发起阶段,参与方有客户、汇出行汇率转换机构。客户与汇出行之间进行的事项有资金处理和费用受理、验证客户信息(Know Your Customer,KYC)和反洗钱( Anti-MoneyLaundering,AML)信息提交、与汇率转换机构进行换汇,以及交易查询和争议处理。
在资金转移阶段、参与方有当地清分网络、SWIFT 和中间行(或称代理行)。当地清分网络进行资金和费用的计算,SWIFT提供国际间资金处理报文传输网络,中间行为汇出与汇入行无直接关系的资金转移活动提供中间账户。
在资金交付阶段、参与方有汇入行,收款人和汇率转换机构。汇入行与客户之间进行资金处理和费用受理、客户信息和反洗钱信息提交,与汇率转换机构进行换汇,包括协助客户与汇入行进行转账交易的查询和争议处理。
在资金交付后阶段、参与方有各环节银行、汇率转换机构.和政府监管机构、各银行与汇率转换机构向政府监管机构提供交易详细信息和报告。
**亚太地区市场**:亚太地区市场按在线支付方式类型细分情况为:电子钱包占比 60%,支付卡占比 25%,银行转账占比 7%,现金占比 4%,其他占比 4%。该地区流行的支付类型众多,例如中国的微信支付,其用户规模庞大,达 8 亿之多;东南亚的 GrabPay,拥有 1.80 亿用户;印度的UPI,约有 3 亿活跃用户。
**北美市场**:北美市场的在线支付方式类型细分如下:支付卡占比 63%,电子钱包占比 27%,银行转账占比 6%,其他占比 3%,现金占比 1%。在北美地区,流行的支付类型有苹果支付,用户达 4400 万,谷歌支付用户为 2500 万,三星支付用户有 1600 万。
**西欧和中欧市场**:西欧和中欧市场按在线支付方式类型的细分情况是:支付卡占比 45%,银行转账占比 25%,电子钱包占比 23%,现金占比 5%,其他占比 2%。该地区流行的支付类型包括拥有 8500 万用户的 Sofort、1.47 亿用户的 Klarna以及 4500 万用户的 Giropay。
**东欧和独联体市场**:东欧和独立国家联合体(CIS)市场的在线支付方式类型细分如下:支付卡占比 33%,现金占比 24%,电子钱包占比 23%,银行转账占比 17%,其他占比 3%。在东欧和独联体地区,流行的支付类型有 QIWI 钱包,用户达 1700 万;YooMoney,用户为 1800 万;WebMoney,拥有 2900 万用户。
**南美洲和中美洲市场**:南美和中美洲市场按在线支付方式类型细分情况为:支付卡占比 60%,现金占比 14%,银行转账占比 14%,电子钱包占比 11%,其他占比 1%。该地区流行的支付方式包括 Rapipago、OXXO Pay 和 Pago Fácil。
**中东和非洲市场**:中东和非洲市场按在线支付方式类型细分如下:支付卡占比 47%,现金占比 18%,银行转账占比 17%,电子钱包占比 14%,其他占比 4%。该地区流行的支付方式包括拥有 5100 万用户的 M-Pesa、2100 万用户的 Airtel以及 230 万用户的 CashU。
支付方式是指个人在购买商品和服务时向商家或企业转移资金的多种方式。这些方式包括现金、信用卡/借记卡、银行转账、移动支付和数字钱包。它们是消费者和企业之间的桥梁,促进了资金的交换。它们提供各种功能和安全措施,以满足个人偏好和情况。支付方式可以采取各种形式,从传统的现金交易到最新的数字创新。在当今快节奏的世界中,它们对于在各种业务类型中开展经济活动不可或缺,包括电子商务、实体店等。14 种不同类型的支付方式,揭示它们的独特优势和劣势。
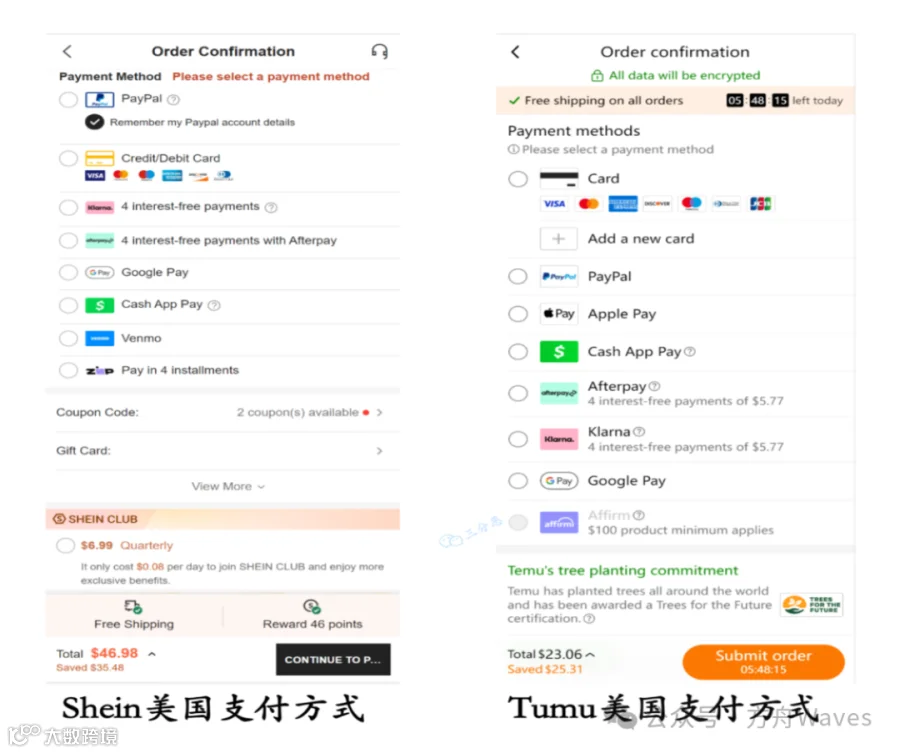
Shein和Tumu美国站的支付方式
借记卡支付(Debit Card Payment):借记卡允许您通过从银行账户中扣除资金进行交易。它们提供了不携带现金的便利和跟踪支出的能力。但是,它们也存在卡被盗的潜在风险。
信用卡支付(Credit Card Payment):信用卡提供循环信用额度,允许您先购买后付款。它们提供了建立信用等好处。但是,如果管理不善,它们可能导致利息费用和潜在的债务积累。

预付卡(Pre-Paid Card):预付卡是一种预先加载了一定金额的卡。它们是一种安全的支付方式,因为它们与您的银行账户无关,并可以控制支出。但是,您需要用资金重新加载它们,这可能不方便。
自动支付(Direct Debit & Direct Deposit):自动支付是一种方便的支付方式,其中付款会自动从您的银行账户或信用卡中扣除。这确保了及时的账单支付,但您需要确保有足够的资金。存在忘记或透支的风险。
现金(Cash):现金仍然是一种广泛使用的支付方式,特别是在小型本地交易中。它易于使用且到处都被接受。然而,它可能会丢失或被盗,并且对于在线购买并不实用。
支票:支票是一种传统的支付工具,提供了清晰的支付历史和延迟支付处理的好处。然而,它们存在支票跳票的风险,并且需要书写、邮寄和存入。
先买后付(BNPL):先买后付(BNPL)服务允许您购买并将付款延迟到以后的日期。这提供了灵活性,但可能导致过度消费和债务积累。此外,如果付款延迟,您可能会受到利息费用的影响。
网上银行(Online Bank):网上银行允许您在银行账户之间转账或进行电子支付。它是一种方便且安全的支付方式,但可能需要互联网访问和一些网上银行平台的知识。下图以 Bangkok Bank 支付方式为例,展示在线网银支付方式的支付体验:

移动支付(Moblie Payment):移动支付涉及使用智能手机或移动应用程序进行交易。它们方便且安全,但依赖于兼容的设备和可靠的互联网连接。
UPI 和 QR 码:统一支付接口(UPI)和 QR 码支付在印度广受欢迎。它们允许使用支持 UPI 的移动应用程序进行即时转账和支付。它们非常方便、成本效益高且安全。
销售点(POS)终端:POS 终端在零售店中很常见。它们允许您通过刷卡或借记卡进行支付。POS 支付快速高效,但需要硬件和可靠的网络连接。
数字钱包(E-Wallet):数字钱包安全地存储您的支付信息,允许您进行快速在线支付。它们提供便利和安全性,但需要兼容的应用程序和互联网访问,新兴市场尤其流行。下图以 PayPay 支付方式为例,展示钱包类支付方式的支付体验:

账户对账户(A2A):是一种以实时支付渠道为基础,由消费者直接向企业账户进行的电子支付方式,因收款成本低受到商户群体的青睐。下图以 Bank of Ayudhya 支付方式为例,展示银行转账支付方式的支付体验:

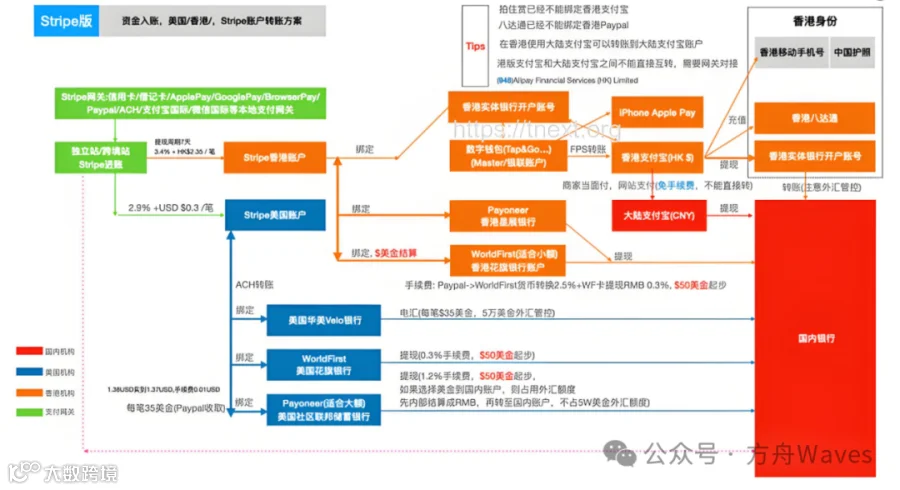
外的消费者通过本国的支付平台比如Stripe使用资金银行账户的资金购买商品,资金汇到海外的电商平台的结算户,然后通过外币结算到国内的支付机构的外币账户,再通过结汇到国内的银行账户,然后三方支付机构把资金代发给本国的商户。
支付收单,使用国际支付机构。结算收款:一般卖家是通过绑定三方支付机构账户的方式,由该第三方机构与合作银行完成换汇(结售汇流程),最终到达卖家的境内银行账户。详细账户流程如下:
技术对接方式
Hosted Checkout(托管收银台)
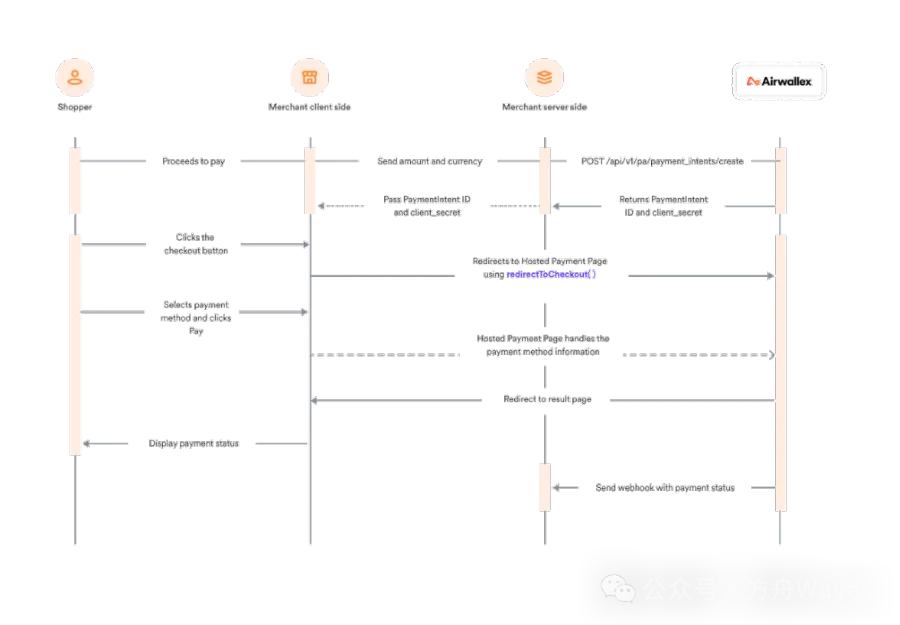
Checkout 是一种低代码支付集成,可为收单商户创建一个可定制的收银台页面。一般支付平台支持商户将 Checkout 直接嵌入的网站(iframe嵌入用户感知无跳转),或者将重定向到支付公司托管的支付页面(用户端有跳转感知)。支持一次性支付和周期订阅服务。类似国内PC端网银支付但更强大,支持商家企业在限定的范围内通过勾选方式自定义收银台页面,比如添加支付方式选择、买家账单地址、手机号、邮件地址等。代码开发量较少、接入难度中等,可快速上线适合中小企业或业务起步期业务。但无法留存卡信息等,Authorization Success Rate支付成功率及False Decline Rate误拒率等。以Airwallex为例描述托管支付页面集成中的信息流。
Payment Links(支付链接)
是通过点击某一链接完成的在线付款方式。使用这种方法,企业可以通过生成付款链接URL,然后利用电子邮件、短信等各种通信渠道与付款人分享此链接。付款人可以通过使用由企业创建的安全付款链接进行线上支付。企业可以无需开发快速接入,利用链接支付,企业能够独立于他们的网站和支付处理能力,为消费者带来迅速的结账流程。链接支付使得结账过程极为快捷,企业仅需几秒钟便可通过网站、通讯平台或者电子邮件将支付链接分享给消费者。
Drop-in Elements(自定义UI收银台)
在支付通过官方的checkout基础上,商户企业可以通过官方提供的前端JS组件,自定义收银台UI,构建更加符合用户习惯的支付体验。仅部分通道支持。
Payments Plugins(支付插件)
支付插件简单来说由第三方技术平台(可能是支付通道本身)开发聚合的支付技术平台,通过低代码或者较低的代码嵌入到自建站或Saas独立站,便于个人开发者或者SaaS Seller简单、快速、低成本构建自己支付方式。目前主要分为两类服务商:
1)由Airwallex、Stripe等官方支付通道主要面向shopify、wordpress等saas平台(但不限于电商saas)提供的的单一通道的自有支付产品服务的插件。此类saas平台一般可按照官方文档进行简单配置快速构建。
2)由开发者平台面向个人/企业小团队开发者提供支持多业态的纯技术服务插件,聚合较多支付通道产品服务,通过配置获取支付链接、统一回调地址、适合有一定开发能力团队/个人,支付通道开通申请由商家自己完成,可能存在安全隐患但部分支持源码购买。
Embedded Payments(嵌入式支付)
嵌入式支付是指支付功能直接嵌入软件平台,客户不需要与其他服务整合来接受支付,能够跳过通常的结账流程,直接在网站或应用程序上单击一下即可付款。
API集成
前端UI完全由商家自行开发和定义,符合PCI认证要求的商家被允许自主收集信息支付要素,如无资质则需通过获取支付链接进行跳转。
SDK集成
此方案对于商户是否具有 PCI 资质一般无要求,适用于青睐轻量集成、对支付流程自定义程度无较高要求的商户。通过使用卡支付 SDK , 以最少的开发成本实现组件形式接入卡支付方式,并减少支付流程中的页面跳转、从而降低支付流程中的买家流失率,为买家提供更加优质的支付体验。银行卡支付的卡信息收集页面、设备指纹信息由SDK完成。
对于商户来说,支付成功率(authorization rate) 、拒付率(chargeback rate)和支付误拒(False Decline)是2个重要指标。
支付成功率:成功获得发卡行批准\授权的交易比率。支付成功率高,意味着更多成功交易和更高营收。
拒付率:消费者拒绝向发卡行支付账单的比率。拒付是海外消费者常用的一项权利,在遇到争议订单交易时,消费者会向银行要求撤销已经支付的交易。拒付发生时,发卡行可以不经过商户允许,直接将货款项直接退给用户。常见原因有欺诈交易、货不对板、未顺利交付服务等等。拒付率越高,意味着商户的损失越多。
支付误拒(False Decline)是指消费者存在真实购买意向,同时账户也有能力支付,但由于网站、购物车、支付服务商等方面设置失误,导致交易失败的情况。例如,一个定居在加州的信用卡持卡人出差至德州,然后在电商平台下单了一个客单价在 500 美金以上的大件商品,而该持卡人之前的消费习惯可能是每单几十美金。



