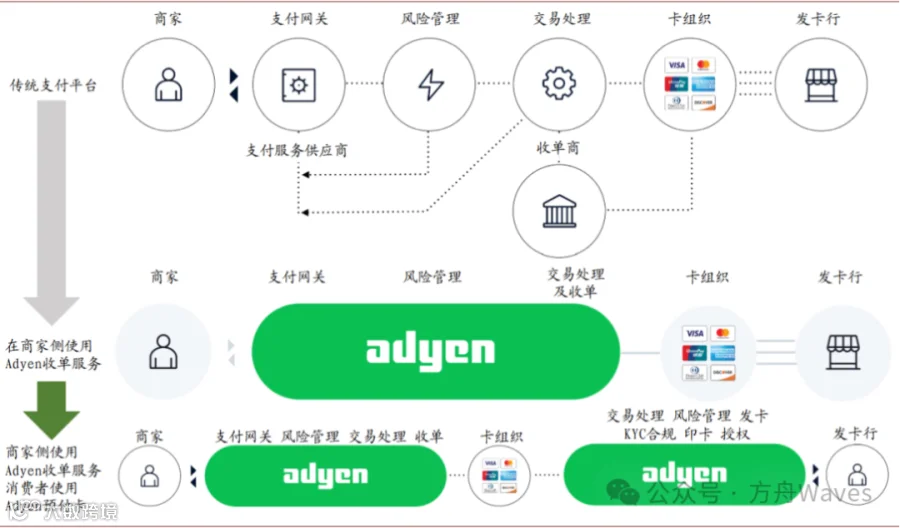
Adyen成立于2006年,目前已在20多个国家和地区设立了办公室,服务全球近4,000家中大型企业。Adyen致力于最小化商家收款的复杂性,在支付链条中扮演网关和收单商的角色,前端聚合全球范围内的250多种支付方式、后端对接全球各类清算组织和发卡行,并提供风险管理等功能,帮助商家搭建高效的全球交易网络,从商家的每笔销售额中抽取交易费作为收入。
以高端市场为切入口,满足复杂收款需求。全球大部分国家和地区均拥有各自独有的支付系统,大型跨国企业为了促进当地消费者完成交易,需要耗费大量资金和时间对接种类繁杂的支付方式。相较大多新兴支付服务商以中小商家为初期目标市场,Adyen自创立起就以服务大型商户为目标,通过自主研发的一体化全球聚合支付平台,将业务覆盖到五大洲并支持150多种货币交易,能够帮助商家简化支付处理的复杂性、提升全球化运营的效率。当前公司营业收入的96%为基于交易量的支付服务收入,而大型商家又贡献其96%的交易量。
打造本地化销售团队,不断提升服务体验。Adyen设立了遍布全球的销售网络,为大型商家配置1对1的销售专员,提供全方位的售前咨询和售后服务,获得较高的商家留存——2019年新增交易量的80%由存量客户所贡献、客户流失率常年保持在1%以下,以及较高的营销回报——2019年单位营销投入带来155倍的新增交易量(TPV)、大幅领先于同业。为拓展市场空间及提升净交易费率,Adyen已开始尝试“自上而下”切入中型市场,主要通过24/7的在线客服以及通过平台型企业间接触达其平台上的卖家(sub-seller)。
业务聚焦于支付本身,崇尚技术自主研发。Adyen围绕支付流程打造了一整套深度服务的解决方案,形成了自身独特的竞争力——包括一体化商务平台(Unified Commerce)、销售额提升系统(Revenue Accelerate)、风险控制系统(Revenue Protect)、消费者洞察功能(Customer Insights)等。Adyen技术优势领先且所有功能均为自主开发,以确保底层代码库的统一,有助于进行更快速的功能迭代、及时响应商家不断变化的需求,并通过在全球范围内设置的八个数据中心,力求减少处理延迟、保证支付平台稳定运行。
Adyen线上支付(Online Payment)包含网页端支付、App内部支付、链接支付(Pay by Link)和自动订阅等多个渠道,覆盖全球范围内的主流支付方式。同时,Adyen线上支付可以优化支付流程以提升消费者转化率,包含自动检测卡片类型、信息加密存储、自动调整支付界面等功能,并在后台提供智能仪表盘(Dashboard),使商家能够获取全球范围内的实时可视化支付交易数据。
2006年,Adyen由一群企业家在荷兰阿姆斯特丹成立,包括PietervanderDoes和ArnoutSchuijff.
2009年,签下第一个全球企业商家Groupon.
2012年,获得首个欧洲收单牌照,在旧金山、伦敦、巴黎和斯德哥尔摩开设办事处,且服务中添加了销售点(POS)。
2015年,推出线下支付解决方案,交易量达500亿美元,为超过4500家企业提供250种付款方案;同年在悉尼开设办事处,新增POS服务,并以合作银行的渠道获得美国收单牌照.
2016年,通过合作银行的渠道获得巴西收单牌照,推出RevenueAccelerate产品服务和AdyenforPlatforms产品服务.
2017年,获得欧洲银行业牌照,推出Checkout收银台结账解决方案,在新加坡、中国香港、澳大利亚和新西兰获得收单牌照,支付处理量超过1000亿欧元.
2018年,在荷兰阿姆斯特丹证券交易所上市;推出3DSecure2解决方案、终端API解决方案,在新加坡和新西兰推出POS解决方案,将UnifiedCommerce全渠道解决方案推广至加拿大,在东京和孟买设立办事处.
2019年,拓展非洲地区支付服务,获得发卡牌照并上线发卡业务.
2020年,在华沙和迪拜开设办事处,推出Giving功能,在马来西亚获得收单牌照.
2021年,推出Restore产品,在日本获得收单牌照,获得美国分行银行牌照.
Adyen 的创始团队成员包括 Pieter van der Does 和 Arnout Schuijff。
Pieter van der Does 是 Adyen 的首席执行官兼联合创始人。他在支付领域拥有丰富的经验和深刻的见解。在创立 Adyen 之前,他曾在英国支付公司 Worldpay 工作,这段经历帮助他塑造了 Adyen 的发展理念和方向。他致力于打造一个不会与商家争夺用户的支付系统,专注于为企业提供高效、便捷且安全的支付解决方案,使企业能够通过 Adyen 的平台轻松接受全球各种支付方式。
Arnout Schuijff 是 Adyen 的首席技术官(CTO)兼联合创始人。他在技术研发和创新方面发挥着重要作用。与 Pieter van der Does 一起,Arnout Schuijff 带领团队着手构建了一个能够满足当今快速增长的全球业务快速变化需求的平台。他们致力于建立直接连接到全球卡网络和本地支付方式的现代基础设施,实现统一商务,并为商家提供购物者数据洞察,推动了 Adyen 在支付技术领域的不断发展和进步。
支付品牌 |
Adyen |
品牌类型 |
支付网关 |
官方网址 |
www.adyen.com |
业务区域 |
全球 |
主要市场 |
全球企业 |
交易体量 |
9700亿欧元/年 |
国家覆盖 |
30+ |
币种覆盖 |
50+ |
支付方式 |
250+ |
企业用户 |
4500 |
牌照资质 |
收单行/发卡行 |
个人用户 |
- |
成本费率 |
支付费 |
0.11欧元+支付方式费 |
提现费 |
0 |
国际卡 |
1% |
换汇费 |
本币结算 |
退款费 |
0.11欧元+支付方式费 |
保证金 |
- |
开户费 |
- |
争议处理 |
7.5~15USD/笔 |
|
|
拒付支持 |
随支付方式 |
退款支持 |
随支付方式 |
汇率处理 |
- |
支付限额 |
随支付方式 |
结算周期 |
最快T+2 |
终端支持 |
WEB/APP/H5 |
资金结算 |
如果支付方式也支持该货币作为结算货币,则提供同类结算。同类结算意味着该计划或 Adyen 不会进行货币兑换。除了同类结算外,Adyen还支持多种货币的本地支付。这意味着,例如,Adyen可以通过欧洲收单获得澳元,并在位于澳大利亚的银行账户上进行本地支付。如果不支持本地付款,或者您没有本地银行账户,资金将通过跨境转账结算。本地付款是最快的收款方式,可以避免银行对跨境转账收取的潜在费用。为了接收本地付款,您的银行账户必须位于结算货币为主要使用货币的国家/地区。 |
注册资质 |
-不详 |
支付工具 |
ALL |
对接方式 |
Hosted Checkout(托管收银台)、Embedded Payments(嵌入式支付)、Payment Links(支付链接)、Drop-in Elements、Payments Plugins(支付插件)、API集成、SDK集成 |
账户限制 |
可以为每个商家帐户配置多种付款货币。商户需要为每种收款币种添加一个收款账户。如您拥有多币种银行账户,则可以对多个付款账户使用相同的银行详细信息。未设置付款账户的每种交易币种都将转入设置的主要结算币种。 |
服务支持 |
中文文档、注册后1对1专属客户经理服务;工单支持,非常不友好 |
备注 |
没有月费、设置费、集成费或关户费,这一点很值得一提。但是,根据交易量和地区,每月的最低发票金额为 100 欧元(120 美元)。 |
Adyen 对每笔交易收取手续费和付款方式费。以美国运通为例,手续费为10美分,支付方式费为3.95% |
线上支付(Online payments):适用于任何商业模式,支持全设备和跨渠道的线上支付。
线下支付(Point of sale):通过智能 POS 机技术方案管理线下支付。
跨渠道支付(Unified commerce):借助 Unified Commerce 融合数据,提升消费者体验。
平台型业务支付解决方案(Adyen for platforms):让平台的全球卖家和服务提供者轻松注册、销售与收款。
风控管理(Risk management):运用欺诈防御技术和可定制风险规则防范欺诈与纠纷。
营收优化(Revenue optimization):提升支付成功率与转化率。
公益事业(Adyen impact):通过 Giving 和 Restore 功能,支持购物者向慈善机构捐款或资助气候行动项目。
数据洞察(Insights):在 Adyen 商户后台管理全渠道支付实时数据。
身份验证(Authentication):以智能身份验证优化支付体验。
金融产品(Financial Products):发行虚拟或实体支付卡
线上与线下支付:支持互联网、手机及门店 POS 机等多渠道支付,涵盖全球主流支付方式,提供快捷可靠的付款体验。
平台收款:如 Adyen for Platforms,为平台型企业提供支付收款服务,帮助平台上的卖家(sub-seller)实现便捷收款。
全渠道融合支付(Unified Commerce):实现线上线下渠道支付的融合统一,简化商家支付处理复杂性,提升全球化运营效率。
发卡业务:使企业能够发行自己的支付卡,进一步拓展业务范围。
其他产品功能:包括全球信用卡收单、本地支付方式聚合、风控管理、营收优化工具、消费洞察、支付身份验证等,全方位满足商家需求,助力企业提升支付安全性、优化营收并深入了解消费者行为。
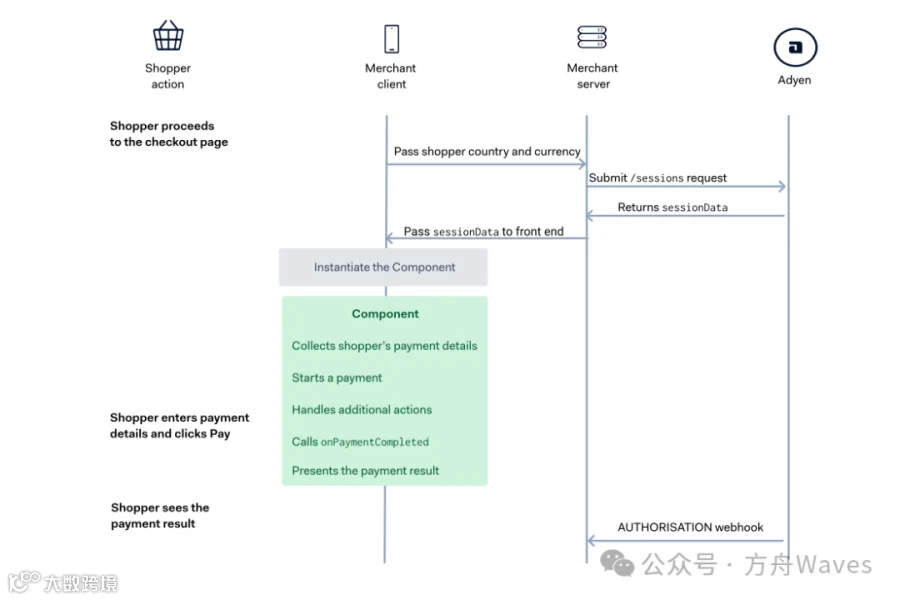
购物者进入结帐页面。商家的服务器使用来自客户的购物者的国家/地区和货币信息来创建付款会话。商家的前端使用服务器中的会话数据创建组件的实例。该组件收集购物者的付款详细信息,处理其他操作,并将付款结果呈现给购物者。商家的 Webhook 服务器会收到包含付款结果的通知。
**现金支付方式**:- Boleto(巴西) - OXXO(墨西哥) - Payshop(葡萄牙)
**直接借记方式**:- ACH Direct Debit(美国) - SEPA Direct Debit(欧洲) - BACS Direct Debit(英国)
**先买后付方式**:- Affirm(北美) - Afterpay & Clearpay(澳大利亚) - Alma - Billie(B2B 买家) - Atome(东南亚) - Klarna(全球) - Oney(法国) - PayPo(波兰) - Riverty(欧洲) - Zip(多国家)
**电子钱包方式**:- Alipay(中国) - AlipayHK(香港) - Boost Wallet(马来西亚) - DANA(印度尼西亚) - DOKU Wallet(印度尼西亚) - Gcash(菲律宾) - GoPay(印度尼西亚) - Google Pay™️ - GrabPay(东南亚) - Hipercard(巴西) - KakaoPay(韩国) - MB WAY(葡萄牙) - MobilePay(丹麦、芬兰) - MoMo(越南) - PayPal - PayPay(日本) - PayCo(韩国) - PayMe(香港) - PromptPay(泰国) - Samsung Pay - Touch 'n Go Digital(马来西亚) - TWINT(瑞士) - Vipps(挪威) - Walley(北欧) - WeChat Pay(中国)
**银行卡方式**:- American Express (AMEX) - BENEFIT(巴林岛) - Cartes Bancaires(法国) - Dankort(丹麦) - Diners - Discover - Elo(巴西) - JCB - KNET(科威特) - Maestro - Mastercard - V Pay - Visa - eftpos Australia(澳大利亚)
**网上银行方式**:- BLIK(波兰) - Bizum - DOKU VA(印度尼西亚) - EPS(奥地利) - Giropay(德国) - Interac(加拿大) - Online banking Czech Republic(捷克共和国) - Online banking Finland(芬兰) - Online banking India(印度) - Online banking Malaysia(马来西亚) - Online banking Poland(波兰) - Online banking Slovakia(斯洛伐克) - Online banking Thailand(泰国) - Open banking / PaybyBank - Pay Easy online banking - Swish(瑞典) - Trustly
**实时支付方式**:- DuitNow(马来西亚) - PIX(巴西) - PayNow(新加坡)
**代金券、预付卡和礼品卡方式**:- Meal vouchers - Paysafecard - Multibanco(葡萄牙) - UnionPay