


近几年以来互联网金融飞速发展,各种网贷平台层出不穷。 由于网贷平台贷款流程简单,审批放款速度较快,确实能够在一定程度上满足大家紧急用钱的需求。但是由于好多年轻人对于消费欲望的自我抑制力不够,加上网贷平台借款的便利性——“钱来得很容易往”往造成了年轻人过度消费、寅吃卯粮的不科学的消费观念。另外撸网贷“撸着爽”、“花着爽”但是这爽的背后是网贷的高额利息负担,这使得好多个人甚至家庭不堪其累。
借网贷要三思而行
如果你确实短暂的急需用钱,且保证能还上你的贷款时可以撸一撸网贷问题不大。但如果是为了自己的消费欲望我劝你三思而后行。借网贷弊端如下:
网贷平台贷款利率高:
网贷产品贷款利率普遍较高,一般来说年化利率不超过24%的网贷产品比较常见,甚至还有部分网贷产品年化利率不超过36%。
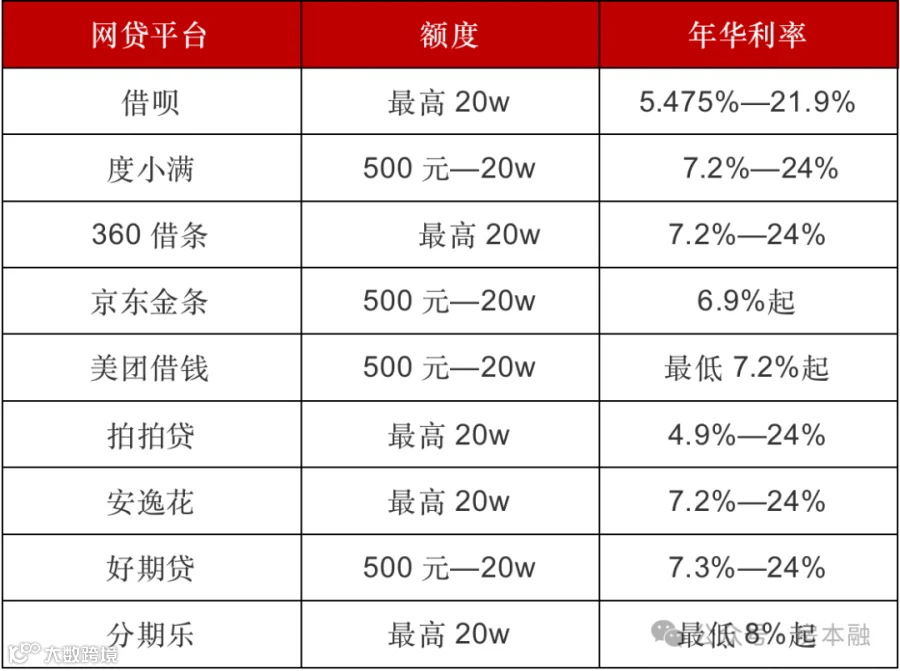
网贷平台的放款机构均为持牌金融机构,因此理论上来说年化利率不超过36%,那么利率就是合法的。不过,金融贷款的司法利率保护上限为24%,因此大多数网贷平台的贷款利率上限为24%。
上面15家网贷平台,有部分网贷平台,年化利率展示为年化综合息费率。除了利息之外,贷款平台还会收取一定的服务费,利息加服务费综合在一起的费率就是综合息费率。
安全性较差:
虽然用户申请网贷产品时,会签署相关协议确保个人信息安全,但是仍然有可能出现个人信息泄露的情况。
贷款额度低:
大部分的网贷产品,贷款额度上限为20万或者30万,如果是线下贷款,贷款额度上限会更高一些。
催收不规范:
网贷产品可能会将催收外包给第三方公司,第三方公司在催收期间,可能会存在不规范的操作。
既然网贷平台优缺点这么明显,那么借网贷到底好不好?借网贷是否好,取决于多种因素,包括借款人的财务状况、还款能力、利率、还款期限以及是否能够控制和合理使用贷款。以下是关于借网贷的一些考虑因素:
1:利率和还款期限:网贷通常具有较高的利率,并且还款期限较短,这可能导致财务压力较大。
2:信用风险:网贷平台可能存在监管不完善的问题,存在较高的信用风险。
3:无抵押贷款:网贷通常是无抵押贷款,这意味着如果借款人无法按时还款,可能会面临财产损失的风险。
4:安全风险:互联网上存在诈骗行为,频繁申请网贷可能会增加个人信息被盗用的风险。
5:影响信用记录:经常申请网贷且不及时还款或逾期,可能会对个人信用记录造成不良影响(有关征信的问题可以参考我的上一篇文章)。
6:影响消费观念:网贷平台的广告宣传可能会让人产生错误的消费观念,例如过度消费。
7:误导和影响年轻人:网贷广告可能对年轻人产生误导,导致他们陷入消费主义陷阱,过度消费,收入与还款不成正比。
8:养成不良习惯:频繁申请网贷可能会养成无节制、懒惰的习惯,致依赖贷款,最终可能陷入债务危机。
总结:
借网贷并不一定是一个明智的选择,尤其是在没有详细计划和安排的情况下。借款人应当充分考虑自己的还款能力、利率、合同条款等因素,并制定合理的经济计划来逐步还清贷款,避免陷入更深的债务困境。综上所述借网贷其实是弊大于利的事情。既然弊大于利那么在确实有资金需求确实“非借不可”的情况下相对于网贷有没有更具性价比的借款方案?接下来为大家推荐两种新的借款方案供大家参考:
一 公积金信用贷:
公积金信用贷款是银行推出的一种信用贷款,用户只需缴纳一定额度的住房公积金,即可申请一定数额的贷款,无需任何抵押和担保。但需要注意的是,该笔贷款不能用于投资理财,否则会被银行收回。一般而言,该笔贷款只能用于个人消费,如旅游、买车等。
公积金信用贷的申请流程:
1.向房源对应的受托银行申请公积金贷款;
2.提交申请资料后,公积金中心会对需要审核贷款人,根据相关规定,判断申请者是否符合贷款资质;
3.受托银行作出给予贷款或不予贷款的决定,一般会在受理的五个工作日内确定申请者公积金贷是否通过;
4.如果申请获得批准,通知借款人办理签约手续。
公积金信用贷与公积金贷款的区别:
1.申请条件不同。公积金信用贷款的申请条件由银行自行决定,请自行咨询,提醒每个银行略有不同。满足一定公积金缴存年限与月缴存额的要求即可。如果是申请公积金贷款,要求用户连续正常缴存住房公积金6个月以上,无公积金贷款余额。
2.用途不同。公积金信用贷款可以用于买车、旅游、装修等个人消费。而公积金贷款其实是房贷的一种形式,只能用来买房。
二 打卡工资信用贷:
这种贷款适用于有固定工资收入的人群,特别是那些通过银行账户定期收到工资的上班族。银行会根据借款人的工资流水来评估其还款能力,并可能提供一定额度的贷款。打卡工资贷款的额度通常是基于借款人工资基数的一定倍数,例如税前工资的十倍以上。申请打卡工资贷款时,借款人需要向银行提供工资信息,包括工资卡对账单、个人所得税证明等材料。银行会对这些材料的真实性进行核实,并决定是否发放贷款。
打卡工资信用贷的流程:
1、借款人将贷款所需的相关手续准本齐全,到相应的贷款机构填写贷款申请,连同相 关贷款的资料也一同提交给工作人员然后提出贷款申请;
2、贷款单位工作人员审核借款人所提交的资料,同时对借贷人进行贷款前审查;
3、资料审核经过以后,联系借贷人进行具体的贷款事宜商议;
4、借贷双方商议出结果后,签订贷款相关协议;
5、贷款单位发放贷款;
6、借款人根据协议上规定的内容进行还
公积金信用贷与打卡工资信用贷相对与网贷来说有以下优点:
1:贷款额度高。
3:审批放款快(即批即放)。
4:年化利率低:3%到3.75%。
5:安全性较高,由于是直接对接银行因此对客户信息保密严格。
公积金信用贷与打卡工资信用贷最突出的优点就是年化利率低。相比上文表格中网贷平台的年化利率这两种贷款更具性价比。如果你个人现在身背高额利率的网贷甚至都可以考虑用公积金信用贷或者打卡工资信用贷来置换目前的高利率网贷。这样可以大大减少个人的还款压力。
本公司常年为客户办理房抵贷款、公积金信用贷、打卡工资贷:
房抵贷 住宅、商铺写字楼均可办理年化3.35% 一年期先息后本、五年期先息后本。可走第三方机构,不查征信。
公积金信用贷、打卡工资信用贷年化利率3.5%。1-3年先息后本、3-5年等额本息,审批放款、利息低。