


西安作为历史文化名城,房地产市场活跃,各大银行纷纷推出房抵贷业务。本文将详细介绍西安各大银行的房抵贷业务,为有需求的客户提供全面的参考。
西安银行的房抵贷业务具有诸多优势。贷款额度高达可贷 1000 万,按房产市场价 7 - 8.5 成批款。贷款期限方面,单笔先息 5 年,年化低至 3.25% 起。还款方式多样,包括等额本息、先息后本、随借随还。年龄准入较为宽泛,借款人 18 - 60 周岁,抵押人 18 - 65 岁周岁。户籍要求为中国大陆人士,港澳人士需做律师楼的婚姻见证,外籍人士不可。抵押成数方面,西安住宅净值 7 - 8.5 成,别墅 6 成,商铺、写字楼 5 成,商务公寓 5 成。商铺、写字楼的楼龄不超 25 年,实际用途为住宅的楼龄可以不超 35 年。
中信银行的房抵贷产品也备受关注。年化利率统一定价 3.6% 起,根据客户星级分档定价。更高授信额度在 1000 万以内,放款后可加增不超过 150 万的小微信秒贷信用额度。贷款期限为单笔贷款 3 年期,还款方式有先息后本 3 年到期无还本续贷最长 20 年先息后本、等额本息 / 等额本金 3 年到期无本续贷最长 20 年等额本息 / 等额本金、随借随还。贷款成数方面,住宅房产可贷额度为房产评估价的 70%,别墅房产可贷额度为房产评估价的 60%,毛坯别墅看地段确定成数,一般是 5 成。年龄要求 18 - 69 岁,借款人必须是营业执照上的法人、股东、高管,无持股比例要求。西安营业执照需要满 6 个月以上,房产性质必须是出让地、综合用地,70 年产权的住宅,建筑面积 60 平米以上或者别墅,房产年龄 25 年以内建成。
中国银行、建设银行、工商银行也是西安房产抵押贷款的重要选择。中国银行是目前西安市场利率最低的银行之一,房产抵押贷款利率为基准利率的 1.1 倍,贷款期限可达 30 年。建设银行房产抵押贷款利息相对较低,为基准利率的 1.2 倍,贷款期限也可达 30 年。工商银行房产抵押贷款利息为基准利率的 1.3 倍,贷款额度较高,可达抵押房产市场价值的 70%。
二、建设银行房抵贷业务

(一)贷款条件严格把控
建设银行在房抵贷业务上对贷款条件严格把控。首先,借款人必须具有合法的身份,即拥有正规合法的身份证、户口本等身份证明材料。同时,要求借款人信用记录良好,无不良信用记录,这是确保贷款能够安全收回的重要保障。此外,抵押的房屋房龄需不满 20 年,以保证房屋的价值和可变现性。对于房产的产权要求明晰,可进入市场流通,确保在出现风险时能够顺利处置抵押物。
(二)办理流程清晰明了
办理建设银行房抵贷业务,首先需要准备房产证、身份证、婚姻关系证明的原件和复印件、当地常住户口或当地长期居住证明材料等资料。银行在受理申请后,会对提交的资料进行审核,整个受理期限约为 20 天。建设银行房抵贷业务的利率年化 4.5%,还款方式为三年先息后本。具体办理流程如下:客户向银行提出申请,书面填定申请表,同时提交相关资料;银行对借款人提交的申请资料调查、审批通过后,双方签订借款合同、担保合同,视情况办理相关公证、抵押登记手续等;经银行审批同意发放的贷款,办妥所有手续后,银行以转账方式向借款人指定个人结算账户发放贷款;借款人按借款合同约定的还款计划、还款方式偿还贷款本息;贷款结清包括正常结清和提前结清两种,正常结清在贷款到期日或贷款最后一期结清贷款,提前结清则需在贷款到期日前向银行提出申请,由银行审批后到指定会计柜台进行还款。贷款结清后,借款人应持本人有效身份证件和银行出具的贷款结清凭证领回由银行收押的法律凭证和有关证明文件,并持贷款结清凭证到原抵押登记部门办理抵押登记注销手续。
(三)放款额度较为可观
以西安市高新区新西蓝一期为例,该小区共有 10 栋楼 1584 户业主,目前参考均价为 13953 元 /㎡(2022 - 11)。在此小区的房产可办理建设银行房抵贷业务,放款额度为市场总价的 70 - 80% 左右,能够为借款人提供较为可观的资金支持,满足其消费或经营用途的资金需求。
三、农业银行房抵贷业务

(一)助力复工复产新举措
农业银行积极响应国家政策,推出 “房抵 e 贷” 业务,为个人客户提供了强有力的信贷支持,有力地促进了个体经济的复工复产。在疫情期间,许多个体工商户和小微企业主面临资金周转困难的问题,农业银行的 “房抵 e 贷” 犹如一场及时雨,为他们带来了希望。该业务以符合农业银行要求的房产做抵押,可用于经营和消费,为客户提供了更多的资金使用选择。
(二)业务特点鲜明
申请便捷:客户可通过线上渠道申请 “房抵 e 贷”,无需繁琐的线下手续。登录农行掌银 APP,在贷款栏目点击 “优选产品”,选择 “房抵 e 贷” 即可在线申请,大大节省了客户的时间和精力。
评估迅速:农业银行拥有专业的评估团队,能够快速对抵押房产进行评估。评估结果直接影响贷款额度,高效的评估流程为客户提供了便利。
办贷快速:优化了办贷流程,审批高效。从申请到放款的时间大大缩短,满足了客户对资金的紧急需求。
用途广泛:可用于经营和消费,满足不同客户的需求。无论是个体工商户的经营资金周转,还是个人的消费需求,如教育、医疗、购买大额耐用消费品等,都可以通过 “房抵 e 贷” 得到满足。
利率优惠:利率低至 3.5%,在市场上具有较强的竞争力。较低的利率减轻了客户的还款压力,让客户能够更加轻松地使用贷款资金。
贷款额度高:最高可达 1000 万元。这个额度能够满足大多数客户的资金需求,无论是小微企业的扩大经营,还是个人的大额消费,都能得到有力的支持。
农业银行的 “房抵 e 贷” 业务以其鲜明的特点和优势,为西安的客户提供了优质的金融服务,为促进地方经济的发展做出了积极贡献。
四、工商银行房抵贷业务
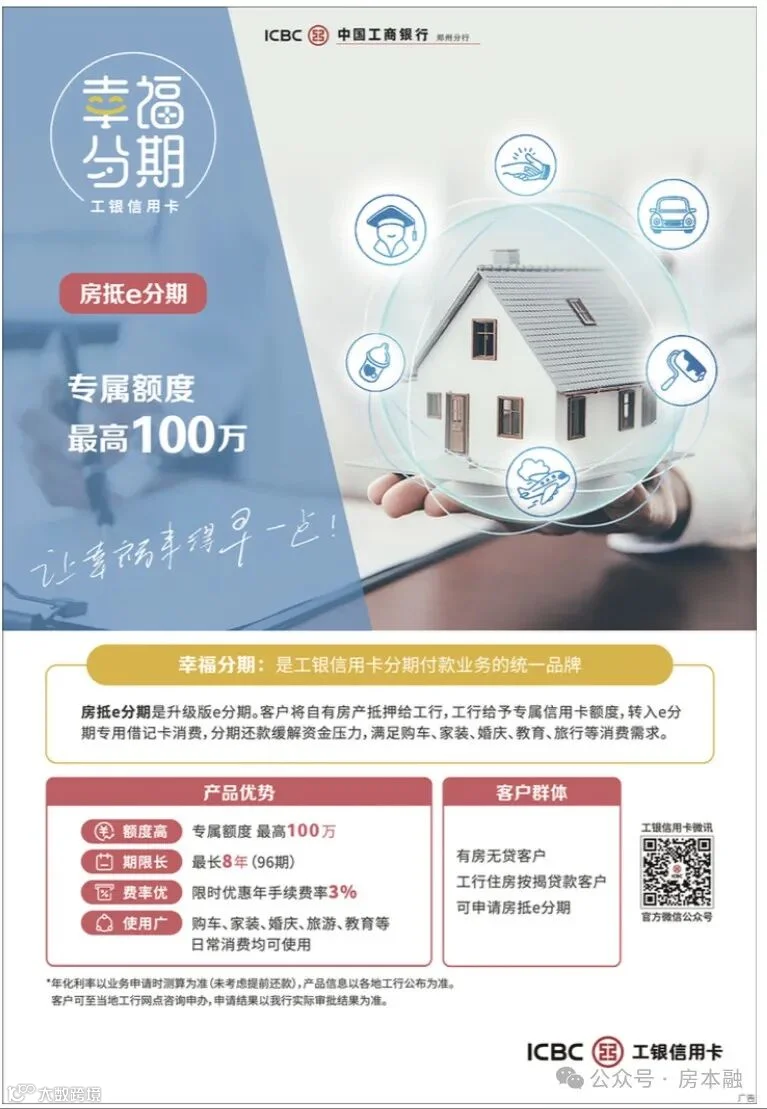
(一)个人 e 抵快贷
“个人 e 抵快贷” 是工商银行推出的一款以个人房产作为抵押,为小微企业和企业主提供的线上循环贷款产品,主要用于生产经营活动。这款产品具有便捷、高效的特点,为小微企业和企业主解决了资金周转的难题。
(二)贷款要求与额度利率
在贷款要求方面,借款人年龄需在 18(含)-65 周岁(不含)之间,企业需持续稳定经营。以小微企业主申请办理的,小微企业须工商登记情况正常。经营贷和消费贷的利率有所不同,经营贷利率较低,消费贷利率相对较高。其中,经营贷利率一般为一年期 LPR,目前约为 2.87 厘(假设借 10 万,一个月利息 287 元);消费贷利率为 4.2%,即 3.5 厘(借 10 万每月利息 350 元)。额度方面,产品的更高授信额度是在 1000 万,具体额度根据房产类型确定。住宅房产可贷额度为房产评估价的 70%;别墅房产可贷额度为房产评估价的 60%;商业性质房产(写字楼、门面)可贷额度为房产评估价的 50% 和 60%。
(三)办理流程与资料
办理工商银行房抵贷业务需要准备多种资料,包括身份证、户口本、结婚证 / 离婚证和离婚协议、房产证、详版征信报告、近一年银行流水、营业执照、其他资产证明等。办理流程如下:首先准备资料,然后由评估公司上门评估房产价值;接着进行面签,对借款人的资质和贷款申请进行审核;下户(经营场地 / 抵押物),实地考察企业经营情况和抵押物状况;整单提交后,银行进行审批,出批复;借款人签合同、入押,将房产抵押给银行;最后出他项权利证书,银行放款。整个流程清晰明了,为借款人提供了便捷的贷款服务。
五、西安银行房抵贷业务

(一)申请流程详细介绍
西安银行房屋抵押贷款的申请流程主要如下:首先,贷款人前往银行填写贷款申请表,并提交相关资料,包括个人身份证明、结婚证、户口本、房产证等。接着,银行将对贷款人的房产进行评估,确定其市场价值。然后,银行会根据贷款人的个人信用记录、还款能力、贷款用途等方面进行审批,决定是否批准贷款。如果贷款申请被批准,银行将与贷款人签订借款合同和抵押合同。之后,在房产所在地的房地产管理部门办理抵押登记手续。最后,银行将贷款金额发放到指定的账户。需要注意的是,不同的客户情况可能会导致流程略有差异,建议在申请前详细了解并咨询相关专业人士。
(二)产品特点多样
贷款额度高:西安银行房抵贷单笔可贷额度高达 1000 万,按房产市场价 7 - 8.5 成批款,能够满足大部分客户的资金需求。例如,一套位于西安市区价值 500 万的房产,根据批款比例,可贷款额度在 350 万 - 425 万之间。
贷款期限长:还款期为 10 年,降低了客户的融资成本,让客户有更充足的时间规划资金使用和还款。
还款方式灵活:提供等额本息、先息后本、随借随还等多种还款方式,客户可以根据自己的实际情况进行选择。比如,对于短期资金周转的客户,可以选择先息后本的方式,前期还款压力较小;而对于有稳定收入的客户,等额本息则是一个较为合适的选择。
利率低:年化利率低至 3.05%,高新技术企业可享受更低优惠。以贷款 100 万为例,按照 3.05% 的年化利率计算,一年的利息仅为 30500 元,相比其他贷款方式,成本更低。
准入条件明确:年龄准入为借款人 18 - 60 周岁,抵押人 18 - 65 岁周岁;户籍要求为中国大陆人士,港澳人士需做律师楼的婚姻见证,外籍人士不可;公司要求方面,企业注册成立时间必须满半年、借款人需占股为不得低于 10% 的股东,借款人必须持股满三个月以上,上班族可处理执照问题。同时,楼龄原则上不超 30 年,优质楼盘可视情况准入,房产为住宅、公寓、沿街商铺等。需要提供公司或者借款人近半年的收入,且每月至少必须有一笔贷方 1000 元的进账金额,收入可以覆盖负债。准入区域包括房屋位于西安碑林区、莲湖区、新城区、灞桥区、未央区、雁塔区、阎良区、临潼区、长安区、高陵区、鄠邑区均可准入。
六、各大银行对比分析
(一)利率浮动方式
不同银行的利率浮动方式有所不同。大型银行如工商银行、建设银行等,其 LPR 加点相对较低,利率较为稳定。而一些小型银行可能 LPR 加点较高,利率波动较大。例如,工商银行的经营贷利率一般为一年期 LPR,目前约为 2.87 厘;建设银行房抵贷业务利率年化 4.5%。此外,利率浮动周期也会影响贷款利率,一般来说,浮动周期越短,贷款利率就越灵活,但也会带来更大的利率波动风险。固定利率的贷款方式相对稳定,但贷款利率会比浮动利率高一些。
(二)客户信用评级
客户信用评级对贷款利率影响重大。信用等级高的客户在各大银行都能享受到更低的贷款利率。如工商银行、农业银行等银行,对于信用良好的客户,会给予更优惠的利率政策。客户可以通过及时还款、不逾期、不拖欠等方式提高自己的信用评级,从而降低贷款利率。同时,客户也可以通过银行的官方网站或者第三方信用评级机构查询自己的信用评级。
(三)贷款期限
贷款期限与利率呈反比例关系。一般来说,贷款期限越长,贷款利率就越高。例如,中国银行、建设银行、工商银行的房产抵押贷款贷款期限可达 30 年,但利率相对较高。而一些短期贷款,如农业银行的 “房抵 e 贷”,期限较短,利率相对较低。客户可以根据自己的还款能力和财务状况来选择贷款期限,贷款期限越短,利率就越低,但月供也会相应增加。同时,部分银行对于提前还款会收取提前还款违约金,客户在选择贷款期限时也需要考虑这一因素。
(四)抵押物价值
抵押物的价值也会影响贷款利率。抵押物价值越高,贷款利率就越低。各大银行会根据抵押物的市场价值和抵押率来评估抵押物的价值。例如,西安银行房抵贷单笔可贷额度高达 1000 万,按房产市场价 7 - 8.5 成批款;工商银行住宅房产可贷额度为房产评估价的 70%;别墅房产可贷额度为房产评估价的 60%。不同种类的抵押物对应的贷款利率也会有所不同,一般来说,房产的抵押贷款利率会比车辆、存款等抵押贷款利率低一些。此外,抵押物的地理位置也会影响贷款利率,位于城市中心地带的房产抵押贷款利率会比郊区的房产抵押贷款利率低一些。
(五)还款方式
不同的还款方式对应的贷款利率也会有所不同。等额本息还款方式的贷款利率相对较低,如建设银行房抵贷业务的还款方式为三年先息后本,具体办理流程中提到的等额本息还款方式。等额本金还款方式的贷款利率相对较高。先息后本还款方式的贷款利率也相对较高,但前期还款压力较小。例如,西安银行提供等额本息、先息后本、随借随还等多种还款方式,客户可以根据自己的实际情况进行选择。
(六)银行品牌和口碑
银行的品牌和口碑也是影响贷款利率的因素之一。大型银行如工商银行、建设银行、农业银行等品牌和口碑比较好,贷款利率也相对较低。客户更愿意选择信誉好、口碑好的银行,因此这些银行的贷款利率相对较低。客户可以通过互联网、朋友推荐等方式了解银行的品牌和口碑,综合考虑各种因素,包括利率、品牌、口碑、服务等,选择最适合自己的银行。
综上所述,客户在选择西安各大银行的房抵贷业务时,需要综合考虑利率浮动方式、客户信用评级、贷款期限、抵押物价值、还款方式、银行品牌和口碑等方面的差异,选择最适合自己的银行和贷款方案。
西安金融产品
房抵贷:
1、西安房子抵押一抵利率为3.25%,5年期,可先过营业执照,可纯三方,不查抵押人征信。
西安按揭房二抵最低利率为3.7%,1-5年期,先息后本,工作无要求,查询要求宽松。
2、别墅商铺70%,最高1000万。
3、陕西省有房可贷20-50万信用贷,利率4.1%:5年期。
车抵贷:车贷利息5.4—8.37。
商户贷: 西安营业执照商户贷,农村户口惠农贷利息为3.55%,查询负债要求低,通过率极高。
西安公积金信用贷:
1、工商银行公积金信用贷,额度30w——50W、年化利率3.55%、借款周期,三年期先息后本。还款方式,随借随还没有违约金。对公积金的要求:缴存基数3000及以上,缴存时长:缴满一年。征信要求:无当前逾期,半年内查询次数不超过6次。
2、中银行公积金信用贷,额度30w——50W、年化利率3.55%、借款周期,三年期先息后本。还款方式,随借随还没有违约金。对公积金的要求:缴存基数5000及以上,缴存时长:缴满半年即可。征信要求:无当前逾期,三个月查询次数不超过15次。中行可走人工审核不看查询。
3、西安农业银行网捷贷,额度最高30万,可加白名单。加白后走线下不看负债,不看查询。审批通过率高。
4、西安公积金贷款,打卡工资贷款,社保个税贷款利率为3.5%,1-3年先息后本。3-5年等额本息。
以上两个银行的公积金信用贷产品可以根据自己的条件进行选择。如果以上条件你不满足,比如征信不满足,或者缴存基数不到5000,又或者缴存时长不到半年的可以私信给我,我帮你找其他银行更适合你条件的信贷产品。

往期回顾:
十月西安城六区房价深度解析
银行存款200万,在西安能不能躺平?
西安农业银行个人信贷
工商银行容易借
2024 年 9 月份西安城六区房价分析
你的房贷利率降了吗?
西安各大银行房产抵押贷款产品汇总
西安高新区买房攻略
西安地铁大事记
西安各大银行个人信贷产品汇总