


征信报告在金融领域起着至关重要的作用。它是评估个人信用状况的关键依据,就如同金融市场中的 “指南针”。对于金融机构来说,征信报告犹如一把 “尺子”,衡量着客户的信用风险。例如,银行在审批贷款时,会仔细查看征信报告中的信贷记录、还款情况等信息。如果一个人的征信报告显示其有良好的还款记录,按时偿还贷款和信用卡欠款,那么银行会认为这个人信用良好,风险较低,更有可能批准贷款申请,并且可能给予更优惠的利率和更高的贷款额度。
根据搜索素材中的数据,信用良好的个人在申请贷款时容易获得贷款,利率优惠;信用卡额度较高,优惠也多。相反,如果征信报告中有逾期还款、欠款等不良记录,金融机构可能会拒绝贷款申请,或者在批准贷款时提高利率以弥补风险。此外,在信用卡申请方面,信用良好的人更容易获得较高等级的信用卡以及更高的额度。
征信报告不仅影响个人的贷款和信用卡申请,还对金融市场的整体稳定和效率有着重要意义。通过征信报告,金融机构能够快速、准确地评估潜在客户的信用风险,节省大量的时间和成本,提高金融市场的效率。同时,对信用状况的监控和评估也有助于及时发现潜在的信用风险,采取相应的措施加以防范,从而维护金融市场的稳定。
二、简版征信特点
(一)简洁明了的内容呈现
简版征信报告主要包括信息概要、资产处置信息、垫款信息、信用卡、贷款、其他业务、相关还款责任信息、非信贷交易记录、公共信息明细、查询记录明细等内容。其信贷交易记录以几句话的形式表现,简洁明了,通俗易懂。例如:“2022 年 8 月 10 日重庆蚂蚁消费金融有限公司为其他个人消费贷款授信,额度长期有效,可循环使用。截至 2024 年 4 月,信用额度 5300 元(人民币),余额为 3000,当前无逾期。” 这样的表述方式,让用户能够快速了解自己的信贷情况。
(二)便捷的查询渠道
简版征信的查询渠道十分便捷。可以通过中国人民银行征信中心官网查询,用户只需准备本人身份证,在官网进行注册认证后,即可在 24 小时内获取简版征信报告,下载报告后 7 日后自动清理,且查询免费。部分商业银行网银如建设银行、招商银行、中信银行个人网银也可查询简版征信,持有这些银行网银的用户可按照相应步骤进行查询。此外,部分手机银行 APP 也提供简版征信查询服务,如开通招商银行手机银行,并下载手机银行 APP,即可查询个人征信的简版报告。线下柜台、自助查询机也是查询简版征信的渠道之一,用户可持本人身份证原件前往查询,一年可免费查询两次,第三次起每次收费 10 元,可即时获取报告。
(三)通俗易懂的表现形式
简版征信报告中的内容简洁,采用语言文字描述,本人查看起来更易理解。它不像详细版征信报告那样采用大量表格和特殊符号,对于普通用户来说,无需花费过多时间去研究表格和符号的含义,能够快速了解自己的信用状况。例如,在信息概要部分,简版征信会以简洁的文字概括用户的信用情况,让用户一目了然。同时,简版征信报告中的语句、段落等形式,也更符合普通用户的阅读习惯,便于用户快速掌握自己的征信信息。
三、详细版征信特点
(一)全面丰富的信息内容
详细版征信报告除了包含简版征信中的信息概要、资产处置信息、垫款信息、信用卡、贷款、其他业务、相关还款责任信息、非信贷交易记录、公共信息明细、查询记录明细等内容外,还涵盖了个人身份信息、配偶信息、居住信息、职业信息这些基本信息的详细说明。例如,个人身份信息中会明确展示姓名、性别、身份证号码、出生日期等内容;配偶信息会包括配偶的姓名、身份证号码、联系方式等;居住信息会详细列出居住地址、居住时间等;职业信息会涵盖工作单位名称、工作岗位、工作年限等。此外,详细版征信还有异议标注与本人声明,为用户提供了一个申诉和解释的渠道。如果用户对征信报告中的某些信息存在异议,可以通过异议标注提出申诉,同时也可以通过本人声明对一些特殊情况进行解释说明。
(二)特定的查询方式
详细版征信一般需要去线下的中国人民银行分中心网点或试点的商业银行网点,才能查询打印出来。用户需要携带本人有效身份证件前往这些网点,在工作人员的指导下进行查询操作。与简版征信的多种便捷查询渠道相比,详细版征信的查询方式相对较为单一,但也更加严格和规范。这种查询方式确保了征信报告的真实性和准确性,同时也为用户提供了更加专业的服务。例如,在中国人民银行某分中心网点,用户可以在工作人员的协助下,了解征信报告中的各项内容,并对有疑问的地方进行咨询和解答。
(三)专业详细的表现形式
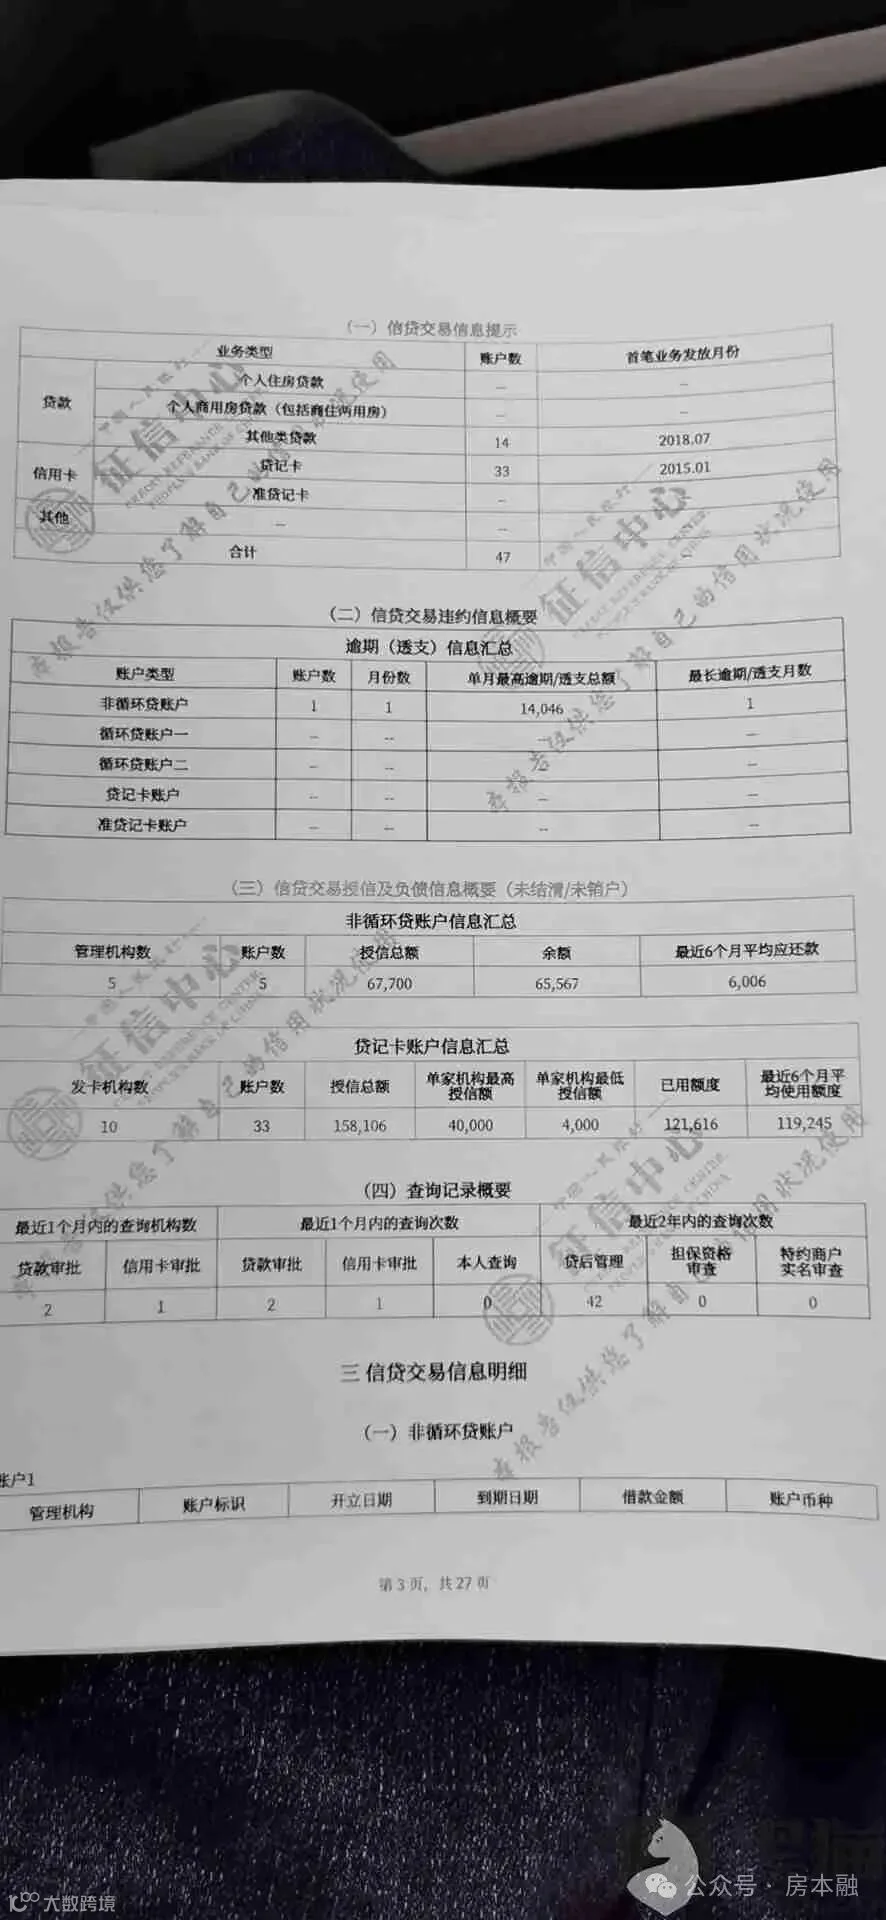
详细版征信以表格贯穿整个报告,只有结尾的报告说明、编制说明不是表格形式。这种表现形式使得报告更加专业和详细,能够全面展示个人所有信贷业务信息明细及信息来源。在详细版征信报告中,会有很多说明还款状态的特殊符号,这些符号在编制说明中有对应的解释。例如,“N” 表示正常还款,“1” 表示逾期 1~30 天,“2” 表示逾期 31~60 天等。通过这些特殊符号,金融机构可以更加准确地了解用户的还款情况,从而评估用户的信用风险。此外,详细版征信报告中的表格形式也使得信息更加清晰明了,便于金融机构进行快速查阅和分析。
四、对比总结
(一)内容差异
简版征信:主要包括信息概要、资产处置信息、垫款信息、信用卡、贷款等内容,信贷交易记录以简洁的语言描述,内容较为概括,不包含个人身份信息、配偶信息、居住信息、职业信息等详细说明,也没有异议标注与本人声明。
详细版征信:内容更加全面丰富,除了简版征信的内容外,还涵盖个人身份信息、配偶信息、居住信息、职业信息等详细说明,以及异议标注与本人声明,能够为金融机构提供更全面的信用评估依据。
(二)查询方式差异
简版征信:查询渠道多样,可通过中国人民银行征信中心官网、部分商业银行网银、部分手机银行 APP 以及线下的柜台、自助查询机等渠道查询,十分便捷。一年可免费查询两次,第三次起收费较低。
详细版征信:一般需要去线下的中国人民银行分中心网点或试点的商业银行网点查询打印,查询方式相对单一,但更加严格规范,确保了报告的真实性和准确性。
(三)表现形式差异
简版征信:内容简洁,采用语言文字描述,除信息概要部分有表格形式外,其他信贷交易记录以语句、段落形式表现,通俗易懂,更适合普通用户快速了解自己的信用状况。
详细版征信:以表格贯穿整个报告,有很多说明还款状态的特殊符号,表现形式专业详细,适合金融机构等专业人士进行深度分析和评估信用风险。
(四)适用场景
简版征信:适用于个人初步了解自身信用状况,如日常查看自己的信贷记录是否正常等。也适用于一些对信用要求不高的场景,如申请小额贷款、办理普通信用卡等。
详细版征信:主要适用于贷款审批等重要场景,如房贷、车贷等,金融机构需要全面了解个人信用信息以评估风险。同时,在一些对信用要求极高的业务中,如大额商业贷款等,详细版征信能提供更详细准确的信息。