


大学毕业半年的儿子如果有网贷,从法律角度来看,父母通常无需承担偿还责任。
根据我国法律规定,成年子女为完全民事行为能力人,可以独立实施民事法律行为。在网贷问题上,若子女已成年,父母一般没有义务替其偿还债务。
例如,《民法典》第十七条规定,十八周岁以上的自然人为成年人。第十八条指出,成年人为完全民事行为能力人,可以独立实施民事法律行为。十六周岁以上的未成年人,以自己的劳动收入为主要生活来源的,视为完全民事行为能力人。
只有在特定情况下,父母可能需要承担一定责任。比如,如果儿子是未成年人,那么父母作为监护人,有义务代替孩子承担偿还责任,替孩子还债。或者儿子欠债后去世,且父母继承了儿子的遗产,此时父母需要以继承的遗产价值为限承担债务偿还责任。依据《民法典》第一千一百六十一条,继承人以所得遗产实际价值为限清偿被继承人依法应当缴纳的税款和债务。超过遗产实际价值部分,继承人自愿偿还的不在此限。继承人放弃继承的,对被继承人依法应当缴纳的税款和债务可以不负清偿责任。
所以,对于刚大学毕业半年的儿子的网贷,父母在法律上通常没有偿还的义务。但作为父母,可能会面临情感上的纠结和困扰,需要在法律和情感之间找到平衡。
二、网贷风险需权衡
(一)了解网贷风险
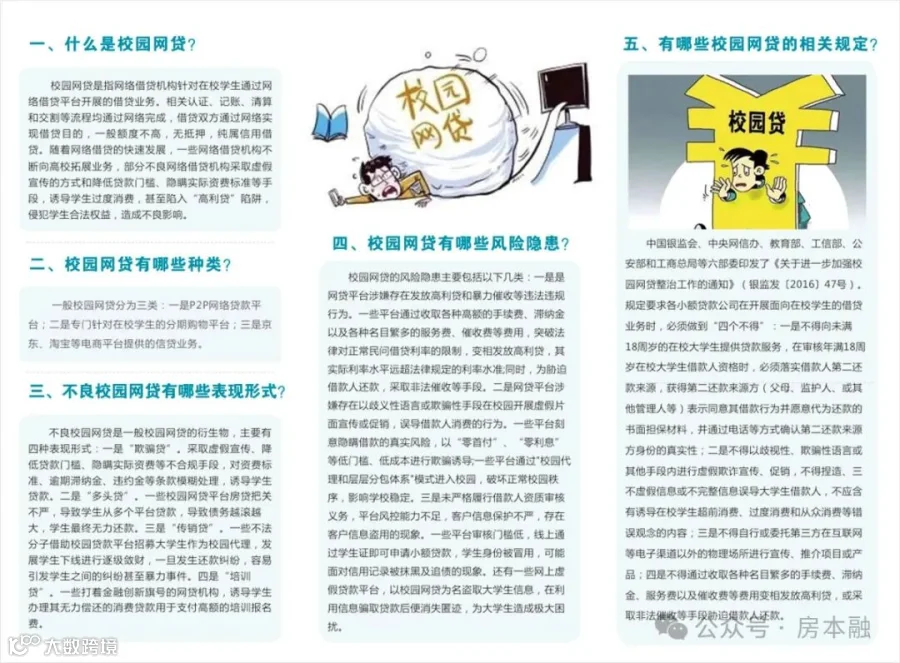
网贷与传统银行贷款相比,确实风险较高。银行贷款的利率受到中央银行基准利率的影响,相对稳定,一般年化利率在 3% 至 8% 之间。而网贷因承担更高的风险和运营成本,其利率往往更高,根据最新的政策规定,网贷平台的借贷利率不得高于银行同期贷款利率的 1.5 倍。若无法按时偿还网贷,可能会面临高额的利息和违约金。此外,一些网贷平台的催款方式可能会采取各种骚扰、胁迫、跟踪、盯梢、非法拘禁甚至包括某些更加极端的手段,迫使借款者不得不东奔西走举新债还旧债,极大地威胁借款者的人身自由和安全。而且,若出现逾期不还的情况,还可能影响个人信用记录,未来踏上社会后,不管是办理信用卡还是申请贷款,都要比别人支付更大的成本甚至可能因此被拒。同时,大学生网络借贷还可能存在泄露个人隐私信息的隐患。
(二)考虑还款能力与意愿
如果儿子有能力并愿意还款,父母可以在一定程度上给予支持。比如,可以给予精神上的鼓励,帮助儿子制定合理的还款计划,监督儿子按时还款。但如果儿子经济能力差或缺乏还款意愿,父母则需要谨慎考虑是否帮助还款。如果儿子缺乏还款意愿,父母轻易帮忙还款可能会让儿子失去责任感,甚至可能会再次陷入网贷困境。此时,父母可以与儿子进行深入的沟通,教育儿子树立正确的消费观念和还款意识,让儿子明白自己需要为自己的行为负责。
(三)关注家庭经济状况
当家庭经济状况不宽裕或网贷金额较大时,父母要优先考虑家庭财务稳定。如果家庭没有足够的资金来帮助儿子偿还网贷,就不能盲目地为了儿子而牺牲家庭的经济稳定。比如,27 岁儿子欠下网贷十几万高利贷十万,家里没钱还时,就绝对不能卖房帮儿子还债。因为即使帮儿子还上了,如果儿子再去借呢?所以,在这种情况下,父母可以与儿子一起协商,寻找其他解决办法,如与网贷平台协商还款、举报不正规的网贷平台等。同时,父母也要教育儿子努力工作,赚钱还债,树立正确的价值观和消费观。
三、不同观点的碰撞

(一)支持帮忙还的理由
当父母看到刚大学毕业半年的儿子陷入网贷困境时,内心往往充满焦急。如果父母有能力帮忙偿还,确实可以避免产生更多的费用和不良后果。例如,网贷逾期可能会导致高额的罚息和滞纳金,不断累积的费用会让债务像雪球一样越滚越大。而且,如果长时间逾期不还,可能会影响儿子的信用记录,这对他未来的生活和发展会带来诸多不利影响。比如在购房、购车贷款时,可能会因为不良信用记录而被银行拒绝。此外,如果网贷平台采取不恰当的催收方式,可能会给儿子带来巨大的心理压力,甚至影响他的工作和生活。在这种情况下,父母帮忙偿还网贷,可以让儿子尽快摆脱困境,重新开始正常的生活。
(二)反对帮忙还的理由
然而,反对帮忙还网贷也有其合理之处。不能让儿子因为父母的帮助而缺乏责任感,他应该对自己的行为负责,学会独立解决问题。刚大学毕业半年,儿子正处于从学生向社会人转变的阶段,需要学会承担责任。如果父母每次都在他陷入困境时出手相助,他可能永远无法真正成长。网贷往往是由于儿子不合理的消费行为或缺乏财务规划导致的,让他自己面对并解决这个问题,可以促使他反思自己的行为,学会更加理性地消费和管理财务。比如,他可能会通过制定预算、削减不必要的开支、寻找兼职工作等方式来努力偿还债务。只有经历了这个过程,他才能真正明白自己的行为会带来什么样的后果,从而在未来更加谨慎地做出决策。同时,让儿子自己解决问题也有助于培养他的独立能力和解决问题的能力,这些都是他在未来的生活中必须具备的品质。
四、综合考量与决策
当父母面对刚大学毕业半年儿子的网贷问题时,确实需要综合多方面因素进行考量,以便做出明智的决策,既体现亲情关怀,又能引导子女成长,实现家庭可持续发展。
从亲情角度看,父母对子女的爱是无私的,看到子女陷入困境,自然会心疼和担忧。但这种爱不能盲目,不能让子女产生过度依赖。在网贷问题上,父母可以表达对子女的关心和支持,但也要明确责任界限。如果儿子确实遇到了困难,父母可以在情感上给予安慰,让儿子感受到家庭的温暖,但不能轻易替其承担全部债务。
在教育方面,网贷问题可以成为一个很好的教育契机。父母可以借此机会与儿子深入沟通,引导他认识到自己的错误,树立正确的消费观念和理财意识。例如,可以和儿子一起分析网贷的风险和后果,让他明白不合理消费的危害。同时,父母可以帮助儿子制定还款计划,让他学会如何管理自己的财务,提高独立解决问题的能力。
经济因素也是父母需要考虑的重要方面。如果家庭经济状况允许,父母可以适当帮助儿子偿还一部分债务,但要明确这是一种帮助,而不是义务。同时,父母要和儿子一起制定还款计划,确保债务能够逐步还清。如果家庭经济状况不允许,父母可以鼓励儿子通过自己的努力来偿还债务,比如寻找兼职工作、削减不必要的开支等。
心理因素同样不可忽视。网贷问题可能会给儿子带来巨大的心理压力,父母要关注儿子的情绪变化,及时给予心理支持。可以鼓励儿子积极面对问题,不要因为一时的困难而失去信心。同时,父母也要引导儿子学会调整心态,以积极的态度去解决问题。
总之,父母在面对儿子网贷问题时,要综合考虑亲情、教育、经济和心理等多方面因素,做出明智的决策。既要帮助儿子摆脱困境,又要引导他成长为有责任感、有担当的人,实现家庭的可持续发展。
西安金融产品
房抵贷:
1、西安房子抵押一抵利率为3.25%,5年期,可先过营业执照,可纯三方,不查抵押人征信。
西安按揭房二抵最低利率为3.7%,1-5年期,先息后本,工作无要求,查询要求宽松。
2、别墅商铺70%,最高1000万。
3、陕西省有房可贷20-50万信用贷,利率4.1%:5年期。
车抵贷:车贷利息5.4—8.37。
商户贷: 西安营业执照商户贷,农村户口惠农贷利息为3.55%,查询负债要求低,通过率极高。
西安公积金信用贷:
1、工商银行公积金信用贷,额度30w——50W、年化利率3.55%、借款周期,三年期先息后本。还款方式,随借随还没有违约金。对公积金的要求:缴存基数3000及以上,缴存时长:缴满一年。征信要求:无当前逾期,半年内查询次数不超过6次。
2、中银行公积金信用贷,额度30w——50W、年化利率3.55%、借款周期,三年期先息后本。还款方式,随借随还没有违约金。对公积金的要求:缴存基数5000及以上,缴存时长:缴满半年即可。征信要求:无当前逾期,半年内查询次数不超过6次。中行可走人工审核不看查询。
3、西安农业银行网捷贷,额度最高30万,可加白名单。加白后走线下不看负债,不看查询。审批通过率高。
4、西安公积金贷款,打卡工资贷款,社保个税贷款利率为3.5%,1-3年先息后本。3-5年等额本息。
以上两个银行的公积金信用贷产品可以根据自己的条件进行选择。如果以上条件你不满足,比如征信不满足,或者缴存基数不到5000,又或者缴存时长不到半年的可以私信给我,我帮你找其他银行更适合你条件的信贷产品。

往期回顾:
西安各大银行个人信贷业务全览
西安各大银行房抵贷业务全览
工商银行容易借
2024 年 9 月份西安城六区房价分析
你的房贷利率降了吗?
西安各大银行房产抵押贷款产品汇总
西安高新区买房攻略
你知道在西安做什么工作工资比较高吗?