


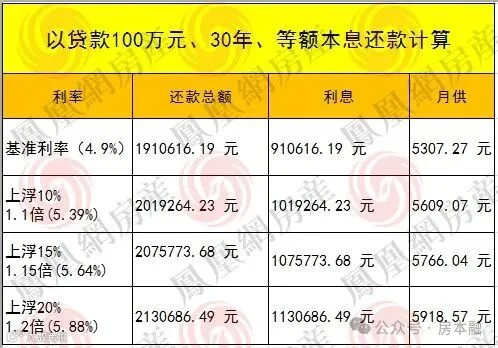
2024 年 11 月贷款市场报价利率(LPR)情况备受关注。中国人民银行授权全国银行间同业拆借中心公布,2024 年 11 月 20 日贷款市场报价利率(LPR)为:1 年期 LPR 为 3.1%,5 年期以上 LPR 为 3.6%。与上月相比,LPR 维持不变。
东方金诚首席分析师王青表示,11 月 LPR 报价保持不变符合市场预期。一方面,作为 LPR 报价的定价基础,9 月降息之后政策利率保持稳定,已在很大程度上预示 11 月 LPR 报价会保持不变。另一方面,10 月 LPR 报价下调幅度较大,加之银行净息差仍面临一定下行压力,报价行也缺乏进一步下调 LPR 报价加点的动力。
王青认为,11 月 LPR 报价保持不动,根本原因在于一揽子增量政策出台后,10 月宏观经济景气度上行,楼市显著回暖,主要经济指标普遍改善,当前进入政策效果观察期,重点是将 9 月 “有力度” 的政策性降息及 10 月 LPR 报价大幅下降效应向实体经济传导,引导企业和居民融资成本下行,持续激发投资和消费动能,推动房地产市场止跌回稳。
展望未来,年底前经济运行有望延续回升态势,政策利率将保持稳定,LPR 报价也将继续保持不变。着眼于促进房地产市场止跌回稳、提振经济增长动能、推动物价水平温和回升,以及有效应对可能出现的外部贸易环境变化,2025 年央行将坚持支持性货币政策立场,而且会保持较高灵活性,相机抉择,降息降准都有空间。

二、西安房贷利率现状
目前,西安首套、二套商贷利率为 3.2%。在全国房贷利率格局中,这一利率处于相对较低的水平。自 2024 年以来,LPR 历经多次调整,西安房贷利率也随之波动。从全国范围来看,不同城市的房贷利率因各地经济发展状况、房地产市场情况等因素而有所不同。西安的 3.2% 商贷利率,在一些一线城市如北京、上海、深圳等地可能相对较高,但与全国部分二三线城市相比,具有一定的竞争力。
从历史数据来看,西安房贷利率在过去几年中经历了多次下调。2024 年 11 月贷款市场报价利率(LPR)为:1 年期 LPR 为 3.1%,5 年期以上 LPR 为 3.6%。西安各大银行在 10 月 LPR 下调之后,迅速响应,将房贷利率调整至首套、二套商贷利率为 3.2%。这一利率水平不仅为购房者降低了购房成本,也在一定程度上刺激了房地产市场的活跃度。
此外,各大银行也陆续发布了存量房贷利率调整政策。例如工商银行发布《2024 存量房贷利率调整常见问答(二)》,明确了存量房贷调整的细节。符合条件的首套、二套及以上存量商业性个人住房贷款都可以进行批量调整至 LPR - 30BP。对于当前为固定 / 基准利率定价的贷款,购房者需要先主动申请转成浮动利率,然后再进行存量利率调整。
同时,自 2024 年 11 月 1 日起,合同约定为浮动利率的,商业性个人住房贷款借款人可与银行业金融机构协商约定重定价周期。在利率重定价日,定价基准调整为最近一个月贷款市场报价利率。这一政策的实施,为购房者提供了更多的灵活性和选择权。
总之,西安目前首套、二套商贷利率为 3.2% 的情况,在全国房贷利率中处于相对较低的位置,为购房者带来了实实在在的优惠,也为西安房地产市场的稳定发展提供了有力支持。
三、银行放贷数据展示
2024 年 11 月,西安各大银行的放贷情况备受关注。虽然目前没有具体的放贷总额数据,但可以从不同方面来分析放贷情况。
从房贷方面来看,首套、二套商贷利率为 3.2%。这个利率水平在全国房贷利率格局中处于相对较低的位置。自 LPR 调整以来,西安各大银行迅速响应,积极调整房贷利率,为购房者降低了购房成本,刺激了房地产市场的活跃度。
从贷款类型占比来看,房贷在银行放贷中占据重要比例。随着房地产市场的稳定发展,房贷需求持续存在。同时,企业贷款和个人消费贷款也在银行放贷中占有一定份额。企业贷款对于支持实体经济发展起着关键作用,而个人消费贷款则满足了人们的消费需求。
此外,银行在放贷过程中也会根据不同客户的需求和信用状况进行评估,合理分配贷款资源。对于信用良好、有稳定收入来源的客户,银行会给予更优惠的贷款利率和更高的贷款额度。
总之,2024 年 11 月西安各大银行在放贷方面积极响应政策调整,为经济发展和民生需求提供了有力支持。
四、影响与展望
2024 年 11 月西安各大银行放贷情况对当地经济和购房者产生了多方面的影响。
对当地经济而言,银行积极放贷,尤其是企业贷款的发放,为实体经济的发展提供了有力的资金支持。企业能够借助贷款扩大生产规模、进行技术创新和市场拓展,从而推动当地经济的增长。同时,个人消费贷款的发放也刺激了消费市场,促进了商品和服务的流通,进一步拉动经济发展。
对于购房者来说,首套、二套商贷利率为 3.2% 的低利率水平带来了诸多好处。首先,降低了购房成本,使得更多人有能力实现购房梦想。其次,刺激了房地产市场的活跃度,增加了市场的需求和交易。购房者可以根据自身财务状况,合理选择贷款产品和还款方式,在享受低利率的同时,确保自己的还款压力在可承受范围内。
展望未来放贷趋势,随着经济形势的变化和政策的调整,西安各大银行的放贷情况可能会有所变化。一方面,若经济持续向好,房地产市场稳定发展,银行可能会继续保持较为积极的放贷态势,以满足市场需求。另一方面,如果政策发生变化,如利率调整、房地产调控政策收紧等,银行放贷可能会相应调整。
从目前的趋势来看,房贷利率仍有下降的可能性。参考相关写作素材,如 “2024 年首次降准落地,西安房贷利率还会降?” 一文提到,降准后银行可用于放贷的资金增多,且市场信号显示房贷利率有望进一步下调。此外,“11 月最新 LPR 出炉!5 年期为 3.6%!西安首套二套利率 3.2%” 等素材也表明,房贷利率受到多种因素影响,未来可能会根据市场情况进行调整。
总之,2024 年 11 月西安各大银行放贷情况对当地经济和购房者产生了积极影响,未来放贷趋势将受到多种因素的影响,需要密切关注经济形势和政策变化。
西安金融产品
房抵贷:
1、西安房子抵押一抵利率为3.25%,5年期,可先过营业执照,可纯三方,不查抵押人征信。
西安按揭房二抵最低利率为3.7%,1-5年期,先息后本,工作无要求,查询要求宽松。
2、别墅商铺70%,最高1000万。
3、陕西省有房可贷20-50万信用贷,利率4.1%:5年期。
车抵贷:车贷利息5.4—8.37。
商户贷: 西安营业执照商户贷,农村户口惠农贷利息为3.55%,查询负债要求低,通过率极高。
西安公积金信用贷:
1、工商银行公积金信用贷,额度30w——50W、年化利率3.55%、借款周期,三年期先息后本。还款方式,随借随还没有违约金。对公积金的要求:缴存基数3000及以上,缴存时长:缴满一年。征信要求:无当前逾期,半年内查询次数不超过6次。
2、中银行公积金信用贷,额度30w——50W、年化利率3.55%、借款周期,三年期先息后本。还款方式,随借随还没有违约金。对公积金的要求:缴存基数5000及以上,缴存时长:缴满半年即可。征信要求:无当前逾期,半年内查询次数不超过6次。中行可走人工审核不看查询。
3、西安农业银行网捷贷,额度最高30万,可加白名单。加白后走线下不看负债,不看查询。审批通过率高。
4、西安公积金贷款,打卡工资贷款,社保个税贷款利率为3.5%,1-3年先息后本。3-5年等额本息。
以上两个银行的公积金信用贷产品可以根据自己的条件进行选择。如果以上条件你不满足,比如征信不满足,或者缴存基数不到5000,又或者缴存时长不到半年的可以私信给我,我帮你找其他银行更适合你条件的信贷产品。


往期回顾:
2024 年 11 月西安房价深度解析
西安中信银行房抵贷
西安中国银行房产抵押贷款详解
西安银行房产抵押贷款全攻略
西安交通银行房产抵押贷款
西安广发银行房产抵押贷款
西安光大银行房产抵押贷
西安工商银行房产抵押贷款全解析
西安建设银行房产抵押贷款全攻略