


去银行贷款,不同人拿到的利率可能天差地别,有人享受超低利率,有人却要支付高额利息。银行贷款利率到底是怎么定出来的?背后有哪些 “隐藏规则”?今天就用大白话给大家讲明白!
一、银行定价的 4 大 “套路”
-
成本加成法:先算好保本再赚钱
银行放贷前,会先把 “成本账” 算得明明白白:吸收存款要付利息(资金成本),审批贷款、管理贷款要花钱(运营成本),还要预留一笔钱应对坏账(风险成本)。比如,银行吸收存款的成本是 3%,运营成本 1%,预计坏账率 2%,那贷款利率至少要定在 6%(3%+1%+2%)才能保本,再加上目标利润,最终利率可能就是 7% - 8%。
-
看同行定价:跟着 “大部队” 走
如果周围银行房贷利率都是 4.2%,自家定 4.5%,客户可能扭头就走。所以,银行会紧盯市场动态,竞争对手降价,自己也得跟着调整。不过,国有大行实力强,有时能维持稍高利率,中小银行则靠低价抢客户。
-
看人下 “利率”:优质客户享优惠
银行喜欢把客户分三六九等:
-
优质客户:公务员、大企业员工,征信好、收入稳定,利率直接打折; -
普通客户:按基准走,没优惠也没惩罚; -
高风险客户:征信花、负债高,利率上浮,甚至要求抵押房产。
-
响应政策:听国家的 “指挥棒”
国家鼓励支持小微企业、绿色产业,银行就会下调这些领域的贷款利率。比如,小微企业贷款利率可能比普通贷款低 1% - 2%,既能落实政策,又能抢占新兴市场。
二、影响利率的 5 大关键因素
-
资金成本:存款利息涨,贷款利率也涨 银行靠吸收存款放贷,如果存款利息提高,放贷成本变高,贷款利率自然跟着涨。就像菜价贵了,餐馆的菜也会涨价。 -
风险大小:越危险,利息越高 信用贷款(无抵押)利率比抵押贷款高,因为没抵押物,万一借款人跑路,银行损失更大。同理,征信差、负债高的人,贷款利率也会更高。 -
市场竞争:抢客户就靠 “价格战” 消费贷市场竞争激烈,银行、网贷平台为了拉客户,纷纷下调利率。前两年,有的消费贷年化利率从 15% 降到 8%,就是为了 “卷” 市场。 -
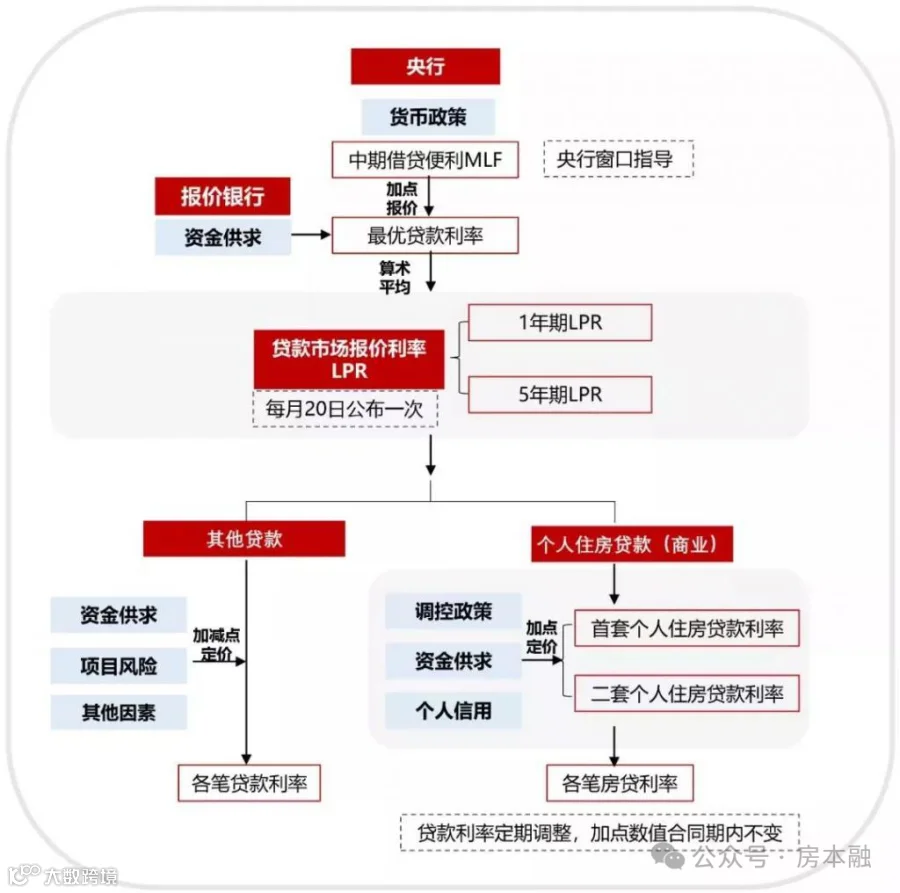
政策规定:不能乱定价 国家规定,民间借贷利率不能超过 LPR(贷款市场报价利率)的 4 倍。此外,央行还会通过调整 LPR 引导整体利率水平,比如经济不好时降息,刺激大家贷款。 -
客户价值:存钱多,利率低 如果你在银行存了几百万,还买了理财,贷款时银行可能给你 “特殊照顾”,利率打个折。毕竟你是 “大客户”,银行不想轻易放走。
三、贷款时如何拿到低利率?
-
养好征信:按时还信用卡、房贷,避免频繁申请贷款,保持征信 “干干净净”。 -
提供抵押物:用房子、车子做抵押,银行风险降低,利率也会更友好。 -
选对时机:关注央行政策,LPR 下调时申请贷款;年底银行额度紧张,年初可能更容易拿到低利率。 -
货比三家:多问几家银行,对比利率、还款方式,别只看一家就定了。
银行贷款利率看似复杂,其实就是在 “风险、成本、市场” 之间找平衡。搞懂这些规则,下次贷款时就能心中有数,说不定还能省下一大笔利息!
西安、咸阳金融产品
房抵贷
-
西安、咸阳房子抵押一抵利率为3.25%,5年期,可先过营业执照,可纯三方,不查抵押人征信。西安、咸阳按揭房二抵最低利率为3.7%,1-5年期,先息后本,工作无要求,查询要求宽松。 -
别墅商铺70%,最高1000万。 -
陕西省有房可贷20-50万信用贷,利率4.1%:5年期。
车抵贷
-
车抵贷利息5.4—8.37。
商户贷
-
西安、咸阳营业执照商户贷,农村户口惠农贷利息为3.55%,查询负债要求低,通过率极高。
西咸公积金信用贷
-
工商银行公积金信用贷,额度30w——50W、年化利率3.55%、借款周期,三年期先息后本。还款方式,随借随还没有违约金。对公积金的要求:缴存基数3000及以上,缴存时长:缴满一年。征信要求:无当前逾期,半年内查询次数不超过6次。 -
中银行公积金信用贷,额度30w——50W、年化利率3.55%、借款周期,三年期先息后本。还款方式,随借随还没有违约金。对公积金的要求:缴存基数5000及以上,缴存时长:缴满半年即可。征信要求:无当前逾期,半年内查询次数不超过6次。中行可走人工审核不看查询。 -
农业银行网捷贷,额度最高30万,可加白名单。加白后走线下不看负债,不看查询。审批通过率高。 -
西安公积金贷款,打卡工资贷款,社保个税贷款利率为3.5%,1-3年先息后本。3-5年等额本息。
以上两个银行的公积金信用贷产品可以根据自己的条件进行选择。如果以上条件你不满足,比如征信不满足,或者缴存基数不到5000,又或者缴存时长不到半年的可以私信给我,我帮你找其他银行更适合你条件的信贷产品。
