


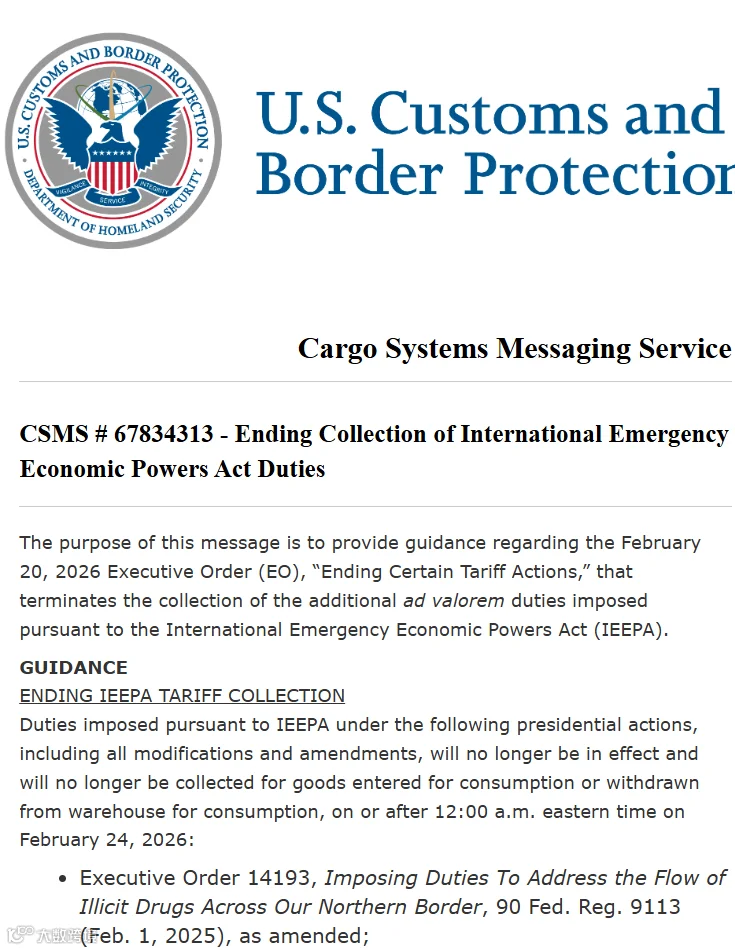
美东时间 2 月 22 日,美国海关与边境保护局(CBP)发布第 67834313 号货运系统消息(CSMS),正式宣布自 2 月 24 日 0 点起终止征收针对中国商品的10% 对等关税与10% 芬太尼关税。这一举措是美国最高法院以 6:3 投票裁定特朗普政府依据《国际紧急经济权力法》(IEEPA)加征关税违宪越权后的强制执行结果,特朗普去年推出的核心关税政策遭遇司法重磅否决。值得关注的是,特朗普政府同步援引《1974 年贸易法》第 122 条加征 10% 全球临时关税,叠加 232、301 条款关税保持不变,本轮关税调整后中国输美商品实际实现 10% 降税,为出口企业带来直接成本减负利好。
司法定调:6:3 投票否决,特朗普 IEEPA 关税彻底违法,此次两项对华关税的终止,源于美国司法体系对总统单边关税权力的明确约束。2026 年 2 月 20 日,美国最高法院作出终审裁定,明确认定特朗普政府绕开国会、直接援引《国际紧急经济权力法》(IEEPA)加征关税的行为,缺乏国会明确立法授权,属于典型的行政越权,由此判定包括对华芬太尼关税、对等关税在内的所有 IEEPA 框架下额外关税均为违法。
这一裁定直接指向特朗普 2025 年的关税新政:为实现贸易保护与所谓 “打击芬太尼跨境流通” 目标,特朗普去年单方面援引 IEEPA,对中国加征 10% 对等关税与 10% 芬太尼关税,彼时便因 “借紧急状态之名行贸易保护之实” 遭国际社会与美国国内质疑。最高法院的裁定,不仅从法律层面否定了这两项关税的合法性,更成为特朗普执政以来贸易政策遭遇的最重大司法挫败。
作为裁定后的强制执行举措,CBP 在第 67834313 号公告中明确执行细则:自 2 月 24 日美东时间 0 点起,特朗普该行政命令的所有修订条款全部废止,所有适用于 IEEPA 关税的 HTS 税号在美国 ACE 海关申报系统中被设为 “失效”,企业申报时无法再选择对应附加税编码,相关关税正式停止征收。CBP 同时强调,此次终止仅针对 IEEPA 框架下关税,特朗普政府此前依托其他法案征收的 232 条款(钢铝等国家安全关税)、301 条款(对华不公平贸易行为关税)仍继续生效,不受本次调整影响。
政策对冲与实际降税:取消 20% 关税叠加 10% 全球税,实际减负 10%
在最高法院裁定关税违宪的当日,特朗普政府便迅速援引《1974 年贸易法》第 122 条推出对冲举措,签署行政令对全球进口商品加征10% 临时关税,该政策与两项关税终止同步于 2 月 24 日生效,有效期 150 天(至 7 月 24 日),特朗普虽后续宣称拟将该税率上调至 15%,但截至目前白宫官方与 CBP 执行仍以 10% 为基础。
结合关务实操层面测算,本轮关税调整的核心结果清晰明确:取消 10% 芬太尼关税 + 10% 对等关税,叠加新增 10%122 条款全球临时关税,232、301 条款关税保持不变,中国输美商品实际实现 10% 降税。这也意味着,中国出口企业直接摆脱了 10% 的额外关税成本,日用消费品、服装纺织品、电子产品、家具家居等输美主力品类迎来直接的成本减负,成为本轮政策调整的核心受益方。
据悉,122 条款全球临时关税并非无差别加征,美国海关已公布十类豁免清单,涵盖民用飞机及零部件、美墨加协定成员国货物、部分农产品、救灾捐赠物品等,但中国输美主力品类均未被纳入豁免范围,这也成为 10% 实际降税的核心测算依据。同时需要注意的是,特朗普政府虽未正式落实 15% 税率上调,但仍保留相关政策预期,且美方已透露正考虑对电池、塑料管道等 6 个行业加征独立于 122 条款的新关税,后续关税政策仍存变数。
企业利好:千亿美元退税通道开启,明确实操申报规则
因对等关税和芬太尼关税被司法认定为违法,此前已缴纳该部分关税的主体可依法申请退税,据行业测算,此次涉及的退税规模高达千亿美元级别,成为政策调整的另一重要利好。美国海关已明确基础退税实操规则,为企业申报提供清晰指引:货物放行后 10 天内完成申报的,可直接修改入境摘要无需缴纳该部分关税;超过 10 天申报时限的,需先完成税款缴纳,再提交更正申请办理退款。
不过从实操层面来看,此次退税主要受益方为美国进口商,仅有中国出口商在美国海关注册为登记进口商、并以自身名义清关缴税的,才有权直接申请退税。对于多数中国出口企业而言,可依托合作的美国进口商或专业清关服务商,协助推进退税流程,兑现政策利好。目前美国海关仅明确基础规则,具体申请材料、审核流程等细则将后续发布,结合美国海关过往实操经验,退税全流程周期约 1-2 年。
政策切换期风险:时间节点重叠 + 申报要求严苛,清关合规成关键,本轮关税调整的核心特点是 **“取消关税” 与 “新增关税” 同步生效 **,2 月 24 日成为两项政策的共同时间节点,这也让政策切换期的清关操作面临多重实操风险,对企业的申报合规性提出严苛要求。
一方面,企业需精准区分货物入境时间、供消费时间,严格按照 CBP 规定判断关税适用标准:仅 2 月 24 日美东时间 0 点后进入消费市场或从仓库提取用于消费的货物,才可享受对等关税、芬太尼关税取消政策,政策生效前的过境货物仍需按原有税率申报;另一方面,新增 122 条款关税需在原有常规关税 + 232/301 条款关税基础上叠加申报,企业需及时更新税号归类、税率核算体系,避免因数据错误、申报延迟导致清关延误或额外成本损失。
此外,美国海关的执法口径不透明、查验标准严苛、进口追溯风险居高不下等问题并未随此次调整改善,叠加 122 条款关税仅为 150 天临时政策,后续是否延期、税率是否上调均存未知,企业的关税成本预期仍难长期稳定。
中国企业应对:紧抓 10% 降税利好,专业 DDP 清关把控政策风险
本轮关税调整为中国输美企业带来10% 实际降税的确定性利好,同时也因政策叠加、节点重叠带来短期清关风险。在特朗普关税政策 “多变性、临时性、对冲性” 成为常态的背景下,企业既要紧抓成本减负机遇,更要通过专业的清关与风险管理,规避政策切换期的实操风险,保障贸易顺畅。
专业的美国 DDP 清关与进口风险管理服务,成为企业应对当前复杂关税环境的核心选择。具备美国本土清关资质的服务商,可凭借对 CBP 执法逻辑、关税政策的精准把握,实现税率精准核算、税号合规归类、申报数据一致性管理,精准匹配 2 月 24 日政策节点,有效规避税率适用争议;依托美国本土自有清关牌照、自研报关系统,可快速响应海关查验,最大程度降低清关延误;而专业的风险承接能力,更能将关税政策变动、清关异常、港口拥堵等不确定性风险,从企业经营与客户关系中剥离出去,实现美国进口端的确定性交付。
同时,专业清关服务商可凭借丰富的实操经验,为企业提供退税申请全流程协助,梳理申报材料、跟进审核进度,提升退税效率,让企业真正兑现千亿美元退税的政策利好。
结语
美国最高法院的违宪裁定,让特朗普的 IEEPA 关税政策遭遇司法重拳,CBP 终止对华对等关税与芬太尼关税,叠加 122 条款关税的对冲,最终实现10% 实际降税,为中国输美企业带来直接的成本减负利好,这也是中美贸易关税环境的一次重要积极调整。但特朗普政府的关税政策仍存诸多变数,122 条款临时关税的后续走向、潜在的行业新增关税,都让中国出口企业面临持续的政策不确定性。
在此背景下,中国企业唯有紧抓降税利好,同时摒弃 “关税调整即风险消失” 的误区,依托专业的美国 DDP 清关服务商做好全流程风险管控,实现税率精准核算、清关合规操作、风险专业承接,才能在复杂多变的美国贸易政策环境中守住经营基本盘,将降税利好转化为实际的贸易竞争力,实现对美贸易的稳定发展。
核心关键字
特朗普关税违宪、美国 CBP67834313 号令、对等关税终止、芬太尼关税终止、美国 122 条款关税、实际降税 10%、232 条款 301 条款不变、中国输美企业、千亿美元关税退税、美国 DDP 清关