大数跨境

深港通正式获批,实施准备工作正式启动

深港通正式获批,实施准备工作正式启动 福田深港青年创新创业基地
2016-08-19
1
导读:我的图文
摘要:2016年8月16日,深港通《联合公告》签署,深港通实施准备工作正式启动。据悉,深港通正式实施尚需4个月左右准备时间
深港通正式获批
(一)
《联合公告》发布
       2016年8月16日,中国证券监督管理委员会主席刘士余与香港证券及期货事务监察委员会主席唐家成在北京共同签署《中国证券监督管理委员会 香港证券及期货事务监察委员会联合公告》,原则批准深圳证券交易所、香港联合交易所有限公司、中国证券登记结算有限责任公司、香港中央结算有限公司建立深港股票市场交易互联互通机制,这标志着深港通实施准备工作正式启动。据悉,深港通正式实施尚需4个月左右准备时间。
(二)
《联合公告》主要内容
      深港通开通后,内地与香港之间的股票市场交易互联互通机制将包括沪股通、沪港通下的港股通、深股通、深港通下的港股通四个部分。
       深股通的股票范围是市值60亿元人民币及以上的深证成份指数和深证中小创新指数的成份股,以及深圳证券交易所上市的A+H股公司股票。沪股通的股票范围上海证券交易所上证180指数、上证380指数的成份股,以及上海证券交易所上市的A+H股公司股票。与沪股通标的偏重大型蓝筹股相比,深股通标的体现了深圳证券交易所新兴行业集中、成长特征鲜明的市场特色。深股通开通初期,通过深股通买卖深圳证券交易所创业板股票的投资者仅限于香港相关规则所界定的机构专业投资者,待完善相关监管制度后,其他投资者可以通过深股通买卖深圳证券交易所创业板股票。
       深港通下的港股通的股票范围是恒生综合大型股指数的成份股、恒生综合中型股指数的成份股、市值50亿元港币及以上的恒生综合小型股指数的成份股,以及香港联合交易所上市的A+H股公司股票。沪港通下的港股通标的范围是恒生综合大型股指数的成份股、恒生综合中型股指数的成份股,以及同时在香港联合交易所、上海证券交易所上市的A+H股公司股票。
        深港通主要制度安排参照沪港通,遵循两地市场现行的交易结算法律法规和运行模式,主要有以下五方面要点:一是交易结算活动遵守交易结算发生地市场的规定及业务规则。上市公司继续受上市地上市规则及其他规定的监管。二是中国结算、香港结算采取直连的跨境结算方式,相互成为对方的结算参与人。三是投资范围限于两地监管机构和交易所协商确定的股票。四是对跨境投资实行每日额度管理,并进行实时监控。两地监管机构可根据市场情况对投资额度进行调整。五是港股通投资者仅限于机构投资者及证券账户、资金账户余额合计不低于50万元的个人投资者。
       根据公告,深港通不再设总额度限制,沪港通总额度即日起取消。深港通每日额度与沪港通现行标准一致,即深股通每日额度130亿元人民币,深港通下的港股通每日额度105亿元人民币,双方可根据运营情况对投资额度进行调整。公募基金可以参与深港通业务,相关政策比照公募基金参与沪港通的政策执行。交易型开放式基金(交易所买卖基金)目前尚未纳入深港通投资标的范围,未来会根据深港通运行情况,就交易型开放式基金纳入投资标的具体时间、条件与港方进行协商。
       对于联合公告未提及的其他有关事项,深港通均参照2014年4月10日沪港通联合公告相关规定。

图表1:深港通和沪港通对比


沪港通


深港通

方向

沪港双向


深港双向

投资者门槛

所有香港及海外投资者都可以参与沪股通;仅机构投资者和资金账务余额不低于50万人民币的个人投资者可以参与港股通


相同

试点额度

沪股通总额度和港股通总额度取消;沪股通每日额度130亿人民币;港股通每日额度105亿人民币


相同

试点范围

沪股通:上证180、上证380成分股和同时在香港联合交易所、上海证券交易所上市的AH股公司股票


深股通:市值60亿元人民币及以上的深证成份指数和深证中小创新指数的成份股,以及深圳证券交易所上市的A+H股公司股票

港股通:恒生综合大、中型股指数成分股和同时在港交所、上交所上市的AH


恒生综合大、中型股指数的成份股,市值50亿元港币及以上的恒生综合小型股指数的成份股,以及香港联合交易所上市的A+H股公司股票

不能参与新股申购和定增配股


相同

试点股票总数量

沪股通:569    港股通:266


深股通:503      港股通:492

试点公司流通市值占比

沪股通:59.34%  港股通:79.41%


深股通:31.36% 港股通:84.67%


资料来源:公开资料整理

(三)
深港通开通的意义
       推出深港通具有多方面的积极意义。一是有利于投资者更好地共享两地经济发展成果。将进一步扩大内地与香港股票市场互联互通的投资标的范围和额度,满足投资者多样化的跨境投资以及风险管理需求。二是有利于促进内地资本市场开放和改革,进一步学习借鉴香港比较成熟的发展经验。可吸引更多境外长期资金进入A股市场,改善A股市场投资者结构,促进经济转型升级。三是有利于深化内地与香港金融合作。将进一步发挥深港区位优势,促进内地与香港经济、金融的有序发展。四是有利于巩固和提升香港作为国际金融中心的地位,有利于推动人民币国际化。
      李克强总理指出:“在沪港通试点成功基础上推出深港通,标志着中国资本市场在法制化、市场化和国际化方向上又迈出了坚实一步,具有多方面的积极意义。”深港通是包括资本市场在内的金融业对外开放的一项重大举措,启动深港通有利于投资者更好共享内地与香港经济发展成果,深化内地与香港金融合作,巩固和提升香港作为国际金融中心的地位,也有利于进一步发挥深港区位优势,推动内地与香港更紧密合作,进而把中国打造成营商环境更优的外商投资最佳目的地。

深港通获批历程回顾
      2016年8月16日深港通实施准备工作终于开始启动,距离2014年11月17日沪港通开通已近两年。
从2014年8月深港通报批开始,深港通的前期筹备工作已近两年。2014年9月5日,证监会明确表示,在“沪港通”试点取得经验的基础上,证监会支持深港两地交易所进一步加强合作,深化合作的方式和内容,共同促进两地资本市场的发展。2014年11月,在“沪港通”启动时间定格在11月17日后,香港财经事务及库务局局长陈家强于11月10日表示,“深港通”会是“下一步”。2015年1月,国务院总理李克强在深圳考察时表示,沪港通后应该有深港通。
       2016年以来,深港通距离开通渐行渐近,内地和香港关于“深港通”也屡屡发声。今年年初李克强总理在政府工作报告中提出“适时启动深港通试点”,并在3月博鳌论坛开幕式上宣布“今年要择机推出深港通”。除此之外,包括证监会主席刘士余、副主席方星海、副主席姜洋,以及香港特首梁振英、港交所行政总裁李小加等多次发言,表示正在加紧两地合作,推进各项准备工作,并适时及时启动深港通。
图表2:2016年以来内地和香港关于“深港通”屡屡发声

时间(倒序)

发言人

主要内容

2016.8.16

证监会主席刘士余

证监会主席刘士余香港证监会主席唐家成签署《中国证券监督管理委员会 香港证券及期货事务监察委员会联合公告》,原则批准深圳证券交易所、香港联合交易所有限公司、中国证券登记结算有限责任公司、香港中央结算有限公司建立深港股票市场交易互联互通机制

2016.8.10

港交所行政总裁李小加

为迎接深港通,香港结算完成开发及测试所需系统,现在技术上已准备就绪,只带监管机构批准,即可支援两地股市互联互通

2016.7.29

香港证券业协会主席缪英源

深港通在8月份公布的可能性很高,而顾及准备工作所须时间,预期10月可正式开通

2016.7.1

证监会主席刘士余

深港通还有些技术问题,没法确定具体的时间,只能讲今年一定会通

2016.6.28

香港特首梁振英

将竭力完成李克强总理在今年3月出席博鳌亚洲论坛时宣布的今年开通深港通的目标

2016.6.17

证监会发言人邓舸

目前,两地证券监管部门以及深交所与港交所之间,正在密切合作,推进深港通各项准备工作,待相关监管规则与技术准备就绪后,今年将择机开通

2016.6.12

证监会副主席姜洋

要及时启动深港通,并完善沪港通

2016.5.27

港交所发言人

目前还不掌握监管机构批准深港通的时间表,港交所一直在与内地相关机构保持紧密联系和沟通

2016.5.10

香港特首梁振英

香港方面已经准备就绪,争取“深港通”能够尽快开通

2016.3.25

港交所主席周松岗

一直在内地紧密联系,在“深港通”筹备工作的技术层面上,已经准备就绪,但估计两地监管机构批准并正式公布后,两方市场还约需34个月时间准备

2016.3.24

国家总理李克强

今年要择机推出深港通

2016.3.15

证监会副主席方星海

今年的政府工作报告明确提出适时推出深港通,中国证监会将全力以赴落实这一要求,争取在年内推出深港通

2016.3.12

证监会主席刘士余

今年深港通“肯定通”

2016.3.5

国家总理李克强

适时启动“深港通”试点

2016.1.21

港交所行政总裁李小加

根据港交所的规划,未来三年不仅会继续优化沪港通、推出深港通,还将探讨推出新股通、债券通、商品通、消除资金跨境流动障碍,构建一个最有效的跨市场互联互通平台


资料来源:公开资料整理

从沪港通看深港通影响几何
       深港通的开通无疑为我国的股票市场注入一针强心剂,下面从沪港通的实施效果来预测深港通可能会产生哪些影响。
(一)
沪港通在成交量和价格方面低于预期
      距离2014年11月17日沪港通开通已近两年,无论是成交量还是价格方面事实上均是低于预期的。
      1、成交量
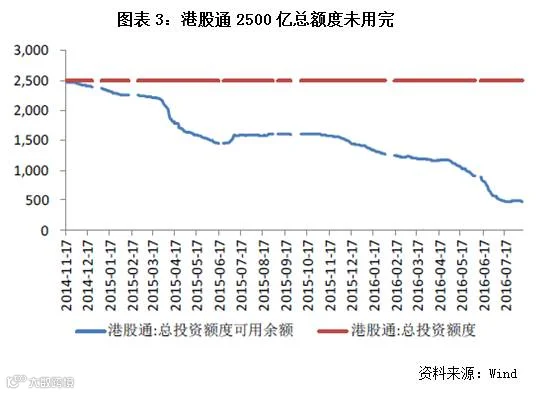
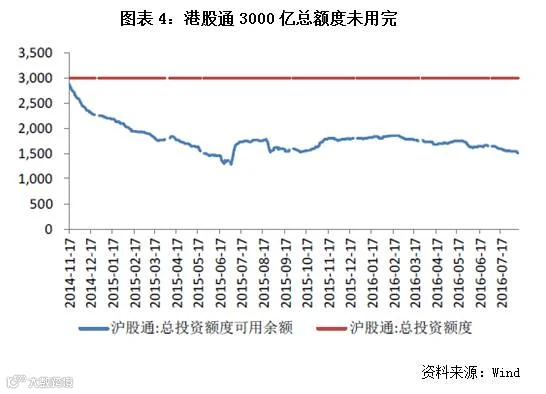
       量的方面,截至2016年8月10号港股通2500亿元的总额度,至今还剩476亿元,而沪股通3000亿元的总额度更是还剩1513亿元,占总额度过半。显示无论是南下还是北上资金参与度均不高。
       从港股通和沪股通对比看,从今年1月中旬以来,港股通买入总额已超过沪股通,显示南下资金热度升温,同时北上资金则热度不足。

       2、价格
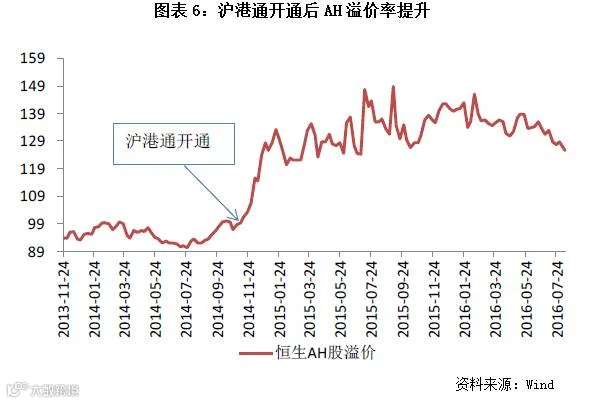
       在价格方面,原本市场预期的AH溢价率并未缩小,反倒提升。

(二)
沪港通量价低于预期的原因分析
       成交量的不足体现的还是两地投资风格的差异。A股投资者买卖股票更多是为了获得价差收益,因此,流动性和价格的波动性是其考虑的首要因素,而这正是港股所缺乏的。而对于港股投资者,其机构为主的投资者结构决定了其主要是为了获得长期股息收益,但是在A股高估值且多数比港股估值更高的背景下,A股息收益对其整体缺乏吸引力。因此,两地的投资风格对对方均不具有明显的吸引力。

       AH折溢价不降反升,主要有以下三方面原因:一是两地虽有价差,但不存在套利机制抹平其价格差异。假如同一支股票在港股的股价要远低于A股价格,但投资者不能通过在低价的港股市场买入同时将其在价格更高的A股卖出,获取中间的价差收入,“一价定律”在这两个不同的市场并不成立。二是两者虽有估值差异,但沪股通和港股通的估值差异并不太过显著。在2014年11月17日开通之时,沪股通TTM估值为9.49倍,仅略高于同期的港股通9.25倍的估值。三是2014年底至今A股表现强于港股,虽然沪股通相对估值较高,但坚挺的股市表现仍然吸引资金继续流入A股。

(三)
深港通开通预期产生的影响
       回顾沪港通开通以来市场的种种表现,我们可以推测深港通开通后,对两地市场或整体影响仍然有限,但方向上整体利空A股中小票,利多港股。
        深港通影响有限主要是因为资金体量较小,深港通开通后投资限额或许不会超过沪港通,假设和沪港通同样是3000亿的规模,仅占深证1000自由流通市值4.13%,港股通若新增2500亿元,也仅占当前港股通自由流动市值的2.13%。同时,与沪港通类似,不存在真正的套利机制使得两者之间还是属于较为割裂的市场。

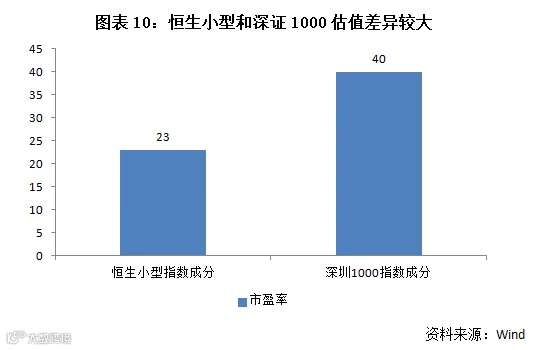
       但深港通的冲击或略大于沪港通。前述提到,沪港通影响较小的部分原因还在于沪股通和港股通间的估值差异较小以及当时A股市场环境好于港股,但深港通在这两方面均有所不同,一是恒生小型指数估值大约20倍左右,但深证1000市盈率为40倍,深股通和港股通两者之间估值差异较大。二是与沪港通开通之时A股表现较好不同,今年年初以来,港股表现明显强于A股,估值差异叠加赚钱效应,或共同促使资金更偏向港股而非A股。

精彩推荐

点击蓝字阅读:

《中国消费金融市场研究报告》                       

《2016年广东省500强企业》

【声明】内容源于网络
0
0
福田深港青年创新创业基地
1234
内容 346
粉丝 0
福田深港青年创新创业基地 1234
总阅读0
粉丝0
内容346