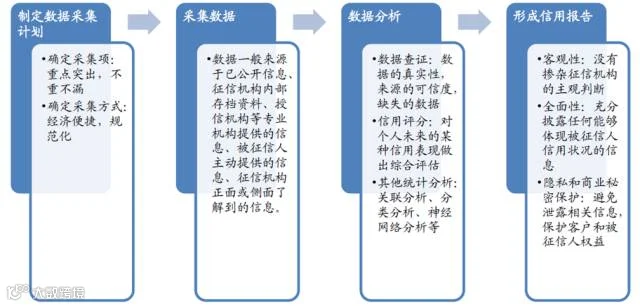
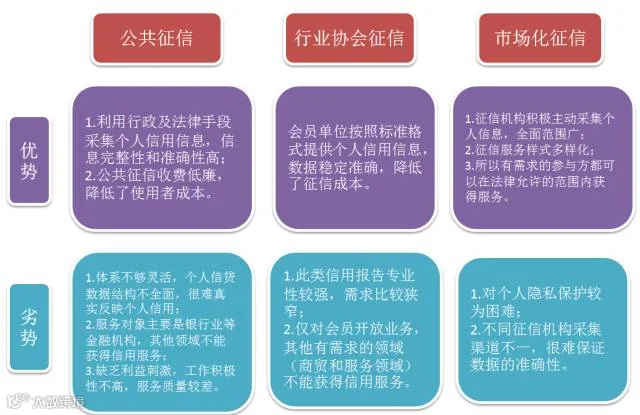
公共征信是指由政府直接出资建立公共的征信机构,并由政府设立专门部门对其进行控制和监管,是非盈利性的。在具体的操作中,政府运用行政手段强制要求数据生产者向公共征信机构提供信用信息及数据,公共征信机构可以建立垄断的、比较权威的信用信息数据库,并可以保证信息及数据的真实性。公共征信机构数据库采集的数据主要是银行信贷登记的信息,主要也是为金融机构提供服务,并为金融监管和货币政策决策提供相关的信息支持。
征信市场化模式是指通过商业运作形成征信体系,经过长时间的市场竞争,完成优胜劣汰的过程,从而形成以大公司为主体的征信系统,向全社会提供全面的征信服务,以营利为核心。征信机构自主收集、整理、加工信用信息及数据,提供尽量全面的、可信的信用报告。政府提供立法支持和监管,规范信息采集、整理、存储及加工流通的规则,形成自由竞争。采用征信市场化模式的国家主要是美国、英国和加拿大。
行业协会征信模式是以银行业协会建立的会员制征信机构和商业性征信机构为主体的征信管理体系。征信机构是由各会员单位在自愿的前提下出资建立的,各会员有义务向征信机构提供各自掌握的信用信息及数据,汇集到征信机构由其加工供会员单位使用,不以盈利为目的,只收取维持征信机构正常运营的费用。实行行业协会征信模式典型的国家是日本。
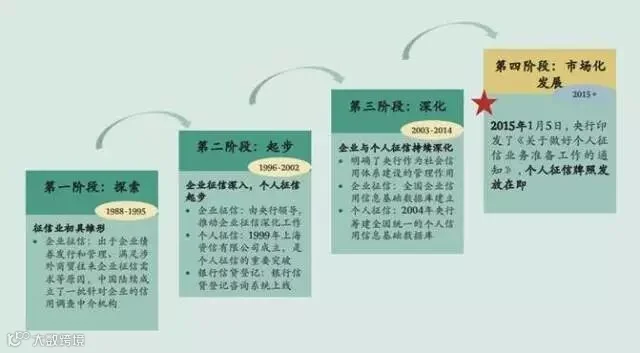
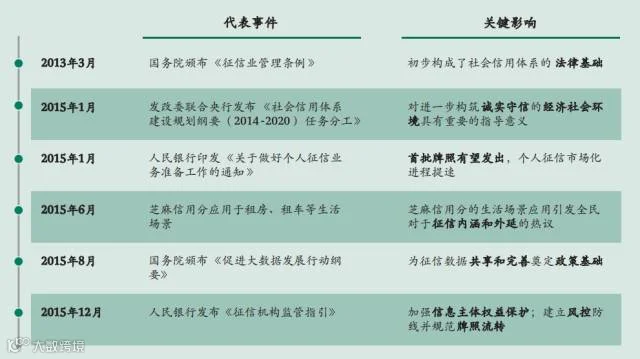
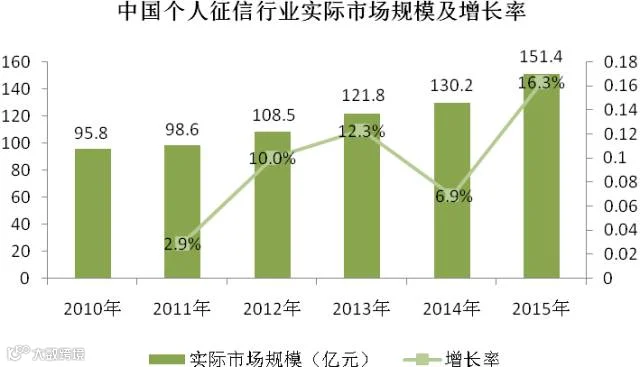

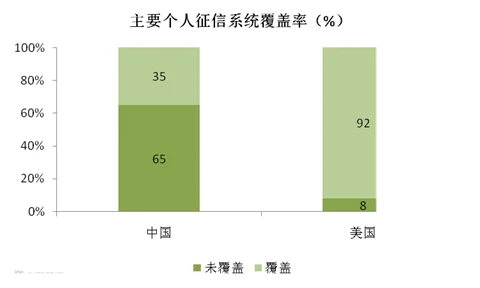

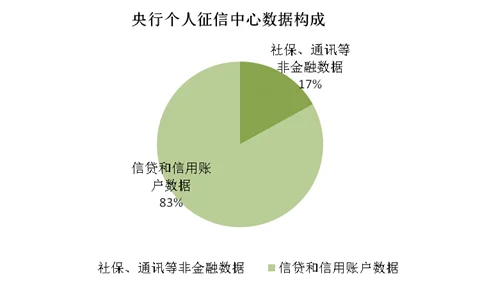
芝麻信用管理有限公司:依托于阿里集团,“芝麻信用”以阿里云的大数据分析为基础,并收集来自政府和其他金融系统的数据,整合分析用户的个人信用评价,帮助互联网金融企业对用户的还款意愿及还款能力做出结论,为用户提供快速授信及现金分期服务,为互联网信贷提供信用依据;芝麻信用系统包括芝麻分、芝麻认证、风险名单库等产品。
深圳前海征信中心股份有限公司:前海征信包括企业信用信息的采集、整理、保存、加工、咨询等。作为一家全牌照金融企业,至今已经发展成为融保险、银行、投资等金融业务为一体的整合、紧密、多元的综合金融服务集团,仅寿险客户就超过8000万人,数据资源丰富。征信业务现被划在平安集团IT部门下,全平台搜集数据,目前与银联、腾讯都有合作。
中智诚征信有限公司:民营第三方征信公司,董事长盛希泰,和俞敏洪一起成立洪泰基金。盛希泰具有二十年金融行业实践管理经验,曾任华泰联合证券有限责任公司董事长,先后培育了中联重科、大族激光、蓝色光标等数十家行业领先的上市公司。


点击蓝字阅读:
《区块链的前世今生和应用前景》
《中国大数据市场观察》