
大数跨境

逃不过!亚马逊报送港、美主体涉税数据,境外架构“防火墙”彻底失效?

逃不过!亚马逊报送港、美主体涉税数据,境外架构“防火墙”彻底失效? 麦仓电商服务
2026-03-31
2
导读:逃不过!亚马逊报送港、美主体涉税数据,境外架构“防火墙”彻底失效?
"不是说境外主体不报送吗?"这句话在跨境卖家圈里彻底刷屏了。2026年3月底,无数用香港公司、美国公司注册亚马逊店铺的卖家,都收到了2025年第四季度的税务数据推送邮件。邮件标题和措辞与国内主体完全一致,明确提及根据第810号法令,向中国税务机关报送中国卖家信息。那些蜂拥到香港、欧美开店的卖家们第一次真切感觉到:再怎么绕,竟然还是绕不出税务局的手掌心。
01

境外架构坍塌

过去几个月,跨境卖家圈里流传着一个"安全"的操作:把店铺主体从国内公司换成香港或美国公司,就能实现税务风险隔离。这个判断让大批卖家扎堆注册境外公司、更换店铺主体。
但2026年3月27日凌晨的这封邮件,直接打破了这个幻想。有卖家表示:"刚把店铺换成香港主体,现在就收到推送,白折腾了。"还有卖家透露:"1月份更换的香港主体,还是收到了。"
监管逻辑已经发生根本性改变:系统不再以公司注册地为判定标准,而是直接穿透到实际控制人。
只要实际控制人是中国税收居民,哪怕公司注册在海外,店铺运营、供应链依托国内,就会被认定为"中国卖家",经营数据同步报送税务机关。
02

政策依据

这一切并非突如其来。2025年6月,国务院正式颁布《互联网平台企业涉税信息报送规定》(国务院令第810号)。
第二条明确:"中华人民共和国境内的互联网平台企业,以及在中华人民共和国境外设立但向境内居民提供商品或者服务的互联网平台企业,应当依照本规定向税务机关报送平台内经营者的涉税信息。"
亚马逊全球开店业务,显然属于"向境内居民提供服务"、提供开店服务、海外跨境电商线上销售服务。
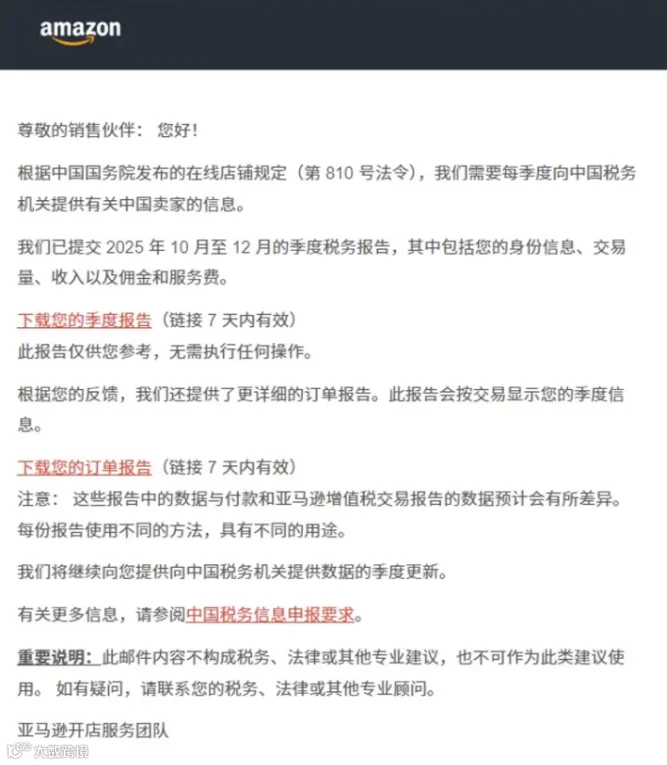
亚马逊在通知中明确:"无论您在哪个亚马逊商城销售商品,您的相关信息仍会被纳入涉税信息报送范围,并报送给中国税务机关。"
03

数据精细化升级

比起监管范围的扩大,更值得卖家警惕的是报送数据的精细化升级。Q3首次报送时,数据还相对粗糙,很多卖家发现平台报送的销售额和自己的核算差额巨大。
但Q4的报送数据,直接精细到了订单级别。FBA配送费、广告费、销售佣金、仓储费、清货费等全平台费用,全部按站点拆分,汇率按配送当日中间价逐单换算,订单明细一笔可查。
本次内含两个独立下载链接,同步提供季度汇总报告和订单级别明细报告,即总账+明细。
季度汇总报告是平台报送口径下的Q4总账视图,包含各站点收入、退款、费用等汇总数据;订单级别明细报告则按订单维度统计收入与退款,按站点维度统计全类型平台费用。
风险警示:
这意味着,此前税局手里只有你的销售额数字,现在连成本端的核心构成也一目了然,直接就能精准框定你的毛利区间。如果你的申报数据和这个区间偏差过大,系统会直接标红预警。
04

穿透式监管

中国的税务监管,已经实现了从"注册地监管"到"实质控制人监管"的跨越。
无论你的店铺注册在香港、美国还是开曼群岛,只要平台通过KYC流程(如注册人身份证件、常用登录IP、手机号、绑定的银行卡信息等)识别出背后的实际控制人是中国税收居民,相关数据就会被一并报送。
这一招,参照欧盟的DAC7,要求平台必须验证卖家"主要营业地址",必须是一个"执行核心管理职能,或具备稳定人力技术资源的实际经营场所",中国的810号令更狠!
过去,卖家们玩的是"信息差游戏":海关、支付、平台数据各自为政。810号令 de 落地,配合金税四期系统,彻底打通了这些数据孤岛。
现在,税务局手里可能同时拥有你的平台销售额、收款账户流水、出口报关数据以及境内外资金往来记录。任何一环的数据矛盾,都会成为稽查的突破口。
05

三类高风险卖家

专项核查小组已经成立,根据信息和模型推测,以下三类卖家可能会被列入首批重点目标:
1
流水巨大型:
海外公司店铺,单店铺年销售额>5000万人民币。税务局通过大数据筛查,优先选取流水巨大的目标进行穿透核查,既能产生巨大震慑效应,也能确保稽查效率与成果。
2
身份集中型:
美国公司法人身份证地址为广东、浙江、福建等跨境电商重镇。地域集中性暴露了"伪境外架构"的普遍操作模式。税务局利用法人户籍信息与平台注册信息对碰,高效锁定一批实控人在境内、却试图利用境外壳公司规避监管的卖家。
3
资金关联型:
亚马逊广告费等平台扣费,与香港公司银行账户流水匹配度超70%。若香港公司账户支出几乎全用于支付亚马逊平台费用,或全部用于收销售回款,则强烈表明无独立经营实质,纯粹是境内运营的"收款壳"和"支付通道"。
06

卖家紧急应对指南

  • 立即下载备份税务数据:下载链接仅7天有效,避免过期无法获取。

  • 全面核对平台报送数据与自身申报数据:纠正按回款申报的错误逻辑,补齐收入核算的缺口。税局认可的是平台报送的全口径收入,绝非你实际回款的金额。

    计算公式:收入总额=商品价格+商品税+运费+运费税+礼品包装费+礼品包装税-促销折扣(折扣为负数,累加即扣除)。
  • 整理订单、物流、收汇等全套单证:建立闭环台账,梳理历史遗留的零申报、数据差异等问题。

  • 区分主体与资金流:杜绝个人账户收款,改为企业公户操作;公司收入与个人支出严格分离,避免公私混同。

  • 注意操作安全:有多店铺的卖家要注意,不要在本地电脑上同时打开多个店铺的税务数据,更不要直接点邮件里的链接查看。
END

亚马逊Q4数据报送事件释放出一个明确信号:跨境电商的野蛮生长红利期早已过去,如今海关、平台、支付、物流、税务全链路数据打通,2026年的跨境电商,早已没有灰色地带可钻。
对于卖家而言,当下最该做的,不是再琢磨怎么换主体、钻空子,而是立刻行动起来,把精力放在全流程的合规梳理上。
跨境电商的竞争,早已从流量红利的比拼,转向了合规能力的较量。唯有守住合规的底线,才能在愈发规范的行业里,走得更稳、更远。

【声明】内容源于网络
0
0
麦仓电商服务
1234
内容 50
粉丝 0
麦仓电商服务 1234
总阅读0
粉丝0
内容50