


导读
四、纵向深度供应链:最大化合作深度与价值创造
供应链管理是合同物流的更高层级,也是物流发展的终极阶段。物流企业与其客户的合作达到战略高度,服务内容也升级为供应链的整合与优化。此层级既有玩家大多脱胎于大型制造业企业的自建物流,天然具备较长的供应链链条管理与服务能力。如日日顺前身是海尔集团的企业物流部门,最早是在海尔企业内部搭建起的供应链网络;再如准时达背靠富士康,通过为其提供精益供应链管理服务积累了丰富经验。两家企业在脱离母体、对外扩张的过程中呈现出两种战略聚焦的选择:分销端与供应端。

日日顺选择加强其分销端的网络优势,定位于为居家大件(家电、家居、出行产品等) 提供供应链一体化解决方案的服务平台,走出一条横向行业扩张的路径。日日顺成立于99年,前身是海尔物流,主要服务于海尔集团的家电销售,提供配送和安装一体化服务。2013年,阿里巴巴与海尔宣布双方将围绕海尔旗下的日日顺物流,进行28.22亿港元规模的投资交易,交易完成后阿里间接持有日日顺物流34%股权。日日顺和阿里旗下菜鸟开展了一系列合作,首先日日顺凭借其在大件家电领域成熟的配送服务能力和遍布三、四级村镇、几乎零盲区的末端网络布局,在大件物流领域向菜鸟提供物流服务,面向社会化的中小企业开放剩余物流资源,将业务扩张至家具、家居等多个行业,同时日日顺借助菜鸟的技术和数据服务,实现对其网络布局、配送路线、电商库存布局等方面的优化,帮助海尔和其他客户实现在库存周转、配送效率和成本方面的进一步优化提升,构建了一套针对于家电和其他相关行业的分销端智能化供应链解决方案。
准时达则立足供应端打通制造型企业供应链全链条,构建C2M2C(Component to Manufacture to Consumer)专业供应链管理平台,为客户提供互联网时代下从原材料端到消费者端的供应链整体解决方案。准时达于2010年成立,前身是富士康的全球供应链单位,已在制造业供应链管理领域默默耕耘了17年,富士康这艘全球制造业航母为其提供了体量与场景的优势,使准时达得以驾驭各种复杂供应链,并通过提升整体供应链效率创造服务溢价。凭借与制造业合作多年的深度融合,14年开始,准时达把从配合精益生产到精益供应链管理的经验和平台开始向外界开放。一方面依托于准时达长年服务于富士康所形成的全球物流与供应链服务网络和服务能力,另一方面综合利用大数据技术、云平台建设、物联网信息系统集成,打造以电子制造和3C家电为核心产业的供应链管理实时协同平台,打通了供应链上的信息孤岛,全面支持内部和外部客户的供应链管理和运营服务,实现“端到端”的供应链可视化和协同化运作。到目前为止,准时达已经实现超过40%的业务来源于富士康集团之外,并在今年于资本寒冬逆市斩获24亿元A轮融资。
从市场上来看,真正能从综合物流服务向供应链管理服务延伸的物流企业均与其所服务的客户长期深度绑定,多数是原有的客户企业物流发展剥离而来,准时达和日日顺均是这样的背景。显然,如没有深度捆绑的关系,在供应链作为核心能力之一的制造业,很难有企业将自己的供应链“放心地”托付于外部企业。因此对于该类物流企业,面向未来的发展增长诉求,如何实现市场化的外向型拓展是一个必须面对的战略议题。准时达和日日顺的发展历程提供了不少有益的启示。
首先是有选择的进入市场,比如日日顺在向外拓展上,选择了依托阿里和菜鸟向中小企业开放其分销供应链服务平台,这类客户的供应链复杂度较低,需求标准化程度较高,易于进行市场的拓展。
其次是提供依托优势的服务,比如准时达依托电子行业供应链服务领域多年的经验积累和全球化网络,构建其独有的C2M2C全球供应链协同服务平台,而日日顺则是充分利用其强大的末端配送网络和配送服务能力,进一步提升了网络的规模化效应。
第三是坚持技术和互联网+驱动作为发展的关键,日日顺利用阿里的平台和数据技术实现客户引流和供应链服务的升级,准时达则是通过集成云平台、物联网、大数据分析等创新技术构建了一套供应链管理实时协同平台,直击传统制造业客户供应链信息孤岛的痛点,有效推动了其市场化业务的拓展。
第四是寻找合适的伙伴以实现快速突破,在日日顺的整个发展历程中,阿里在资本与业务层面的助力对于其分销端智能化供应链业务的发展发挥了巨大的推动作用。
当下,随着我国企业的供应链思维日益增强,多个产业的供应链面临重塑的需求,这一过程为合同物流及更多细分领域的玩家们提供了天然的利好。抓住契机顺应或引导目标客户的供应链转型,机会可能在不经意间产生,旧时代的“运输总包”们,有望随着企业的成长,在当前还并不成熟的供应链管理队伍中站稳脚跟。
五、新格局:分化在即,物流行业未来何去何从
1、商业模式革新重构物流行业生态体系
纵观各类物流企业商业模式特征,我们发现其服务内容按照与实际物流业务的“参与度”,可划分为如下三个层次:
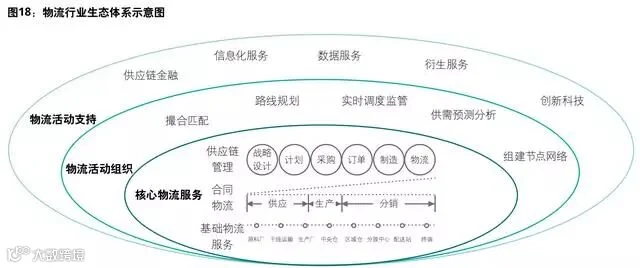
第一类是物流核心业务的从业者,它们专注在各个环节进行着物流行业的价值创造,或是履约仓、干、配的基础物流服务本身,或是作为合同物流商,为目标企业发挥着从供应,生产到分销的“物流总包”职能,再或则是深入客户企业的经营,充当着后者的供应链管理者角色。
第二类是物流活动的“组织者”,他们充分借助互联网赋能,通过网络平台的构建组织运力资源,实现供需匹配,辅以线路规划、调度监控等效率提升方面的服务,支持物流活动的运行。同时,组织者们也逐步构建“地网”,对所参与的物流活动施加更为实际的把控。
第三类则是立足物外,为物流活动提供各类辅助支持的企业。它们基于科技与数据,提供设施、设备、信息、数据等服务,从而赋能整个行业的发展。
各阵营企业布局于不同圈层,并在其中进行着横向的位移与纵向的跃迁,推动着物流行业竞争者联盟的洗牌与格局的不断变迁。
传统物流企业未来将继续充当着物流行业的核心力量,并不断通过业务拓展,实现盈利能力和议价能力等领域的自我突破。行业头部企业将逐步纵向延伸业务链以提升自身服务价值,而中小物流服务商则将专注于降本增效和基础物流服务领域的横向扩张。在转型过程中,通过拥抱数字化建设,挖掘优势的线下资源,实现潜能协同,将成为重中之重。
新进入者由物流活动组织服务切入市场,但单纯依靠组织服务难以实现长久发展与盈利。未来,该类企业或逐步走向物流履约,切入物流核心价值链,并不断扩大线下资源网络,直面与传统物流企业的竞争,向更高价值的供应链管理服务迈进;或做大流量,深化技术和数据能力,探索创新产品与服务,构建盈利能力较为强大的生态圈。线下物流资源控制力或生态圈服务水平是此阵营企业未来能力构建与发展的核心。
科技与数据企业专注于物流活动支持,是行业的赋能者,持续支持行业的智能化发展。这类企业未来将依靠数据连接与沉淀向物流组织活动服务深度延伸。深化大数据分析挖掘技术,构建差异化的科技/数据产品与解决方案是这类行业的立身之本。
电商物流拥有对C端资源的掌控优势,成为物流行业的重要一级,利用其社会化资源协同网络或自建网络体系,未来将继续深化在已圈定服务领域的业务布局,同时也将进一步向B2B供应链解决方案拓展。数据与技术驱动的智能物流体系、供应链科技解决方案和线下网络资源的有机结合将是这类企业的独特优势,但目前局限于分销链端,短期内未能渗透到流程复杂、专业要求较高的工业链端,尚无法击穿全链条。无论是菜鸟和京东都仍在探索如何通过构建连接更多产业合作伙伴的平台,实现对于更为复杂的产业供应链的延伸和渗透。
2、多维度整合成主导趋势,履约服务与平台生态圈或成终点
物流行业的重构是动态的进程,各阵营企业从不同模式起步,相互渗透、影响。未来,不同的力量将朝着各自的终点前进。德勤认为,面向未来履约服务与平台生态圈两种可能的终点,携带组网、承运等物流业务基因的玩家将走向核心物流企业的定位,专注于实际的服务履约;而不以物流业务作为主业的企业,如信息平台、技术提供商等,则倾向于打造稳定的盈利模式,以构建生态圈或加入某个平台的形式存在。前者参与行业运行的同时,后者将作为核心业务的补充,占据较小的市场份额,从资源配置效率、运营效率、服务水平和服务成本等角度对物流进行支持与优化。在这样的发展演进过程中,市场结构也将趋于整合,整合的类型既有沿着产业链横向和纵向的整合,也有传统线下业务和新兴的线上业务之间的相互融合,更有在互联网时代特有的平台化联盟所带来的新兴市场力量。
• 横向整合:相当一部分传统物流企业将在自身主业及其他业务领域,通过兼并收购的方式进行跨界与延展,如顺丰通过收购新邦开始走向快运市场的横向延伸;
• 纵向整合:各个细分市场的头部物流企业,则进一步向物流产业链上下游具有联系和协作关系的企业间发起整合,如顺丰收购DHL在华供应链业务,即作为基础物流运营商“向上”延伸的一种尝试;
• 线上向线下:已经占据流量和市场优势的互联网+物流的企业,将借力资本市场进一步通过兼并收购布局线下资源,实现其基于数据和技术优势的业务“硬着陆”,如满帮收购志鸿物流,构建起了线下物流的交付能力;
• 线下向线上:具备线下资源优势的传统物流企业也将通过收购和投资各种物流“新物种”,不断推动业务数字化和商业模式数字化的进程,或是在新的互联网+物流市场提前布局。顺丰投资Flexport、马士基投资FreightHub均是传统物流企业在新的互联网商业冲击下对于新市场和商业模式的布局尝试。
• 平台化整合:互联网时代下的平台商业思维也催生了物流行业新的市场整合力量,部分头部企业通过搭建平台的形式,直接连接广泛的市场参与主体,构建业务联盟,形成一种新型的“竞合”生态。传化物流去年6月发起的传化物流联盟就是一个典型的例子——通过干线智能网络服务平台,在网络共建、标准重塑、品牌打造、金融扶持方面携手联盟内的各类企业,尝试构建出新型的专线物流联盟组织。
未来的物流市场,各类参与者们将分别朝着不同的终点,在整合与被整合的浪潮中前进,整个物流行业的商业模式也将在互联网经济、产业发展、技术革新之下继续演进。在这样一个巨变的市场中,无论是传统企业还是新进入者,都面临着不同的挑战和机遇。
追本溯源,物流的最终目标依然是通过不同的方式和途径,以最高的效率和最低的成本实现物的传递交付。从产业的角度来看,物流作为供应链的最重要一环,其核心还是有效支持企业整体供应链实物流和信息流的高效连接和协同。因此行业内所有的新模式、新技术、新业务,都离不开如何实现或者赋能“物流履约”、如何构建和打通“信息网络”、如何实现“线下资源”的高效利用等关键问题。
德勤认为,在未来的行业发展中,物流服务升级、信息连接与资源协同网络构建、智慧化与智能化是企业需始终关注的三大战略议题。
3、供应链管理与整合优化是产业转型升级的主要方向
发展服务于全链条的物流规划与服务能力,构建上下游纵向产业协同体系,实现由线性单链协同向大规模网链协同的现代供应链管理服务,是物流行业提升价值创造与实现转型升级的终极目标。在互联网时代,传统的供应链将逐步演变为各环节信息和决策实时同步的数字化供应网络。
同时,从产业竞争的角度来看,供应链的竞争优势构建已不能局限于单个企业的能力范畴,而需要更为开放地思考如何利用平台化思维、竞合联盟的新战略思维构建产业协同的供应链网络而实现更高层面的竞争优势。对于物流企业而言,需要在企业供应链战略和模式转型升级的思维方式中,思考如何延伸物流服务的内容和价值。
4、数据连接共享与资源协同网络的结合是推动产业变革的核心资源要素
物流的核心离不开履约交付,自然就离不开线下的节点、通道和网络资源,在这样高度分工协作的产业中,如何挖掘线下网络的规模优势是核心,对线下资源的有效控制和协同是关键,而信息和数据的连接则是最重要的赋能手段。因此,基于互联互通搭建数据信息网络平台,整合基础设施(枢纽/运力等)构建线下资源网络,实现和促进“天网”与“地网”两大战略要素的融合与协同,将始终是产业升级的关键议题,也是任何一家物流企业都必须关注的核心资源要素。
5、投资技术推进运营模式和商业模式的双重创新
大数据、人工智能和物联网等创新科技横跨物流行业的实体和数字世界,充分实现业务和设备的数字化,继而在数据集成后通过大数据分析挖掘产生洞察,最后以数据反向驱动供应链优化与物流操作自动化,从而构建出一套智能规划、敏捷调度和自动化操作的智慧物流体系和数字化供应链网络,全面提升产业的内部效率提升与外部价值创造。同时,技术不仅带来了整个物流和供应链运营的优化,更催生了商业模式的创新,物流企业在考虑运营模式创新和升级的同时,更要思考如何利用新技术在不断演进的产业生态中实现真正的商业模式创新,构建起独到、坚实、可持续的竞争优势。
声明:物流前沿资讯微信公众平台所发布的文章,除声明原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!