


比如,无车承运平台企业以承运人的身份接受货载,并以托运人的身份向实际承运人委托承运,承诺对货物的安全负责,运输完成后向货主收取运费,又向实际承运人支付运费,赚取两者的运费差价。
平台企业以其向货主收取的运费为计税依据申报纳税完结纳税义务。而作为平台企业的会员——实际承运人,绝大多数为自然人,其收取的平台企业支付运费则很少进行纳税申报。
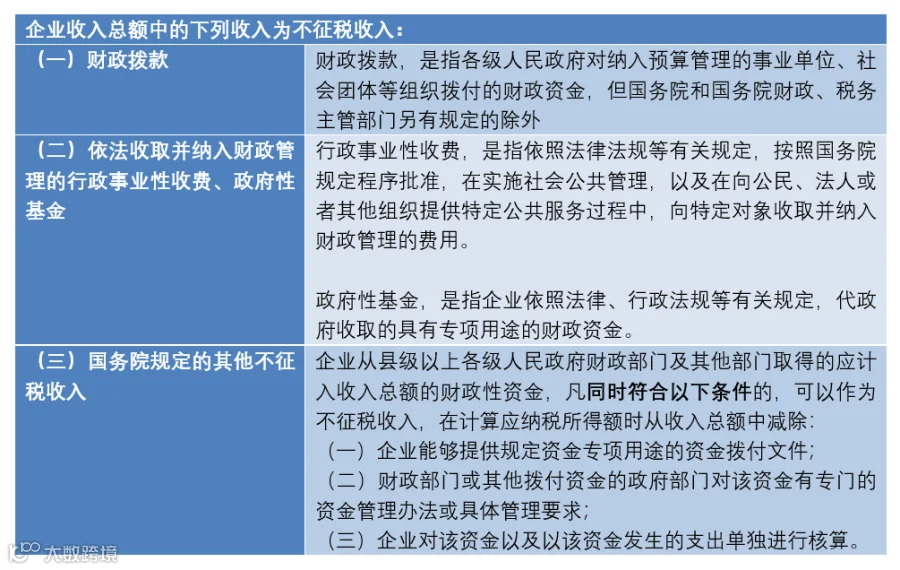
我国企业所得税法提供众多税收优惠,其中一些税收优惠与企业的收入额或应纳税所得额相关。而财政补贴,按照其收入应税性以及收入时间确认,可能对当期企业收入额或应纳税所得额产生一定影响,从而可能影响企业享受税收优惠的资质或条件。
双软企业减免所得税优惠:自2020年1月1日起,国家鼓励的软件企业,自获利年度起,第一年至第二年免征企业所得税,第三年至第五年按照25%的法定税率减半征收企业所得税。自2020年1月1日起,国家鼓励的重点软件企业,自获利年度起,第一年至第五年免征企业所得税,接续年度减按10%的税率征收企业所得税。
双软企业需要符合的条件之一是,汇算清缴年度软件产品开发销售及相关信息技术服务(营业)收入占企业收入总额的比例不低于55%(嵌入式软件产品开发销售(营业)收入占企业收入总额的比例不低于45%),其中软件产品自主开发销售及相关信息技术服务(营业)收入占企业收入总额的比例不低于45%(嵌入式软件产品开发销售(营业)收入占企业收入总额的比例不低于40%)。“企业收入总额”也是企业在汇算清缴年度以货币形式和非货币形式从各种来源取得的收入,即企业所得税法第六条规定的收入总额。
海南企业所得税15%优惠税率:以海南自由贸易港鼓励类产业目录中规定的产业项目为主营业务,且其主营业务收入占企业收入总额60%以上。根据海南省税务局发布的《海南自由贸易港企业所得税优惠政策辅导资料》,收入占比的计算口径为:“主营业务收入”是指企业从事鼓励类产业目录中规定的产业项目所取得的收入,“收入总额”是指企业所得税法第六条规定的收入总额,即以货币形式和非货币形式从各种来源取得的收入,包括销售货物收入、提供劳务收入、转让财产收入、股息红利等权益性投资收益、利息收入、租金收入、特许权使用费收入、接受捐赠收入、其他收入。并且,该辅导资料提示道,企业要关注一些零星一次性大额收入(如股息红利、转让财产收入、财政补贴等)的情况,这些收入的产生会稀释主营业务收入占比而导致比例达不到60%以上。
制造业企业研发费用加计扣除比例100%:制造业企业,是指以制造业业务为主营业务,享受优惠当年主营业务收入占收入总额的比例达到50%以上的企业。根据《财政部 税务总局关于进一步完善研发费用税前加计扣除政策的公告》(财政部 税务总局公告2021年第13号),制造业的范围按照《国民经济行业分类》确定,“收入总额”按照企业所得税法第六条规定执行,具体是指企业以货币形式和非货币形式从各种来源取得的收入,包括销售货物收入、提供劳务收入、转让财产收入、股息、红利等权益性投资收益、利息收入、租金收入、特许权使用费收入、接受捐赠收入、其他收入。对于主营业务收入,实践中一般是取企业所得税年度纳税申报表中的“主营业务收入”所载数额。
小型微利企业普惠性所得税减免:对小型微利企业年应纳税所得额不超过100万元的部分,减按12.5%计入应纳税所得额,按20%的税率缴纳企业所得税(相当于实际税率2.5%);对年应纳税所得额超过100万元、但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳企业所得税(相当于实际税率10%)。
财政补贴是一把双刃剑。一方面,财政补贴直接为企业提供经济利益,可从一定程度上减轻企业资金压力,是企业的“香饽饽”;另一方面,财政补贴的财税处理有严格的规范要求,如若处理不当,反而可能成为企业易踩的“雷”。如果企业因为财政补贴而失去本应享有的其他税收优惠,则可谓得不偿失。实践中,企业与政府签订投资协议后,投资协议中的财政补贴能否得到实际执行是企业不得不面临的风险。在司法实践中,法院对投资协议中的政府允诺有效性的认定,需要结合允诺的具体内容及性质进行个案判断。
随着17号公告出台,我们建议取得财政补贴的企业,把握口径明确的契机,全面自查此前取得的财政补贴收入确认原则的准确性、收入应税与否判断的准确性,加强合规管理。“全链条”打击增值税发票虚开,网络货运税务不合规,严惩的不仅仅是平台。
对于拟与地方政府谈签投资协议或对赌协议的企业,我们想强调的是,多年来,国家层面三令五申加强对地方财政返还的管理,要求财政支出一般不得与企业缴纳的税收或非税收入挂钩,然而实践中,出于招商引资的需要,部分地方政府或园区仍存在类似操作。因此,财政补贴是否可实际给予企业,一方面依赖于企政双方的互惠信赖,另一方面也取决于财政补贴内容本身的合法合规性。对此,我们建议企业应充分评估衡量各地财政优惠政策,加强对投资协议等类似文件条款的设计及审核,以尽可能促进财政优惠政策在后期的可执行性,增强对企业的保护。
来源:网络货运平台指南
声明:物流前沿资讯微信公众平台所发布的文章,除声明原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!