


前言
整个物流行业的发展,除了货源以外,最重要的是要有资本。
虽然物流整体增速持续走高,但行业也呈现集中度越来越高的局面,一些中小物流企业生存压力较大,缺少资金、技术、场地等资源的加持,一定程度上限制自身发展。如何解决资金问题成为破解中小物流企业生存的关键。
介入网络货运金融业务主要有以下8种类型的机构:网络货运平台作为数据基石和业务起源至关重要。
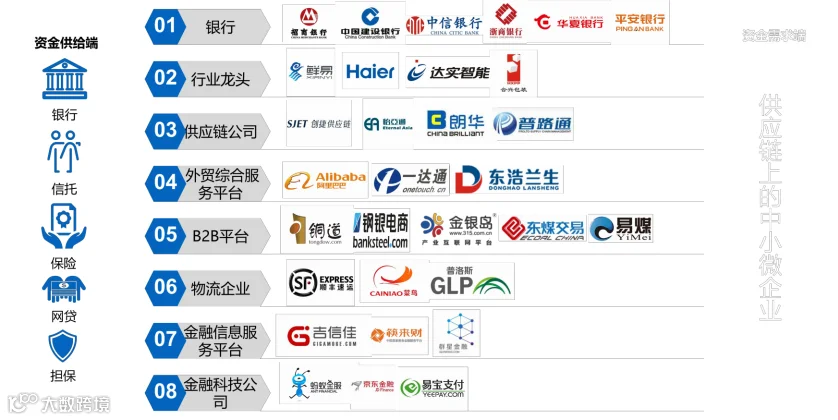
“网络货运”作为国家力推的“互联网+物流”模式,不仅对推动我国物流行业整合,提升整体运营效率有重大意义,对于物流企业降本增效、改善税收与金融体系同样有重要作用。
深度了解国家的网络货运平台政策可以有效帮助物流企业降低固有成本,实现运营模式“由重转轻”,同时也可以帮助企业规范税收体系与金融体系,让中小物流企业进行融资租赁以及银行贷款时更加简便快捷。
第一种方式是抵押贷款。企业主以个人资产作为抵押,贷款投入到企业的运营中,这是最简单粗暴的借钱方法,也基本是中小型企业最常用的资金渠道,代价就是风险过高。
第二种方式是信用贷款。银行会基于企业基本户里的资金流水量或其他固定资产向企业提供信用贷款额度,但信用贷款的额度往往较低,难以彻底缓解资金紧张局面。
第三种方式是保理方式。明保理额度高、利息低,难度就是需要上游客户参与,不止操作起来难,还有丢失业务的风险。所以实际上用明保理的不多,更多是暗保理的方式,客户是无感知的。第三方金融机构通过企业单个客户的合作情况综合给出额度,也会在第三方做确权,避免贷款方用一个业务多头贷款,但是仅仅是这个作用,风险本身还是规避不了,所以暗保理不止利息高,给的额度也比较低,也不能解决大的生产所需。
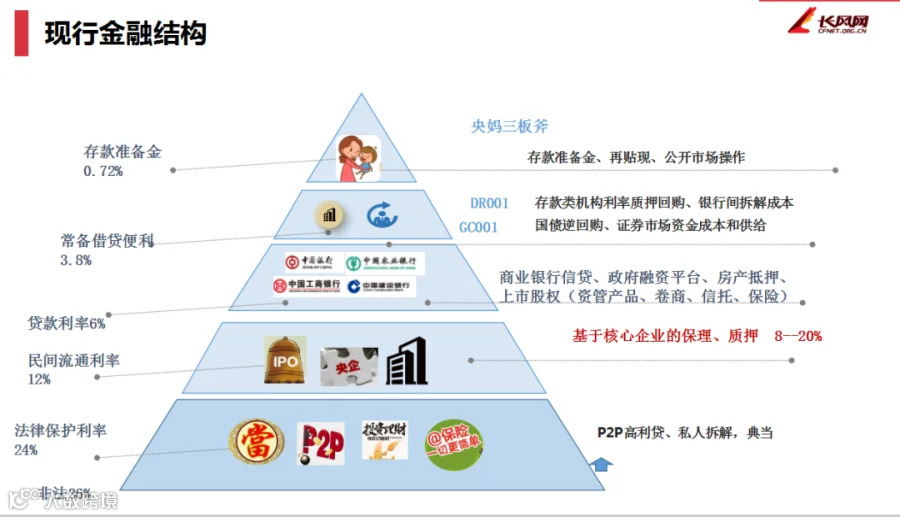
问题出在哪?
由于物流企业的社保、税收、资金流量基本都是暗箱。所以导致物流企业的资金运营处在现行金融结构的底层,综合利率在12%以上。
账期问题。供应链各场景账期过长或账期无法整体转包平移,是导致垫资的主要原因。
信用问题。行业标准化程度不够,中小物流企业主体信用不高,导致本应在供应链融资中大显身手的第三方金融难以切入。
时效问题。中小物流企业普遍存在抵质押物有限、数据化程度低、行业利润率低的特点,一旦固定运营成本上升,现金周转有限,很难快速从传统金融机构等渠道活动融资。
涉及网络货运是数字化的体现, 是以供应链视角,整合供应链上的资金流、信息流、物流、商流,将企业看作供应链中的一环,利用链上企业间的紧密联系、真实的交易活动、频繁且相对畅通的信息流动,来衡量评估供应链上大中小微各类企业的实际状况,响应企业的资金需求。可见,网络货运对中小微企业非常友好,能够帮助企业获得传统金融难以提供的贸易融资和流动资金,有效解决中小微企业融资难题,释放中小微企业的创新活力。

运费保理产品是出资方基于无车承运人身份推出的物流运输行业运费垫资业务,即在货主与物流公司的正常运输业务之间,为解决物流公司因上游的账期较长或因扩大经营而产生的资金周转难题,通过与上游货主协调,出资方分别与上游货主和下游物流公司签订背靠背运输合同的方式进行居间垫资,从而将物流公司承担的应收账款及账期转移给出资方,出资方提前将运费支付给物流公司的一种运输转包服务。
运费保理业务实质是出资方借钱给物流公司,因此合作过程中运输风险责任和上游货主付款逾期及不付款后果均由实际承运的物流公司承担。

难点:
1、需要出资方介入运输合约的签订,为保证追索风险可控,审核要求增加,多一个企业承担追索,甲方审批难。
2、资金成本较高、普遍高于12%,运输成本增加。物流企业利润微薄,实施困难。
3、征信和节点取证需介入业务本身,增加了资金方的运营成本。
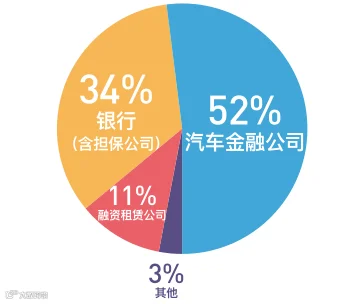

面向资信良好的司机提供个人信贷业务,是无需抵押担保的贷款。平台对司机信用的风控逻辑主要是在区块链技术下保证订单数据真实、不可篡改,保证运输数据的真实性,以此作为数字征信。
借款人及 担保措施 |
以网络货运平台上的承运方——运输企业主、司机、车队长、物流/运输企业作为借款主体 原则上网络货运平台需提供不低于10%的保证金 |
金额 |
司机最高30万; |
期限 |
授信额度期限最长 1 年,单笔贷款期限最长不得超过 6 个月 |
利率 |
年化6-8%,除贷款利率外,银行不再收取其他费用 |
用途 |
仅限支付运费等日常经营周转 |
难点:
案例介绍
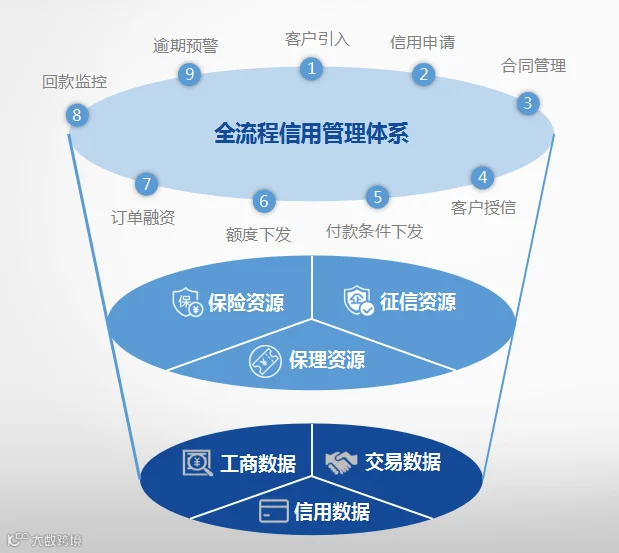
基于托运人与网络货运平台经营者(承运人)、实际承运人(司机)的真实交易数据,郑州银行面向网络货运平台的“云物流·运费代付”在线供应链金融服务,将金融资金定向注入物流产业链,助力物流业降本增效和高质量发展。
一、机构简介
二、案例实践

三、创新点
声明:物流前沿资讯微信公众平台所发布的文章,除声明原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!