


公路货运主导:近几年我国货运总量正在稳步上升,2018年货运总量达到506.15亿吨,同比增长7.4%。其中通过公路运输完成货运量396亿吨,占比77%。我国公路货运量占比为77.81% 是最主要的主导者。
个体经营模式:中国现在有近92.8%的物流企业平均车辆数少于5辆(含挂靠);从事公路运输的经营主体有92%为个体工商户。公路货运市场包含物流园区、信息部、车队、三方物流、专线、个体司机等经营业态,卡车保有量近2000万辆,卡车司机超过3000万人,体量达到万亿级别,
车辆运效率偏低:月均公里数5000以内的占比达到60%,月均公里数10000以内的占比为84.3%。
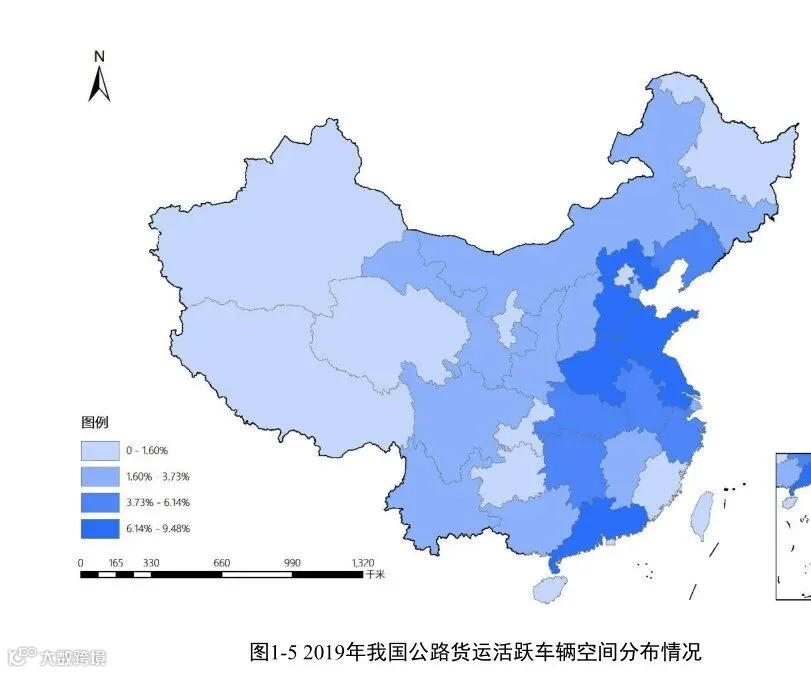
迭代升级:2005至2020年期间,货量增长了4倍;重卡数增长了5倍,单车日均行驶里程从300km增长到600km。通过对数据的综合分析我们发现,在货量增长了4倍的情况下,运力却增长了10倍——运输行业进入微利的发展状态,行业发展的迭代升级已成必然趋势。

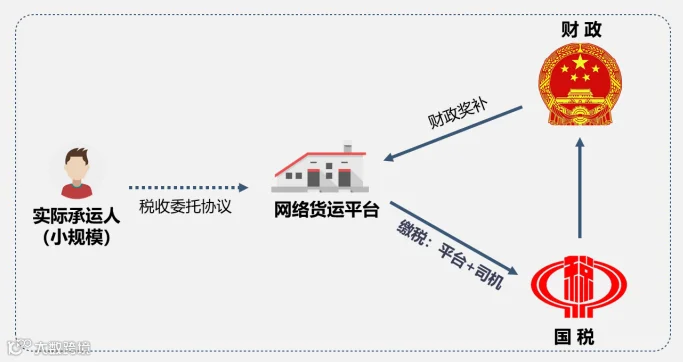

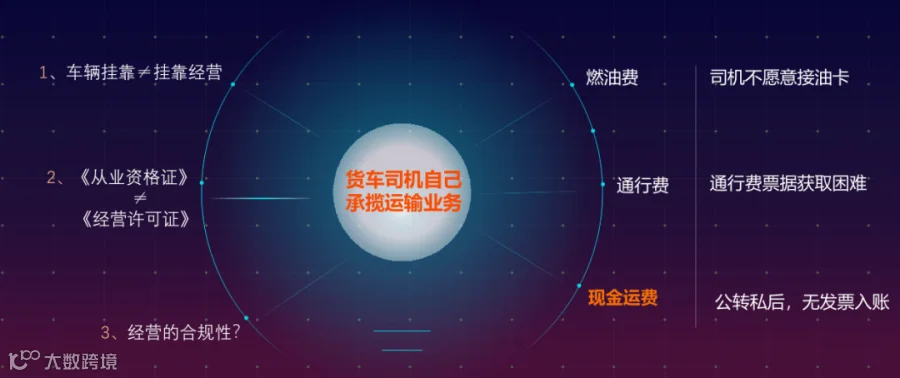
2017 年 12 月 29 日,国家税务总局发布《关于发布<货物运输业小规模纳税人申请代开增值税专用发票管理办法>的公告》(国家税务总局公告2017年第55号)。《关于开展互联网物流平台企业代开增值税专用发票试点工作的通知》<税总函C2017J579号)。
55 号文中的第二条明确要求司机办理工商登记和税务登记、直接导致自然人司机的成本票问题不能得到解决,第二条同时具备以下条件的增值税纳税人(以下简称纳税人)适用本办法中。(-)在中华人民共和国境内(以下简称境内)提供公路或内河货物运输服务,并办理了工商登记和税务登记。
提供公路货物运输服务的,取得(中华人民共和国道路运输经营许可证》和《中华人民共和国道路运输证》:提供内河货物运输服务的,取得《中华人民共和国水路运输经营许可证》和《中华人民共和国水路运输证)。
(
在税务登记地主管税务机关(以下简称主管税务机关)按增值税小规模纳税人管理。-《货物运输业小规棋纳税人申请代开增值税专用发票管理办法)(国家税务总局公告 2017 年第 55 号)
2019 年 12 月 31 日,国家税务总局发布(关于取消增值税扣税凭证认证确认期限等增值税征管问题的公告)(国家税务总局公告 2019 年第 45 号)、《关于开展网络平台道路货物运输企业代开增值税专用发票试点工作的通知》(税总函C2019J405号)。
45 号文中第六条对原55 号文进行了修订,取消了原来要求司机取得工商登记的要求,对税务登记的要求则额外增加了“临时税务登记”的允许,即自然人司机承运也可以申请代开增值税专用发票:
六、(货物运输业小规模纳税人申请代开增值税专用发票管理办法)(2017 年第 55号发布,国家税务总局公告 2018 年第 31 号修改)第二条修改为:“第二条同时具备以下条件的增值税纳税人(以下简称纳税人)适用本办法:
(一)在中华人民共和国境内(以下简称境内)提供公路或内河货物运输服务,并办理了税务登记(包括临时税务登记)。
(二)提供公路货物运输服务的(以4.8吨及以下普通货运车辆从事普通道路货物运输经营的除外),取得《中华人民共和国道路运输经营许可证》和《中华人民共和国道路运榆证》提供内河货物运输服务的,取得《国内水路运输经营许可证》和《船舶营业运榆证》。
(三)在税务登记地主管税务机关按增值税小规模纳税人管理。
2019年12月31日.国家税务总局L关于开展网络平台道路货物运输金专货内值税专用发票试点工作的通知税总通220190405号)规定、税务总商决定在金行围内开展网络平台道路货物运输企业代开增值税专用发票试点工作,
二、试点企业的条件试点企业应当同时特合以下条件,
(一)按照(交通运验锦 国家税务总局关千印发(网络平台道路资物统地经资营限路运输经营许可证》。
暂行办法)的通如交通规(2019312号)规定,取外经营范围“注明网络货运”
(二)具备与开展业务租适应的相关技上服务能力,物流信息全程跟原、记录、存储、分析能力,实现交易、运输、结算等各环节动态管理,对实际承运驾驶员和车辆的运输轨巡实时展示实时运输轨造数据,
(三)与省级交通运输主管部门建立的网络货运信息监测系统实现有限对接、要求完成数据上传。
(四)对会员相关资质进行审查,保证提供运输服务的实林承运车辆其备企资有*的营运证,驾驶员具有合法有效的从业资格证,
试点企业代开增值税专用发票不得收取任何费用,否则将取消美试美会业资格。。
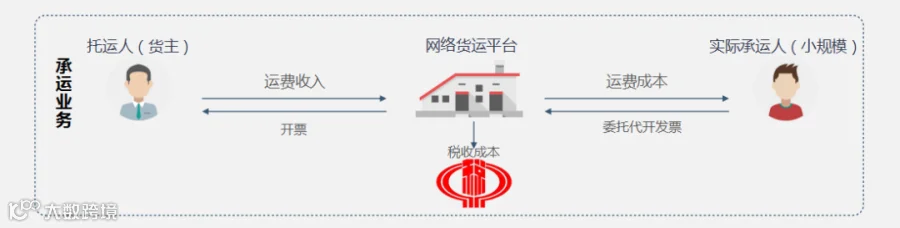
针对司机代开增值税专用发票问题.405 号函分别针对“司机为网络货运平台街供运输服务”(简称“交易业务”)“司机经由网络货运平台的搬合为第三方提供运股务”(简称“撮合业务”)两个场景做出了相应的规定:
1.交易业务
司机为网络货运企业提供运输服务,网络货运企业应向当地税务机关申请代开地值税专用发票(购买方为网络货运平台),即由税务机关出票给网络货运企业。
2.撮合业务
司机经由网络货运平台的搬合为第三方提供运输服务、即委托方(购买方)是第三方,承运方(销售方)是司机、网络货运平台若取得省级税务机关认定的1代开增值税专用发票试点”资格,则可以代税务机关向第三方开其司机增值税专用发系。


个体工商户货物运输,应税所得率 5%。
应税所得额一运费x5%;个人所得税核定征收,最低5%。
所得税一运费x5%x5%。综合得出:0.25%。


怎样利用好现行政策
声明:物流前沿资讯微信公众平台所发布的文章,除声明原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!