


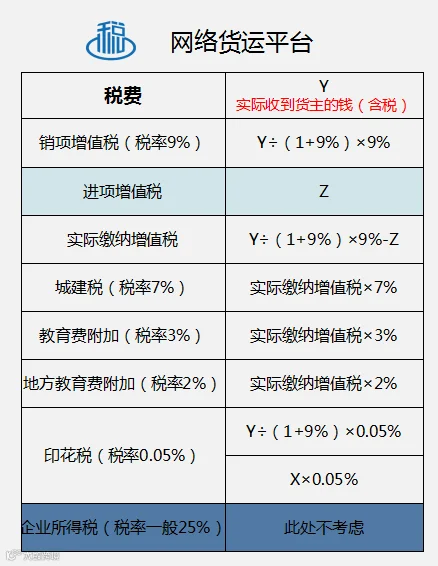
网络货运企业税费计算计税步骤:
(2)销项附加税=(销项增值税-进项增值税)x10%或12%(3)印花税=货主运费票额X0.05%
(4)个人经营所得税:如天津按0.25%,其他地方预征按0.5%~1.5%征收.计算步骤回到个人-《个人经营所得税率表》。”
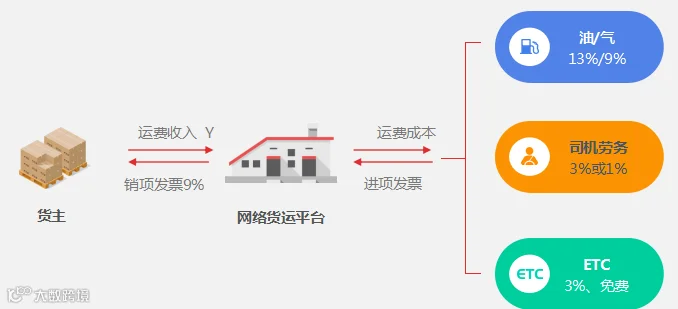
由于网络货运人主要涉及,司机运力的税收征收与票据处理。所以在司机端容易出现涉税风险。虽说国家税务总局赋予了货运平台代开发票资格,是网络货运转型的利好局面,但也对货运平台的税务合规带来了很大的考验。网络货运链条涉及多个业务参与环节,其中最敏感的问题还是税务合规,很多平台把开票和解决税务问题作为业务发展点,而并非将降本增效作为发展立足点,因此在增值税进项抵扣、燃油票、运输票、通行费票上,很难做到完全合规。更不用说“合同流、信息流、资金流、票据流”的完整与统一。
具体表现在以下几个方面:

运单数据反复使用开票,运单数据可随意修改虚构信息流中最核心要素是业务真实。一笔运单一张发票,每张税务发票背后可以真实地反映订单实时信息,托运企业可以随时通过发票查询到订单信息,这才是一张税务发票的正确开具方式。
实际操作中,部分平台在线下完成运单,事后再将数据导入平台,或以“记账式数据”来冒充真实运单数据,甚至对磅单等信息进行修改、虚构、事后补录,从而实现多开票的目的。一些网络货运企业不考虑业务真实性,收钱就开票或者造假数据对外虚开增值税专用发票。
一些专门倒票的个人利用不同网络货运企业数据不共享的漏洞,用同一条真实轨迹数据采用事后补单方式,编造货运单以及磅单,从不同平台多次套取增值税专用发票,从而导致网络货运企业虚开增值税发票。例如,某平台运单过程无轨迹信息,通过造假或者用其他轨迹代替的方式来进行轨迹匹配,运货的实际路线、时间,单据与轨迹不对位,这是明显的信息流造假。
按国家要求,平台企业对每一笔运单的行车轨迹、卸货点、运行时间等要“有迹可循”。而事实上,很多平台没有相关技术,没有轨迹获取系统,因此在轨迹审核上保持“若有若无”的状态。甚至很多平台宣称没有轨迹也能开票,税务部门查处时将“一查一个准”。
司机运费非银行托管,资金归集于平台公司账户支付运费,资金归集于个人支付运费,存在过账刷票嫌疑。
资金流长期以来是比较容易被“忽略”的合规点,司机、货主、平台三方大多数只关心资金是否到账,往往忽视了资金的“运行轨迹”。
在近几年,一些平台在代收货款、资金结算的过程中完全脱离了相关监管机构的监管,在运单结束后,将运费线下集中付给中间人,再由中间人转给实际承运人,这种行为很容易造成刷票嫌疑。很多托运企业和司机都没有意识到,从严格意义上来讲,资金无法达到“五流合一”,也会面临被税务部门和当地交通部门的严格审核。
另外,在平台提供托运企业运费的银行凭证时,大多数平台会提供一张总额银行凭证,这张凭证背后的具体明细却无从考证。例如,托运公司 A 向平台企业 B 支付了100 万元运费,在结束运单后,B会向 A 提供一张 100 万元的银行凭证,但是同样情况的平台C 企业,可以向 A 企业提供3 万元、5 万元等具体到每一笔订单的凭证,能够呈现 A 企业详细的业务流水,而B平台无法证明具体订单明细,这也给税务部门更多的严查理由。
票据流是“四流合一”中最难也是最关键的合规要素。在货运行业现金结算很普遍,油卡抵运费、油卡异地抵扣、买卖发票、虚假抵扣等不合规现象也一直存在,票据杂乱导致税务不规范。例如,平台将油气进项错配,将A地购买的油卡作为B地运输运费抵扣给B地承运人.这就涉嫌油品走私。
按国家要求,油料、过路费必须是网络货运企业提供给个体司机用于这一趟运输业务,是网络货运企业承担了运输业务的这部分成本,只有这种情况才允许抵扣。合同上说油费、过路费,甚至其他费用目的是抵扣运费,或者说油费、过路费超过了这趟运输业务的实际需求的,这种是不允许抵扣的。

网络货运的全称是网络平台道路货物运输,是指经营者依托互联网平台整合配置运输资源,以承运人身份与托运人签订运输合同,委托实际承运人完成道路货物运输承担承运人责任的道路货物运输经营活动。要保障运输参与方合法权益及明确各自责任,合同在整个运输过程中起着举足轻重的作用。
但在每一笔订单合同中,某些平台对司机是否签署运单合同以及是否是司机本人签署并无严格要求。例如,不少平台存在代替司机签订运单合同或者干脆不让司机签订运单合同,司机甚至不知道签了运单合同,最终导致整个运单过程没有法律的保障,所签订的运单合同也没有法律效力,一旦出现运输纠纷,责任不明晰,司机和货主的权益都得不到法律的保护。因此,司机在接单时,一定要签署正规运输合同而且是本人操作签订,这不仅能防止被欺骗,更是对自己合法权益的保障。
司机承担相应法律责任却无实际操作:
根据(中华人民共和国合同法》0规定:“承运人对运输过程中货物的毁损、灭失承担损害赔偿责任。”“两个以上承运人以同一运输方式联运的,与托运人订立合同的承运人应当对全程运输承担责任。损失发生在某一运输区段的,与托运人订立合同的承运人和该区段的承运人承担连带责任。”
在网络货运中平台不作为实际承运人,作为实际承运人司机的实际操作行为显得十分重要,这关系到责任划分,平台需要有规范操作步骤和严谨的接单运单机制来保证运单的顺利进行。如要求司机接单、运输合同签订、货物运输确认、卸货签到、上传磅单、付款开票等都由司机本人在线上进行操作,并且严格按照平台运单机制完成订单。
一些不合规网络货运平台的做法是,为了减少研发投入,或线上产品能力缺陷、司机运单行为均为线下完成,线上不需要司机操作或由平台“代劳”。例如.司机接单运单在线上操作,磅单上传却成了平台后期补录而非司机现场实际操作:运费支付由平台打给司机,而非司机根据实际运单申请:运单合同非司机本人来亲自操作等。
最终导致的结果是,整个运单过程没有完整、真实信息流,司机作为实际承运人没有参与,一旦出现纠纷、平台拿不出有效的证据链,责任不清,司机和货主的权益受到侵害。

1.业务流程方面
2.数据分析方面
3.风险应对方面
4.风控总结方面

声明:物流前沿资讯微信公众平台所发布的文章,除声明原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!