
随着“互联网+”浪潮席卷各个行业,同城货运领域也在极短的时间内聚集了大量的新玩家。一时间同城货运市场的竞争变得空前激烈,但最后成功突围活下来的也就只有货拉拉、快狗打车等少数行业巨头。云鸟、易货嘀没有看到明日的太阳,在经历了初期的烧钱揽客、扎堆上市、补贴熄火之后,同城货运行业所面临的未知挑战和竞争愈演愈烈。
虽然同城货运这块大蛋糕看上去非常诱人,增长空间巨大,是增量匮乏的互联网留下的为数不多的万亿级市场之一,但当前行业整体面临着盈利难的困境,连快狗打车和货拉拉这样的行业巨头也尚未走出盈利困境。
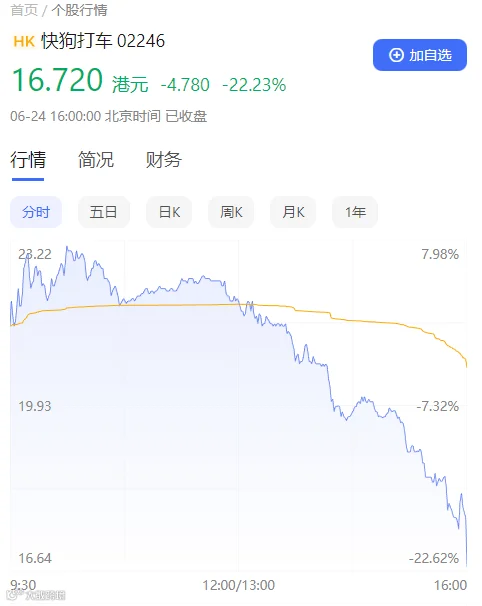
6月25日在港交所上市的快狗打车,却来上演了个自由落体,22% 的股价说没就没。

2013年,快狗打车的前身58同城再次站上了纽交所的舞台,成功IPO。但是股价很不理想。58 同城说自己的市值被严重低估,和你们玩了没啥意思,就直接私有化退市了。
而再振 58 ,姚劲波豪言: 一个 58 退市了,千千万万 个 58 站起来!于是,58 同城的业务单独拆分出来,将一个个再重新分批上市割韭菜。
其中家政业务独立为天鹅到家、房屋交易平台独立成安居客,而同城物流业务,就独立出来成了快狗打车。
快狗打车成了目前 58 家族里唯一成功了的独苗。同城货运这个行业里的对手货拉拉、滴滴实在是太强、烧钱也实在太猛了。
近几年,国内物流市场一直保持在10万亿的规模,市场早已经进入了发展的红海,行业整体增速在趋缓,和许多竞争激烈的行业一样,国内物流市场已经进入分类更细、要求更高的精细化运营时代,无论是老牌企业,还是行业新贵,都在努力寻找更多的行业发展机会。
同城货运这一物流细分商业模式由此应运而生,国内同城物流市场的产业规模已从2017年的近9000亿元增加到2021年的13000多亿元,年复合增长率为10.3%,预计从今年起到2026年,产业规模最终将达到23000亿元左右,年复合增长率为11.3%。
同城货运在物流行业中的作用和地位正日益突出,同城货运业务也给我们的工作与生活带来了诸多便利,近几年,无论是从数量还是从规模上来看,从事同城货运业务的企业与平台都发展得比较快。
除了货拉拉以外,其它几个头部企业在资本实力、品牌影响力、信息服务能力等方面也有自己的独到之处,像滴滴和美团这两大平台本身就拥有雄厚的资金和强大的流量,因此这一赛道最后的竞争结果尚存在诸多变数。
为了更直接、更有效地拓展盈利空间,快狗打车和货拉拉都首先从平台内部切入,通过不断上调抽佣率和会员费来寻求利润增长。为激进地推动销售额的增长,一定程度上放松了对平台合规化的管理,导致过度索取用户信息的问题出现,由此也引发了监管部门的关注,监管合规问题进一步凸显。
一是,新计费标准的确定阻断了平台过度向司机“压价”的情况,收入端和成本端承压。被约谈后,快狗打车和货拉拉等都调整了平台的计价规则,严禁诱导司机低价竞争,确保派单公平公正。此外,平台还降低了服务费、会员费等标准,以及推出一系列保险举措确保司机的合法权益,如此一来,其收入和成本端必然面临新的压力。
二是,信息技术投入的增加,也导致平台成本增加了。为保障用户信息安全,各平台内部将增加技术投入,定期对平台的数据安全和个人信息安全进行保护评估。同时也会借助第三方测评机构和外部律所,对业务和APP进行数据安全评估和APP安全合规评估,合规运营成本被进一步抬升。
三是,人力成本也增加了。为遵守安全运营标准,各平台需要招聘大量的工作人员去专门审核司机和车辆的就业资质。除此之外,还需要审查车载货源的合法性,以避免出现违规托运、超限超载、非法改装运输等问题。如此,平台将不得不增加更多的人员以满足合规化的要求。
自从接受约谈以来,各平台纷纷出台措施积极整改,但收效甚微,行业乱象依然存在。货运平台在服务、监管、安全等方面还有很长的路要走。
在了解同城咋烧钱之前,咱得先知道他们是靠啥赚钱的。快狗打车的收入其实主要分三块儿,分别是平台服务、企业服务和增值服务。
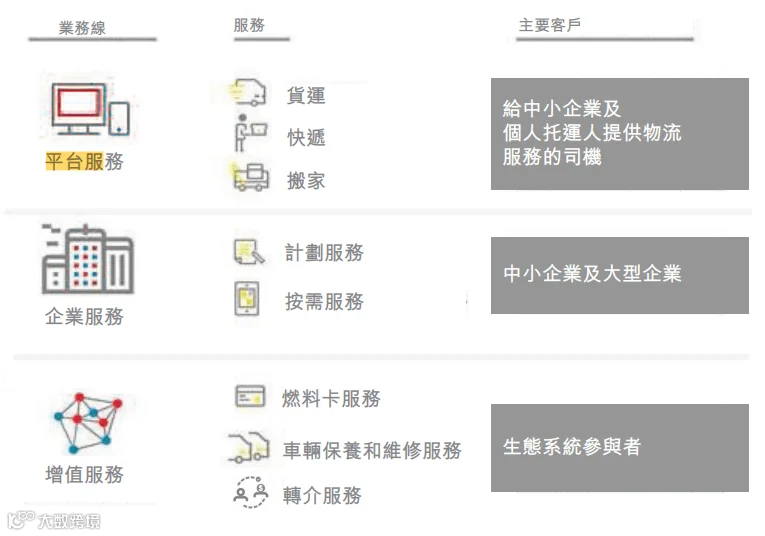
其中平台服务收入,就是接单后的抽佣,比例大概在 12% 左右。这部分的占到同城总营收的40%。
最后的增值服务,占收入的 4% ,修车、租车、买车服务。从汽车维修点、销售商等手上抽点佣金。
同城本质上还是在干中介的活。目前 B 端市场的份额,占了整个同城货运市场的 90% 以上,那是同城货运的最大用户。这个基本无解,因为B端市场拥有巨大的话语权,企业有着多样的选择:自建短驳,同城是合同物流服务的一部分,同时快递也在同城领域侵蚀,物流本身是一个全链条的业务,从干线到仓库,再分拨,同城业务只是其中的一个模块,想办法就可以替代解决,所以同城滴滴们生活在夹缝中!
那么问题来了,这个略显眼生,但却赚钱的企业服务,到底都是啥呢?
像是在四年前,快狗打车的最大企业服务客户其实是OFO、摩拜。
单车有着不均衡性,人们从居所骑到地铁枢纽,车辆过度集中,单车总需要重新摆置。
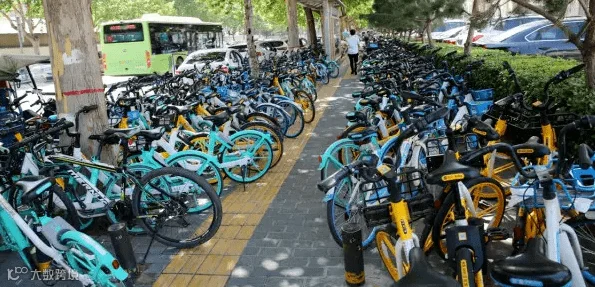
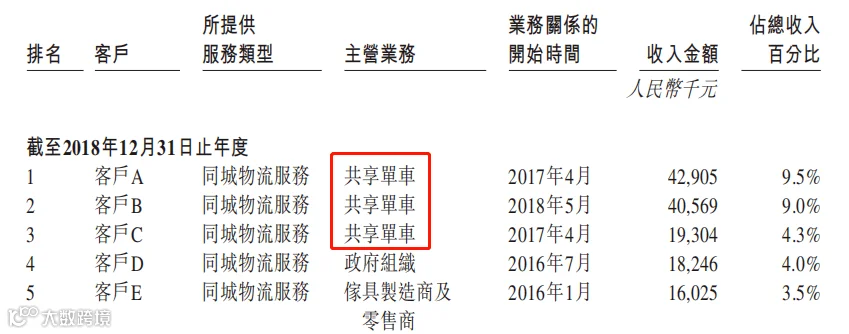
然后就是暴雷,同城在 2018 年,ofo拖欠了顺丰嘉里、德邦等多家物流供应商数亿人民币欠款,直接诉讼一堆案件。包括直接导致了易货嘀,云鸟的消失。B端业务不是互联网化的目标,行规是服务后再开票结账,如果你的大客户欠你1.1亿元,云鸟们搬货的佣金才5.8%左右,司机不能欠款,那就垫吧,然后你的财务成本马上淹死你。
一对比,你顿时感觉自己那几百块的押金没那么肉痛了。
而在另外一方面呢,身为同城货运行业的快狗打车,其实也记录各个行业的兴衰迭起。
说实话看到财报的这一页时,你在读行业变迁史的既视感 。
这三大业务看起来挺牛的啊?那么为啥说快狗打车的枝芽不够硬呢?
仅次于货拉拉和滴滴货运,国内老三这成绩听起来或许还挺拉风的。
“ 4 年亏了大几十亿,结果只获得了 3.2% 的市场份额 ”
据快狗财报显示,四年间他们分别亏了 10.71 亿、1.84 亿、6.58 亿和 8.73 亿元,总共亏了 28 亿元。花在销售和营销方面的费用,就有 13.4 亿。
说得好听点呢,那就是同城物流这块儿,还是个正在起步的市场。所以用在销售和营销方面的费用有点多,毕竟,开拓市场是要成本的对吧。又在玩烧钱补贴、铺广告的那种老套路了。
而且最后的成绩也很 amazing,越烧钱,结果月活用户还越少了。。。

背后的原因,多少和自己的 “ 作死 ” 脱不开关系。
在 2018 年 “ 58 速运 ” 改名成快狗打车之后,不少的司机首先就不干了。司机觉得自己的工作受到了侮辱,反水加入货拉拉,成了不少司机的选择。

但快狗打车中途却保守了起来,在 2018 年亏损 10 亿的情况下,2019 年想稳一波,只烧了 1 亿出头,过后想继续烧钱,却发现已经被货拉拉领先了一个身位。
还有为了少亏点钱,消费者肯定得罪不起,快狗就想起了去薅司机的羊毛。
对司机的抽佣直接从当年的 5.8%,涨到了现在的 12%。
高佣金赶走了不少的司机( 货拉拉为会员制,缴月费后能不抽佣 )。

反正快狗就这样被货拉拉和滴滴货运前后夹击,怎么烧钱都打不开格局。港股开盘第一天,快狗打车的股价就直接破发,暴跌 22% 。看出市场对快狗打车的未来有多看衰。
当然啦,即使是对目前同城货运的胜者货拉拉而言,也有很多的问题存在。
无论是之前的货拉拉跳车事件,还是各种违规载客、乱收费、司机收入被克扣等等社会问题。都需要更多的规范和监管。
而除了货拉拉、滴滴、快狗之外,像是满帮集团、美团等大公司也都排着队入个局,希望搅动一波同城货运的格局。
说是现在这块肉虽然有些柴,但未来是必定会肥美无比。
所以,对于整个同城货运行业来说,一时半会儿应该是消停不下来。
但甭管你是叫差拉拉、是火锅打车、还是 925 货运。
与快狗和货拉拉们一样,如何找到合适的盈利模式,如何避免各种乱象,始终都会是它们要面对,并解决的问题。
万亿级的同城货运市场吸引了众多企业与资本的加入,当然,它同时也创造了很多就业机会,中国物流与采购联合会发布了《2021年货车司机从业状况调查报告》,其数据显示,有52.4%的货车司机在通过货运互联网平台寻找客户。
在企业与资本涌入以后,为了快速抢占市场和做大份额,补贴大战这一传统营销手段自然是无法避免的,如去年4月滴滴货运推出开城计划,为了吸引司机入驻,提升市场占有率,滴滴启动了规模不小的补贴政策,货运司机自然也在各平台之间的补贴大战中得到了实惠。
一、二线城市已临近饱和,补贴大战也迟早会退潮,而同城货运平台盈利的曙光尚未到来,于是企业和平台开始把目光投向下沉市场,一来这样可以在三、四线市场抢占先手和资源,为企业以后的发展打好基础。
二来可以借助下沉市场进一步做大体量,扩张业务,增加上市筹码,从2020年起,快狗打车在下沉市场寻找合作伙伴,协助其开发客源和招募司机,截至去年4月30日,快狗打车已经在国内170多个城市建立了同城货运业务,拥有430多家合作伙伴。
面对短兵相接的市场竞争和不断涌入的竞争对手,同城货运企业应当建立起一套具有自身特点、符合消费市场需求的物流价值服务体系。例如可以依靠大数据和互联网技术提升服务质量与效率,高效整合B、C端的客户与服务资源,有效降低各种物流成本,从而形成服务模式稳定的差异化竞争优势。
同城货运模式与普通物流既有相似之处,也有较大的区别,在同城货运服务中,服务需求方对服务的要求各不相同,彼此之间差异较大,企业很难用一种或几种服务方案或模式就能拿下市场,随着消费升级和服务标准的提升,现有的同城货运模式还可以进一步细化与优化。
归根结底,企业的竞争力核心在于交易双方对平台的认可度,即交易双方会把平台作为货物配送的主要选择而不是备用选择,光靠补贴是没有效果的,只有差异化的高质量服务才能增强用户黏性和品牌忠诚度。
还有一点值得注意的是,在油价节节攀升的情况下,货车加油成本也会越来越高,在未来的同城物流市场中,新能源货车将会扮演更加重要的角色,快狗打车平台上,新能源汽车完成的订单量,已由2018年的2.3%提升到2021年的30.4%,公司计划到2023年底,80%以上的订单将由新能源汽车完成。
随着相关部门对货运平台的监管规则的不断收紧,资本也变得更加理性,企图通过上市让企业回血的可能性已经比较小了。所以快狗打车、货拉拉们当前最主要的任务,仍然是突破业务瓶颈解决现有服务、经营模式的顽疾问题。
一方面,借助互联网技术和平台强大的精细化运营能力,整合目前需求零散、场景复杂的货运市场,拓展利益空间。货运企业盈利的根本在于提升物流效率,而物流效率又来自于人车货的信息化、在线化和智能化。
另一方面,扩张市场、增加业务范围也可以有效地促进利润增长。依据艾瑞咨询的研讨数据显示,在同城货运市场中,B端市场占领着90%以上的市场份额,所以货运巨头们纷纷将目投向了B端市场。虽然从市场定位而言,货拉拉深耕C端市场着力精细化运营,但目前致力于转向大B端客户进军更大的货运市场。而快狗打车则在巩固B端优势的同时,加大力度发展C端,投放大量的电梯广告以占领用户心智,从其较高的营销投入就足以窥见其市场扩张的激进。
同城货运行业自2014年发展至今,其一二线城市的市场已经趋于饱和,而以三四线城市为代表的下沉市场还未被完全开发,有较大的增长潜力。所以货运巨头们也开始强势布局三四线下沉市场,加速其扩张的脚步,寻求盈利突破。
为了更好地整合社会运力资源,在长期发展的过程中,快狗打车、货拉拉等已经不再仅仅局限于同城货运领域,而是将业务范围延伸至跨城货运、零担物流、汽车租售及车后市场服务等,探寻新的盈利空间。
总体来说,各平台若想摆脱亏损,一是要加速市场扩张,二是要提升数智化技术。目前行业还处于烧钱抢占市场的阶段,但当平台拥有了规模庞大的市场以后,必定需要借助数智化技术来保障其运作效率和服务质量。
目前来看,同城货运仍是一个蓝海市场。在未来3-5年内将保持4%-7%的增长速度,其市场规模在2026年将突破1.6万亿元。不过,同城货运行业在拥有庞大市场潜力的同时,也面临着行业渗透率低和资源分散的问题。因此,未来同城货运行业一定会朝着精细化运营的方向发展,而要做到精细化运营,企业数字化升级和转型就必不可少。
虽然当下包括快狗打车、货拉拉等在内的货运巨头,短期内还无法摆脱盈利困境,随着数智化技术的不断升级改造,企业运营能力的不断精细化,以及货运市场监管的不断规范,盈利也只是时间问题。
但很多同城货运会看不到明天的太阳,倒在前进的路途中!
温馨提示:由于微信修改了推送规则,需读者经常留言或点“在看”“点赞”,否则会逐渐收不到推文!如果你还想每天看到我们的文章,请将物流前沿资讯设为星标或每次看完后点击一下页面下端的“在看”“点赞”,谢谢大家。
声明:物流前沿资讯微信公众平台所发布的文章,除声明原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!



 物流前沿资讯