


近日,湖州市税务局第一稽查局公开了一则对物流公司的《税务行政处罚事项告知书》。案涉物流企业由于缺乏必要的办公场所、缺少相应资质、无固定资产、存在资金回流的现象而被认定为存在虚开发票的违法行为。
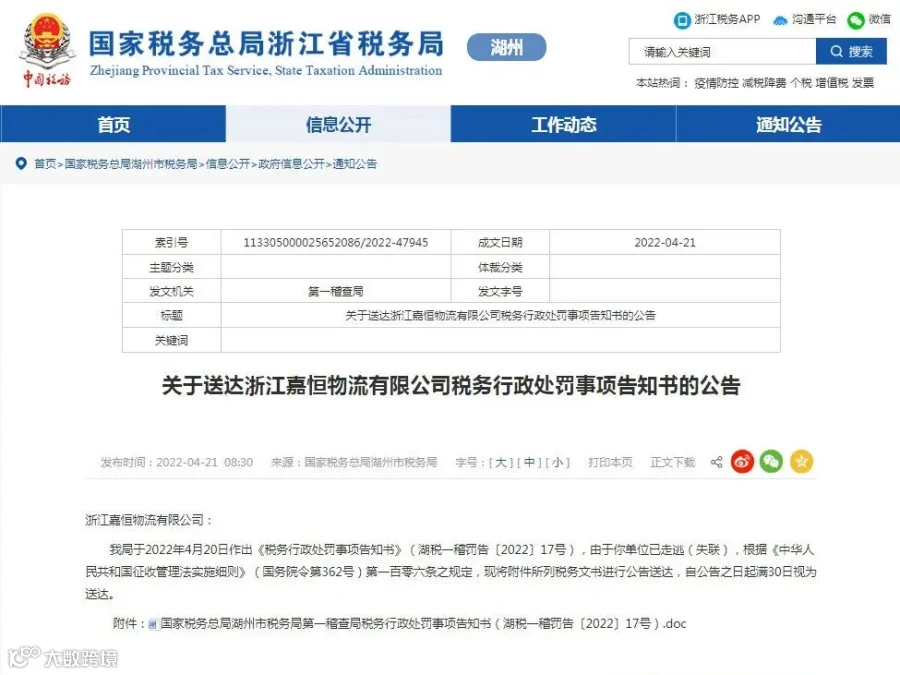
从该例处罚书中我们可以发现,资金流的异常仍然是税务机关认定虚开行为的重要“抓手”,尤其是公户对私户的大额转账的现象已经成为税务机关发掘空壳物流企业、开票平台的重要特征。
对于很多网络货运企业来说,即便在业务真实的情况下,仍存在较大的资金回流的风险。由于网络货运平台向司机支付报酬存在时间差,因此大多个体司机要求托运企业即时私人卡转账结算。为了防止重复付款,托运企业向网络货运平台统一提供私人卡接受报酬转账。此种情形下托运企业上传的运输信息均真实,但出现了“资金回流”现象,即托运企业公户-网络货运公户-托运企业私户。
虽然,这样的业务操作均立足于真实的运输业务,但由于开票时间出现差异(候补发票)、开票信息错乱(业务内容张冠李戴)、私户转账等异常现象而容易被税、警认定未发生真实的运输业务,进而错误认定虚开。

在虚开案件中,如何认定资金回流?
在虚开增值税专用发票案件中,办案机关常用“ 三流一致 ”来判断交易双方是否存在真实交易,即票流、物流、资金流一致。正常的经营交易,不会出现受票方资金向开票方汇出后又汇回受票方的情况。但由于不存在真实交易或交易与实际不符,资金才会出现回流,因此资金回流成了办案机关关注的重点。
资金回流通常具有如下特点:
1.存在交易双方的资金流转;
2.汇出与汇入时间相隔较短;
3.汇入汇出资金相同或相近,或二者存在开票费用的差额关系;
4.通过同一或多个私人账户经过一次或多次操作汇入汇出相关账户;
5.无合理且正当的理由解释资金流转情况。
存在资金回流行为,是否必然构成虚开?
目前的法律并没有明确规定“资金回流”是认定虚开的标准,但实践中审查是否存在资金回流却成为税务机关和公检法办理虚开案件的杀手锏,税务机关和司法实践往往会以资金回流作为关键证据认定企业构成虚开。主要有如下原因:
1.虚开等案件中大多存在资金回流;
2.资金回流情况取证容易;
3.资金回流的证据具有较强的证明力。
但是,仅凭“资金回流”的现象并不足以说明企业存在虚开行为,因此相关网络物流公司应对业务真实发生的过程、结果全程留痕,及时排除可能招来税务机关质疑的不合规现象,确保将业务真实性作为网络货运平台税务合规第一要务。
网络货运业务中的虚开风险如何防范?
网络货运业务的不规范操作容易被税务机关和公安机关认定为虚开,但是回归到网络货运业务的实质和虚开犯罪的判断标准,有真实交易情况下网络货运平台代为开票的行为只是行政违法行为,并非刑法上的虚开。但为避免税务机关和公安机关的误认,防范刑事犯罪风险,托运企业在通过网络货运平台进行运输活动时,建议注意以下事项:
1.在与网络货运平台建立业务合作时,注意审查网络货运平台的道路运输经营许可,并确认其具备与开展业务相适应的信息交互处理及全程跟踪记录等线上服务能力;
2.在运输开展前核实车辆和驾驶员信息,确认线上提供服务的车辆、驾驶员与线下实际提供服务的车辆、驾驶员是否一致。同时注意,网络货运平台委托运输不得超越实际承运人的经营范围;
3.要求网络货运平台按照相关技术规范的要求上传运单数据至省级网络货运信息监测系统。托运企业同时在每次运输时尽量以文字形式固定路线、运输量、运输货物、收货方信息,与实际承运留痕确认,以便佐证运输业务的真实合理性;
4.付款至网络货运平台后,尽量通过网络货运平台统一支付实际承运人费用,避免资金直接回流至托运企业。如网络货运平台结算管理能力有限,亦应当尽量让网络货运平台企业支付至实际进行运输管理的人员账户。在最终向实际承运人付款时,尽量通过转账、移动支付等能够留痕的方式完成,避免现金交易。
声明:物流前沿资讯微信公众平台所发布的文章,除声明原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!