


做出口的朋友别大意!深圳某电子公司上月出口一批手机,因把CFR报成FOB且漏报运费,不仅出口退税延迟,还被海关追缴税款+罚款15万!负责人懊恼:“进口申报的坑刚避开,出口又栽了!”

出口报关中,运费申报比进口更复杂——既要适配退税要求,又要符合海关监管,稍不注意就踩雷。今天拆解出口运费申报的5大高频误区,附案例和实操方案,帮你精准避坑!
海关提醒:出口运费申报直接关联完税价格和退税金额,错报漏报轻则影响退税进度,重则被认定为“申报不实”,面临补税、罚款甚至信用降级!
|
一、5大高频误区:案例拆解+正确做法
出口运费申报的坑,大多集中在成交方式适配、费用范围界定上。结合近期海关通报案例,逐个拆解最易踩的雷区!
误区1:FOB成交就“零运费”申报,漏报国内段运费
案例:东莞某家具厂以FOB深圳港出口沙发,报关时“运费”栏填“0”,被海关核查发现未申报工厂到深圳港的陆运运费,因影响完税价格计算,补税3万+罚款2万。
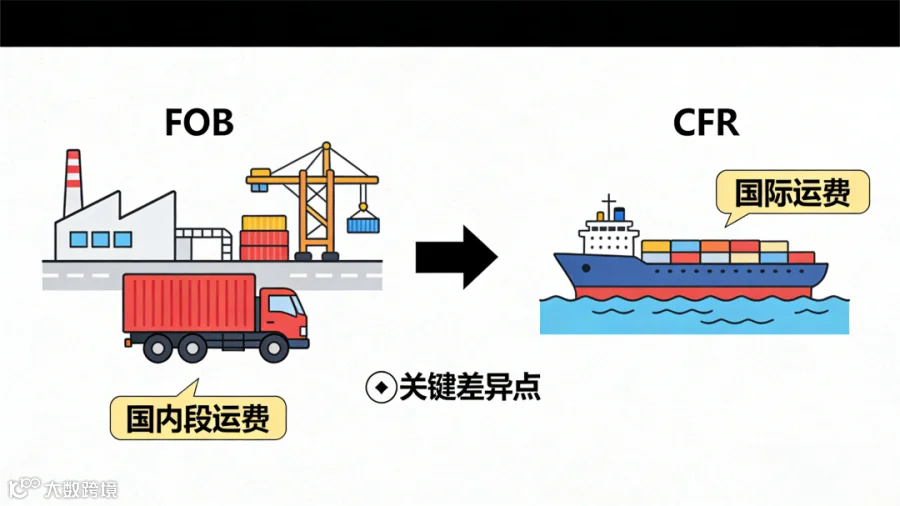
误区解读:很多人以为FOB是“离岸价”就不用报运费,实则FOB仅不含国际海运运费,国内段(工厂到出口港)运费若由卖方支付且包含在货价中,需计入申报。
正确做法:FOB成交时,“运费”栏填报国际海运运费(若知晓),国内段运费在“杂费”栏填“1 费用金额 币种”(1代表可扣除费用);若国内段运费单独收取,需备注说明。
误区2:混淆“退税运费”和“报关运费”,全报或全漏
案例:宁波某外贸公司出口服装,为多退税款,将客户承担的国际海运运费也计入报关运费申报,被海关认定为“虚假申报”,取消退税资格3个月。
误区解读:出口退税要求填报“全部运输相关费用”,但海关报关仅需申报“卖方实际支付且与出口直接相关的费用”,二者范围不同,不能直接照搬退税数据。
正确做法:单独梳理“报关费用清单”——仅申报卖方支付的国内段运费、出口港杂费等;退税时再补充客户支付的国际运费,留存两套凭证分别备查。
误区3:速遣费、滞期费不报或乱报,忽略出口特殊性
案例:青岛某货代为客户出口矿石,因船期提前产生速遣费5万元,未在报关时申报,后续退税时无法提供费用凭证,导致退税差额8000元无法抵扣。
误区解读:出口速遣费若由卖方收取,需计入完税价格;滞期费若由卖方支付,可从完税价格中扣除,这和进口申报逻辑完全相反,很多人因沿用进口经验报错。
正确做法:速遣费(卖方收取)填“杂费”栏正值;滞期费(卖方支付)填“杂费”栏负值,均需附船公司结算单+银行凭证,标注“速遣费”“滞期费”字样。
误区4:附加费全报或漏报,不懂“出口专属豁免项”
案例:广州某公司出口机械设备,将出口国的“出口关税”“检验检疫费”计入运费申报,被海关退回重新申报,延误船期产生滞期费。
误区解读:出口运费仅含“运输及与运输直接相关的费用”,出口关税、检验检疫费、出口国国内税费等均属于“非运输费用”,无需申报。
正确做法:仅申报国际海运附加费(BAF、PSS等)、国内段运输附加费,出口国税费、港口行政收费等单独列明,不纳入运费申报范围。
误区5:成交方式申报错误,导致运费填报连锁错
案例:天津某公司实际以CFR成交出口化工品,报关时误报为FOB,“运费”栏未填,海关核查时发现货价含运费,认定为申报不实,罚款5万。
误区解读:成交方式是运费申报的“基础逻辑”——CFR/CIF含运费需申报扣除,FOB不含需申报实际运费,错填成交方式会直接导致运费填报错误。
正确做法:报关前核对合同中的成交方式条款,按实际填报:CFR/CIF填“运费”栏(需扣除),FOB填“运费”栏(实际发生额),不确定时留存合同备查。
二、出口运费申报核心原则:3个关键逻辑
避开误区的核心,是吃透出口申报的底层逻辑,比死记规则更有效!
•“扣除导向”原则:出口完税价格以FOB价为基础,若成交方式是CFR/CIF(含运费),需申报运费并从货价中扣除;FOB价则申报实际发生的国内段运费。
•“直接相关”原则:仅申报与出口运输直接相关的费用,行政收费、税费、非运输类杂费均剔除,避免“画蛇添足”。
•“凭证支撑”原则:所有申报的运费及附加费,需留存运输合同、费用明细单、支付凭证,退税和海关核查时均需提供。
三、避坑总结:出口申报3步核查法

1.第一步:核成交方式:对照合同确认是FOB/CFR/CIF还是EXW,确定运费“申报还是扣除”的核心逻辑。
2.第二步:筛费用范围:剔除出口税费、行政收费等非运输费用,仅保留国内段运费、国际运输及附加费。
3.第三步:补凭证链路:按“运输合同→费用明细→支付凭证”整理资料,确保每笔申报费用都有支撑。
出口运费申报的关键,是“分清范围、适配方式、凭证齐全”。很多时候不是规则太复杂,而是没抓住核心逻辑。收藏这篇攻略,下次申报前按“3步核查法”过一遍,再也不用怕踩坑!
觉得有用的话,点赞转发给身边做出口的同行~记得关注我哦。更多好文尽在物流前沿资讯!
声明:物流前沿资讯微信公众平台所发布的文章,除声明原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!