


2025年接近尾声,全球航运业正迎来双重关键变局:一边是持续两年的红海危机出现转机,马士基、达飞等航运巨头相继启动红海航线试探性复航,试图缓解成本压力;另一边,年初启动的航运联盟重组进入深化阶段,地中海航运独立网络、马士基-赫伯罗特"双子星"协作等新格局逐步落地,叠加绿色甲醇燃料船舶的加速应用,行业竞争逻辑正从单纯的运力比拼转向"效率+低碳"双核心。两大变局交织下,全球供应链将迎来新一轮调整,物流企业与货主的决策逻辑也需同步升级。
核心新闻:红海复航进入"试探期",巨头率先破冰

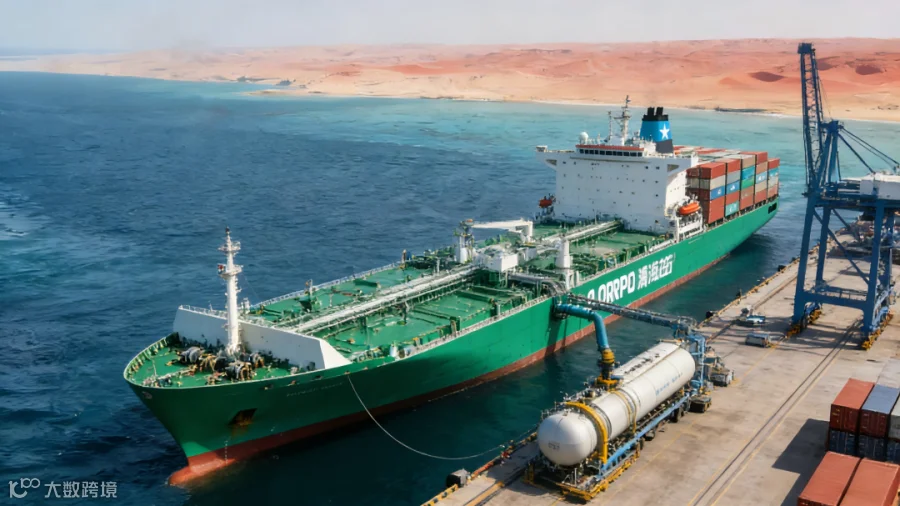
红海局势紧张近两年后,航运业的"绕行新常态"正在被打破。12月19日,马士基旗下6500TEU集装箱船"MAERSK SEBAROK"号完成近两年来首次穿越曼德海峡进入红海的航程,从阿曼塞拉莱港驶往美国东海岸,标志着红海复航试探正式启动。马士基明确表示,此次首航是"渐进恢复策略"的第一步,后续将在安全门槛达标的前提下,有限度增加跨苏伊士航次,但暂未公布具体航期安排。
紧随马士基之后,法国达飞航运近日官宣重磅消息:2026年1月15日起,将恢复印度—中东—美东INDAMEX航线经由苏伊士运河的红海通道,该航线将部署11艘6000—10000TEU船型,按周运营,相比绕行好望角可缩短航程约14天,循环周期压缩至77天。达飞的抢先布局被业内解读为"压力下的策略性突围",在运价持续疲弱、绕行成本高企的背景下,试图通过缩短航程抢占流失的货主订单。
数据显示,红海危机爆发前,苏伊士运河—红海航道承担全球10%的海运贸易量,2023年10月冲突升级后,马士基、赫伯罗特等巨头相继改道好望角,导致2025年11月仅120艘集装箱船穿越苏伊士运河,较危机前的583艘大幅下滑。不过近期恢复趋势已显现,11月通行苏伊士运河的船班量突破1000艘次,为2024年1月以来最高,恢复至危机前四至五成水平。
并行变局:联盟重构深化,运力布局各有侧重
与红海复航同步推进的,是2025年初启动的航运联盟重组进入实质运营阶段,全球集运市场形成"1家独立巨头+3大联盟"的新格局:
1. 地中海航运(MSC):打造独立运输网络,投入288艘集装箱船(总运力约310万TEU),覆盖远东-西北欧、远东-地中海等核心航线,提供更多直航挂靠选择,同时与以星航运在亚洲-美东、亚洲-墨西哥湾航线开展长期合作;
2. 双子星联盟(马士基+赫伯罗特):投入340艘船舶(总运力约370万TEU),采用"枢纽-辐射"模式,由30条干线+28条穿梭快线组成网络,依托双方控制的枢纽港和支线运力优化成本,目标实现90%的准班率,目前暂维持好望角绕行网络;
3. 海洋联盟(OCEAN Alliance):保持中远海运集运、达飞、长荣、东方海外成员不变,投入404艘船舶(运力超500万TEU),其"DAY9"产品覆盖44条航线,依托比雷埃夫斯港强化区域衔接,受红海局势影响,远东-欧地航线暂仍绕行好望角;
4. 卓越联盟(Premier Alliance):由ONE、韩新海运、阳明海运组成,运营22条航线(235艘船舶,280万TEU运力),并与地中海航运达成欧地航线舱位互换协议,扩大覆盖范围。
深度分析:复航与联盟重构的三重核心影响
一、成本压力缓解,但运价竞争风险加剧
绕行好望角给船司带来了沉重的成本负担,行业测算显示,单航次航程增加10-15天,燃油成本额外增加20万-30万美元。赫伯罗特三季报数据显示,持续绕行导致净利润同比腰斩,从2024年同期的16.87亿欧元降至8.46亿欧元,部分船司已接近"成本承受临界值"。红海复航若顺利推进,将显著缩短航程、降低燃油与时间成本,缓解船司盈利压力。
但需警惕的是,供给侧冲击可能引发运价新一轮下行。目前绕行好望角的船队占全球运力6%-7%,若这部分运力逐步回归苏伊士通道,在全球贸易需求复苏有限的背景下,舱位供给过剩将加剧,进一步挤压运价空间。Braemar分析指出,若2026年全面复航,集装箱船队过剩运力可能达14%-15%,2027年或升至20%。达飞率先复航的举动,可能成为运价竞争的导火索,引发行业博弈。
二、联盟竞争逻辑转变,效率与低碳成核心抓手
此次联盟重构并非简单的资源整合,而是呈现差异化竞争路径:地中海航运的"直航策略"依赖庞大船队规模,满足货主对直达港口的多元需求;"双子星"的"枢纽-辐射模式"则通过集中枢纽港挂靠、支线补充覆盖,提升运营效率与准班率。这种差异化布局,本质是对货主多样化需求的精准回应,标志着行业竞争从"运力规模比拼"转向"服务质量与效率优化"。
值得注意的是,绿色低碳成为联盟竞争的新赛道。赫伯罗特与金风科技签署25万吨绿色甲醇承购协议,为改装船舶提供燃料;马士基此前已与金风科技达成50万吨绿色甲醇供应合同,"双子星"在绿色燃料布局上步调一致。海洋联盟成员中远海运集运更是加速甲醇双燃料船舶落地,国内首艘甲醇双燃料16000TEU集装箱船已成功加注燃料,可减少52.8%的碳排放,后续还将订造12艘24000TEU甲醇双燃料船。货主对"零排放运输"的需求提升,正倒逼船司加速脱碳布局,绿色运力将成为未来联盟竞争力的关键指标。
三、供应链重构滞后,货主需警惕"节奏反复"风险
两年的绕行新常态,已让全球供应链完成一轮"适应性调整":货主通过提高安全库存、提前发货、延长交付周期等方式,适配了更长的运输周期,形成了"更慢但可预期"的物流节奏。这意味着,即便红海航线重启,货主市场的回流也将滞后于船司复航,市场份额再平衡需经历"信心重建期"。
对货主而言,当前最大的风险并非"复航与否",而是"局势反复导致的节奏重置"。若贸然根据复航调整排产计划,一旦红海局势再生变数被迫重新绕行,企业将承受第二轮甚至第三轮的供应链波动,其成本可能远超单次航程延长的损失。此外,复航后船舶提前到港可能引发港口拥堵,船司大概率选择农历年后等淡季调整航班,货主需提前做好港口衔接规划。
行业建议:物流企业与货主的应对策略
1. 动态跟踪航线调整:密切关注马士基、达飞等巨头的航次安排,以及苏伊士运河管理局的通行优惠政策,结合货物时效需求,灵活选择航线方案,避免盲目跟风;
2. 优化库存与订舱策略:短期内仍需保持合理安全库存,对冲复航初期的船期混乱风险;订舱时优先选择准班率高、绿色运力布局完善的船司/联盟,降低供应链波动与政策合规风险;
3. 关注细分市场机会:亚洲区域内集运市场供需格局更优,3000TEU以下小船运力紧张,支线船期租市场保持高景气,物流企业可重点布局区域内航线业务;
4. 绑定绿色供应链:提前与船司沟通绿色运输方案,了解甲醇燃料船舶的航线覆盖与成本差异,顺应行业低碳转型趋势,提升供应链可持续竞争力。
结语:2025年末的航运业变局,既是地缘风险缓解后的"回归试探",也是行业长期转型的"必然进阶"。红海复航的渐进性与联盟格局的稳定性,将共同决定2026年航运市场的走向。对物流从业者与货主而言,唯有以动态视角应对不确定性,以长期思维布局供应链优化,才能在行业变革中把握先机。
声明:物流前沿资讯微信公众平台所发布的文章,除声明原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!