

一张显示支付MYR 105.50的马来西亚进口账单截图,常被误读为“税金总额”。然而细看明细,金额由Brokerage Charge 62.60与Duty 42.90两部分组成。若直接告知客户“缴纳了 105.50 林吉特税金”,不仅账目不清,更可能混淆关税与服务费的界限。
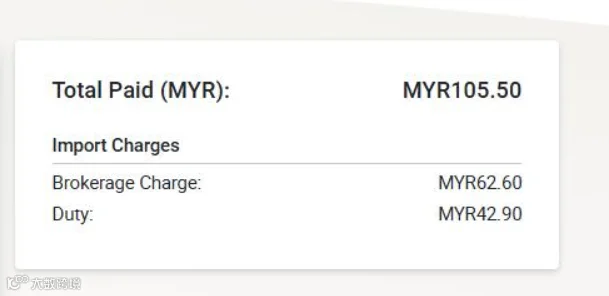
图:用户提供的付款页面仅展示收费标签与合计,未列明商品税号及税款计算过程。
| 截图项目 | 金额(MYR) | 关键解读 |
|---|---|---|
| Brokerage Charge | 62.60 | 报关代理或清关服务费;需核实是否包含服务税及具体构成 |
| Duty | 42.90 | 页面列示的关税金额;未必包含进口销售税,需核对正式税单 |
| Total Paid | 105.50 | 本次支付合计(非纯税款) |
核心结论:62.60+42.90=105.50,但付款总额不等于税款总额。Brokerage Charge 属于服务费用,Duty 也不代表完整的进口税负。由于截图缺失商品编码、完税价格及税率依据,无法据此反推货值或判定税率高低。
此案例揭示了一个普遍误区:支付给承运人或代理的费用,往往是代收税款与服务收费的混合体。建议向出单方索取进口报关单、税款计算书及海关缴款凭证,严格核对商品编码、完税价格、各税种税率及代理费发票,确保单据与运单一一对应。
马来西亚进口税费四大核心构成
对于货运代理而言,厘清关税、销售税、消费税与服务税的区别,远比记忆笼统的“马来西亚税率”更为关键。需注意,销售税与服务税针对对象不同,并非简单叠加。
第一层:进口关税(Import Duty)
关税税率取决于商品归类、原产地及优惠协定。不存在适用于所有商品的“统一关税率”,零关税亦不代表其他进口税免除。
中国出口货物若符合自贸协定(如 ACFTA、RCEP)的原产地规则并提供相应证明(如原产地证书 CO、原产地声明),可申请优惠关税。仅凭发货地址无法判定资格,必须提供皇家海关认可的证明文件。
第二层:进口销售税(Sales Tax)
马来西亚 SST 体系包含销售税与服务税。销售税针对应税进口货物,常见税率为5% 或 10%,部分商品适用特定税率或豁免。
政策更新:自 2025 年 7 月 1 日起,马来西亚调整了部分商品的销售税待遇,部分非必需及可选商品适用 5% 或 10% 税率。旧有的“免税”报价若未核查现行税目,极易产生合规风险。
第三层:特定货物消费税(Excise Duty)
仅针对特定商品(如烟草、酒类等)征收,并非普通货物的固定附加费。具体适用情况需查阅商品对应规则。
第四层:服务收费及服务税(Service Tax)
清关、代理、仓储等服务费应与货物进口税剥离。服务税标准税率一般为 8%,符合特定条件的应税物流服务适用 6%。切勿将物流公司的开票金额直接套用单一税率,更不可对截图中的 62.60 林吉特服务费盲目计税。
进口销售税计税逻辑解析
进口销售税的计税基础通常为:海关计税价值(CIF)+应付关税+应付消费税。海关计税价值往往高于商品标价,因包含运费、保险及估价调整。
测算演示(非实单反算):
假设海关计税价值 MYR 1,000,关税率 5%,销售税率 10%,无消费税及豁免。
1. 关税=1,000 × 5% = MYR 50
2. 销售税=(1,000 + 50)× 10% = MYR 105
3. 税款合计=MYR 155
若商品适用零关税,销售税仍需按(1,000+0)× 10% = 100 林吉特征收;若商品获销售税豁免,则相应减免。两项税种需独立判断,报价单宜分项列示,切忌将关税率与销售税率简单相加后乘以货值。
警惕两个"500 林吉特”门槛误区
马来西亚低值进口业务中存在两个易混淆的 500 门槛,其适用场景截然不同:
LVG 制度:看单件销售价值
针对境外线上销售至马来西亚的低值商品,若单件销售价值不超过 MYR 500,适用 10% 的 LVG 销售税。该税由注册卖家在销售环节征收,税基不含运保费,烟酒等除外。
空运快递豁免:看每票 CIF 总值
经指定机场通过空运快递(含邮政)进口的货物,若每票 CIF 总值不超过 MYR 500 且满足条件,可豁免进口关税及销售税。
重要提示:“低于 500 一律免税”的说法不成立。LVG 是销售端征税制度,而空运豁免是针对特定渠道的进口安排,两者不可混用,且空运规则不适用于海运和陆运。已缴纳 LVG 销售税的货物,进口申报时仍需提供注册卖家信息及付款证明,不能默认进口环节自动处理完毕。
付款前务必核对的六项资料
为确保账目清晰与合规,建议在付款前完成以下核对:
- 对货物:运单、发票、商品名称与 HS 编码是否一致。
- 对税基:确认海关计税价值,核实运保费是否计入。
- 对税种:明确 Duty 具体构成,排查是否存在销售税、消费税。
- 对优惠:核实原产地证明、协定资格及豁免条件是否完备。
- 对费用:代理费、仓储费等是否单列,是否含服务税需注明。
- 对付款:金额、收款方、缴款参考号须与运单匹配,并保留凭证。
回到初始案例,105.50 林吉特仅为支付合计。向客户解释时,应明确区分 62.60 的服务收费与 42.90 的税款构成,方能实现账实相符。
注:本文资料核验日期为 2026 年 9 月 15 日。官方政策及具体商品税率以实际申报条件为准。