


2026 年上半年,香港新注册公司超 12.2 万间,注册总数突破 160 万间,双双创下历史新高。然而,另一组数据更值得投资者警惕:2026 年第一季度,香港税务局对离岸收入豁免申请的驳回率同比上升 37%,其中约 40% 的案例因业务证据链断裂而被拒。
这两组数据揭示了一个核心事实:注册香港公司门槛虽低,但后续税务合规的落地难度正在显著增加。

一、离岸豁免机制与税率解析
香港利得税实行两级制:法团首 200 万港元应评税利润按 8.25% 征收,超出部分按 16.5% 征收。这是标准税率,并非豁免政策。
离岸豁免基于“地域来源征税原则”:若利润完全产生于香港境外,企业可依法申请豁免利得税。获批后,相关境外收入的利得税为零。
需注意,离岸豁免非自动生效,必须在提交首份利得税报税表时主动申索。税务局审查重点为实际运营情况而非纸面架构。审批周期通常为 6 至 12 个月,期间税局会发出多轮问询,要求书面答复及配套单据。若申请被驳回,企业需按正常税率补税并承担罚款;严重虚假申报者,最高可被处以 5 万港元罚款及 3 倍税款,追溯期长达 7 年。

二、税务局三大核心核查证据链
2026 年税务局的核查逻辑明确:不仅听企业陈述,更要验证利润产生全过程均在境外。以下三条证据链缺一不可:
1. 业务交易证据链
需提供境外购销合同,且明确标注签约地在境外;商务邮件及沟通记录需证明定价与谈判在境外完成;贸易企业还需提供提单、报关单及货运单,确保货物无香港中转或仓储记录。常见风险点包括合同在香港签署,或董事赴港谈单留下行程记录,一旦查实将直接导致豁免资格丧失。
2. 经营决策证据链
董事会会议记录须明确显示会议地点不在香港;公司不得拥有香港办公场地或全职香港员工;董事及业务负责人需常驻境外,并提供相应工作证明或薪酬记录。实操中,“管理控制中心”被认定在香港(如会议记录显示决策在港做出)是主要驳回原因。
3. 资金流水证据链
需提供完整的全年银行月结单,收付款水单须与交易合同的金额、时间及合作方一一对应。资金流向必须清晰:收款来自海外客户,付款流向境外供应商,严禁经过香港本地收支环节。

三、2026 年高频驳回的五类场景
基于 2026 年实操案例梳理,以下五种情形最易导致申请被驳回:
1. 货物经港中转或仓储:即使短暂停留,也会被视为利润与香港存在实质关联。
2. 赴港谈单签约:董事或负责人在港签署合同,税局将通过出入境记录交叉验证。
3. 单据残缺无法闭环:仅凭发票不足以举证,需合同、邮件、物流单、银行水单形成完整链条,且时间、金额、主体必须一致。
4. 关联方持有香港物业:即便公司无在港办公地,若股东或董事名下有香港租约或物业,税局可能推定经营决策与香港有关联。
5. 投资控股类公司未满足经济实质要求。

四、投资控股类公司的额外门槛
若香港公司主要收入源自股息、利息、知识产权或处置收益,除证明利润来源地在境外外,还必须满足外地收入豁免征税机制(FSIE)下的经济实质要求。
非纯股权持有实体须通过“足够水平测试”,即在港雇用足量合资格员工并招致足够的营运开支。纯股权持有实体要求相对放宽,仅需从事持有和管理股权参与及遵从存档规定。
需特别注意,税务局明确将利润来源地判定与经济实质要求分开独立考量。这意味着即使利润确实源自境外,若经济实质不达标,股息、利息等被动收入仍可能被征税。

五、离岸豁免与违规零申报的本质区别
离岸豁免是指正常做账审计、完整举证并获得税局书面批复;而违规零申报则是隐瞒流水、不报税且无审计报告。
2026 年起,税务局不再接受未经审计的零申报税表。即使公司无业务往来,也须委托香港执业会计师出具无运营审计报告,连同税表一并提交。违规零申报最高罚款 10 万港元,情节严重者将追究董事刑事责任。财务凭证和审计报告须至少保存 7 年,税局在此期间可随时抽查,无法提供完整凭证者将被核定征收高额税款并处罚款。
六、2026 年 4 月起报税方式重大变革
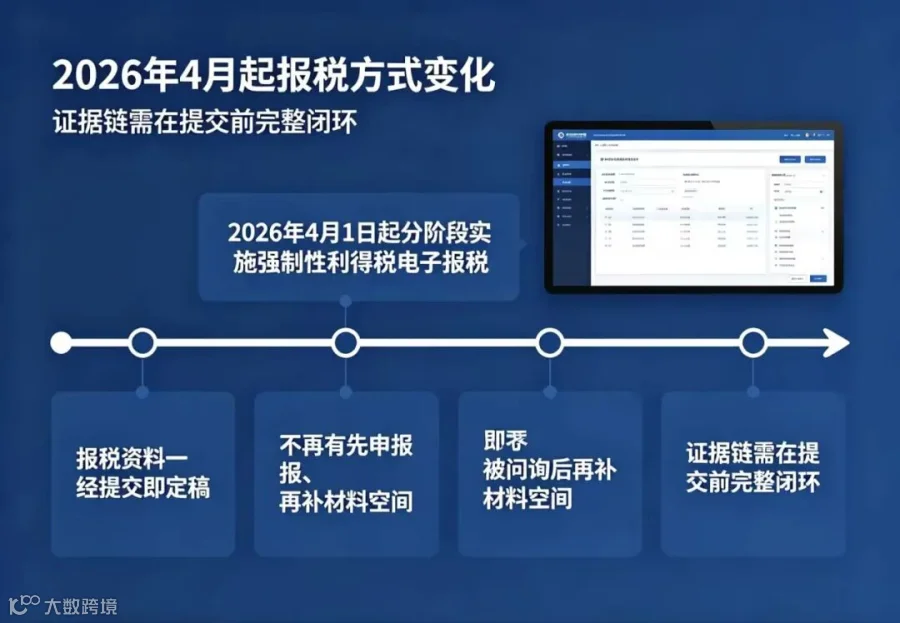
香港税务局已于 2026 年 4 月 1 日起分阶段实施强制性利得税电子报税。首阶段涵盖符合全球最低税收入门槛的跨国企业集团实体,后续将逐步推广至小型实体。
电子报税的核心影响在于:报税资料一经提交即视为定稿,不再有“先申报、被问询后再补材料”的操作空间。所有证据链必须在提交审计报告和税务申报表前完成闭环。
对于拟注册或已持有香港主体的企业,若业务模式涉及香港签约、中转或办公等环节,务必对照三大证据链提前自查。2026 年的审核逻辑已从“递交即受理”彻底转向“证据链闭环”,豁免获批与否,取决于业务全流程能否逐项还原。