

“研究报告”
2026 年上半年东盟六国汽车市场概览
报告名称:《ASEAN‑6 汽车市场快照(第 6 期)》
发布时间:2026 年 8 月
发布机构:普华永道
PwC《ASEAN‑6 汽车市场快照(第 6 期)》
一、报告背景与调研基础
1. 未来五年东南亚和南亚成增长核心

对比当前财年与未来五年预期,东亚、北美、西欧虽仍为核心市场,但战略重要性预判下降。相反,东南亚与南亚战略地位显著提升:东南亚重要性预期从 31% 增至 44%,南亚从 24% 升至 45%。
2. 东盟电动化转型领先,印度市场规模扩张迅猛

东盟六国新车销量虽起伏不大,但电动化步伐快,2026 年上半年纯电车型占比达 20%,本土新能源品牌崛起。印度市场则胜在体量与活力,2026 年上半年销量同比大涨 19%,但纯电渗透率仅 4.6%,燃油车仍是主力。两大区域发展路径差异鲜明。
二、报告六大核心要点发现
- 东盟六国 2026 上半年汽车总销量同比增长 11.1%,增长主力来自越南、印尼、泰国,各国市场分化加剧。
- 东盟六国新能源车整体渗透率达 32%,但各国普及进度差异明显,本地化策略至关重要。
- 中国品牌在东盟六国市场份额提升至 15.7%,传统头部车企面临竞争压力,产品实力与执行力成关键。
- 预计 2030 年东盟六国汽车产能近 600 万台,基地选址与本地化配套直接影响盈利水平。
- 东盟四国卡车销量 2026 上半年上涨 23%,客户重点考量运营成本、稳定性及金融方案。
- 2026 上半年印度汽车总销量同比增长 19% 至 321 万台,巩固其作为重要增量市场的地位。
三、东盟 6 国汽车市场概览
1. 东盟六国市场表现对比(2024-2026 上半年)
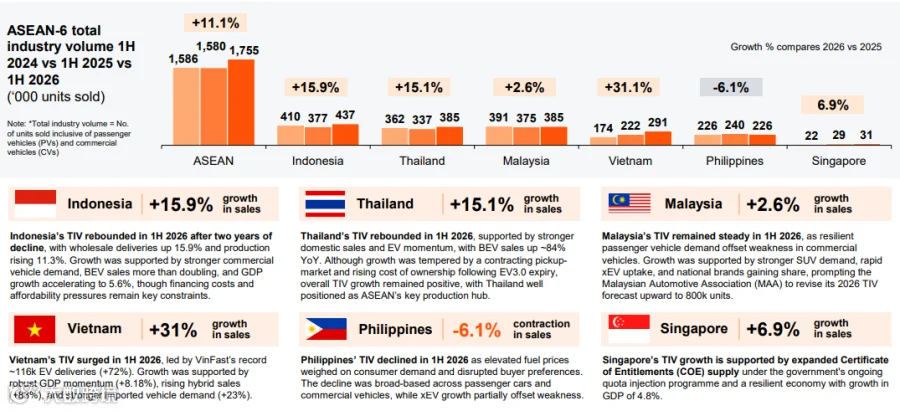
- 印尼(+15.9%,43.7 万台):结束两年连跌,批发交付涨近 16%,纯电销量翻倍。宏观 GDP 增速 5.6% 稳健,但金融成本仍高。
- 泰国(+15.1%,38.5 万台):国内销量与电动车回升,纯电销量同比猛增 84%。皮卡市场萎缩,补贴到期后用车成本上升。
- 马来西亚(+2.6%,38.5 万台):整体稳健,乘用车支撑市场,SUV 畅销。行业协会上调全年预期至 80 万台。
- 越南(+31.1%,29.1 万台):六国中增幅最大。VinFast 上半年交付 11.6 万台(+72%),GDP 增速 8.18% 带动混动需求。
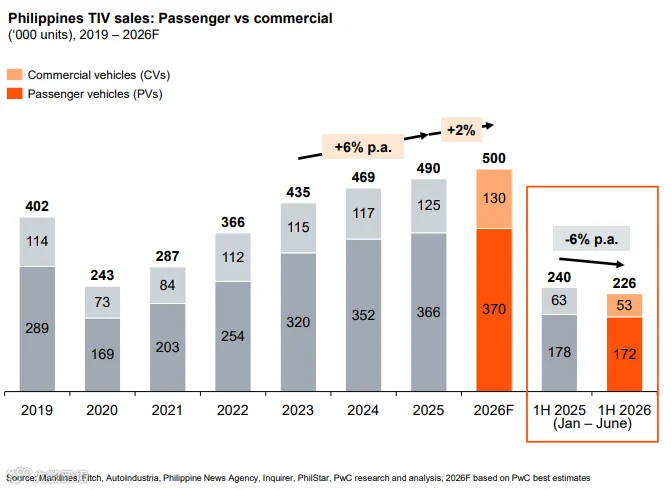
- 菲律宾(-6.1%,22.6 万台):六国中唯一负增长。高油价抑制消费,乘商用车双双走弱。
- 新加坡(+6.9%,3.1 万台):政策利好,拥车证配额扩大,电动车计划推进,GDP 增长 4.8%。
2. 东盟汽车市场各车型市场份额

除马来西亚外,SUV 和 MPV 在大多数国家更受青睐。2024 至 2026 上半年,多国 SUV 占比明显提升。印尼 MPV 为主流但 SUV 份额快增;泰国皮卡需求回落;马来西亚偏爱小型轿车;越南 SUV 占比超一半;新加坡 SUV 受欢迎,BYD 小型电动车热门。
3. 东盟 SUV 和轿车细分市场变化(2024 vs 2026 上半年)
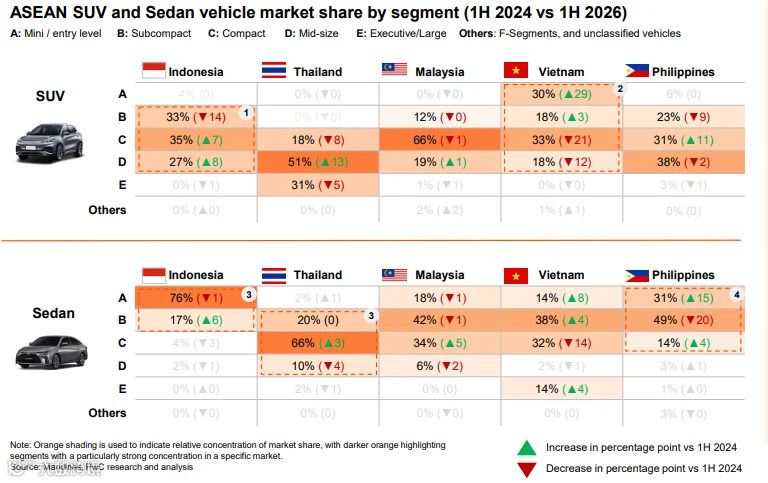
印尼 C、D 级 SUV 规模增长,入门级 A 类轿车占轿车市场七成以上;越南 A 级 SUV 涨幅突出。泰国中型 D 级 SUV 和 C 级轿车是主力;马来西亚紧凑 C 级 SUV、B 级轿车最受欢迎;菲律宾 B 级轿车体量最大。
4. 东盟六国前 15 大汽车品牌销量(2024-2026 上半年)
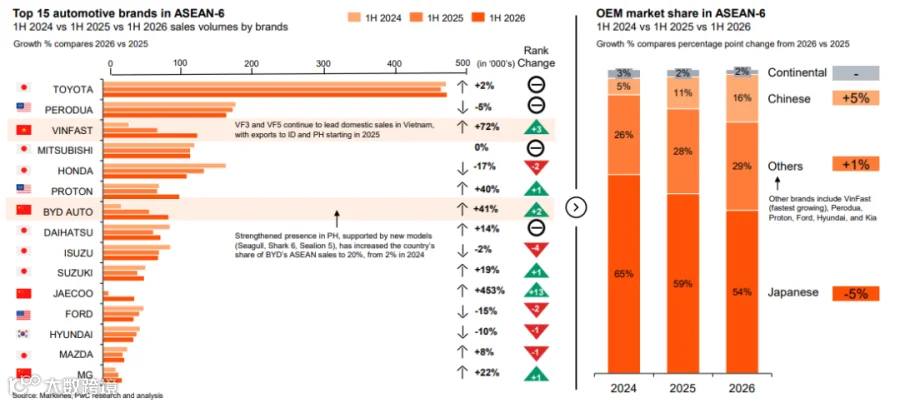
日系品牌占比回落,中国品牌增长强劲。丰田稳居榜首但增速放缓;VinFast、比亚迪、名爵销量大幅上涨,排名攀升;JAECOO 等品牌爆发式增长。传统品牌销量下滑,榜单洗牌加速。
5. 东盟六国前 15 大汽车品牌区域分布(2026 上半年)

日系老牌车企覆盖最广;马来西亚、越南本土品牌深耕本国,VinFast 开始向外拓展(94% 销量仍来自越南)。中国品牌加速扩张,比亚迪多国发力,名爵以泰国为核心。韩系品牌跌出前 15,市占率偏低。
6. 中国品牌市场份额及动力总成细分(2026 上半年)
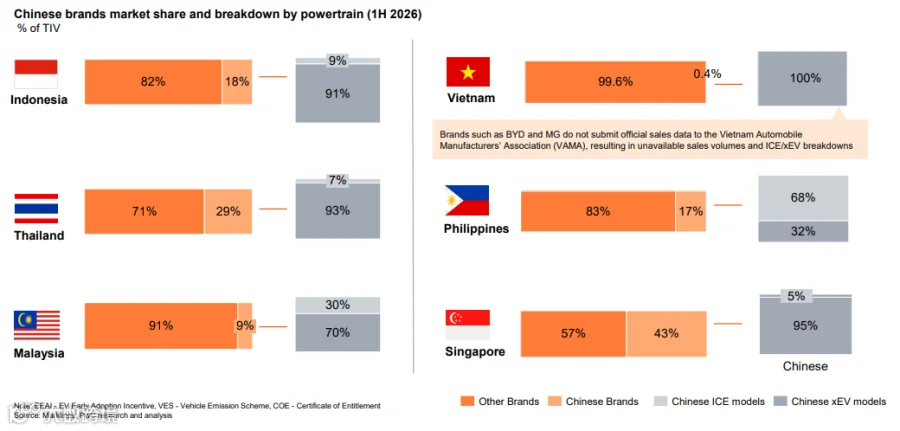
得益于新能源热销,多国中国品牌占比破 10%,新加坡高达 43%。印尼、泰国、菲律宾中国品牌销量主要来自新能源;马来西亚燃油车占比更高。新能源车型是中国品牌打开东盟市场的核心抓手。
7. xEV(新能源车)销量对比(2024-2026 上半年)

东盟六国新能源渗透率从 14% 涨至 32%。新加坡遥遥领先(86%),泰国(53%)、越南(44%)紧随其后。印尼、马来西亚、菲律宾稳步提升,政策与产品供给造就整体向上格局。
8. 东盟六国前 15 大 xEV 汽车品牌

中国品牌与 VinFast 表现亮眼,整体份额超传统品牌。2026 上半年中国品牌在新能源板块占比达 47%。VinFast 和比亚迪稳居前两位,JAECOO、名爵、吉利增长迅猛。传统品牌在新能源领域增长平缓。
四、东盟六国各国概况
印度尼西亚
1. 汽车总销量

预计 2026 年复苏,全年新车销量有望同比增长 5.8%。2026 上半年乘用车和商用车销量同比上涨 15.9%。下半年增长依靠混动车型,本地化建厂成趋势。利率上调、燃油涨价带来压力。
2. 乘用车燃油车与新能源车销量

2026 上半年新能源渗透率达 38%,增速放缓。补贴退出后混动车型成主力。车企推出低息贷款维持需求,比亚迪、VinFast 计划落地本土制造。目标 2030 年建成 6 万个充电桩。
泰国
1. 汽车总销量
预计 2026 年全年销量同比增长 2%。上半年销量同比上涨 14%,中国品牌拉动新能源销售。EV3.0 政策延期支撑了 2025 年底清库。挑战在于补贴到期、充电费用上调计划。

2. 乘用车燃油车与新能源车销量
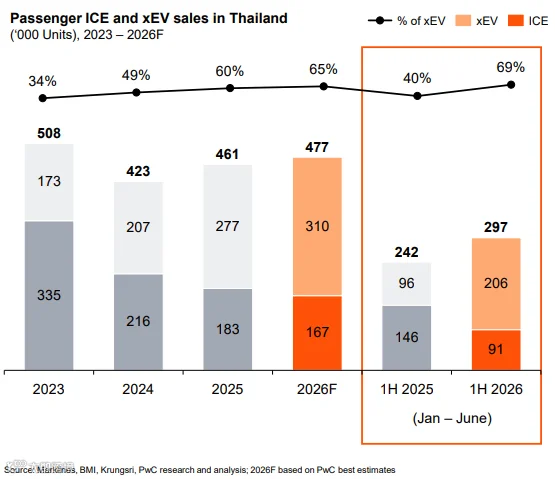
2026 上半年新能源渗透率达 69%,是市场回暖关键。30@30 政策助力产业发展。长期发展面临维修成本高、售后配套不足、车辆贬值快等压力。
3. 主要汽车品牌
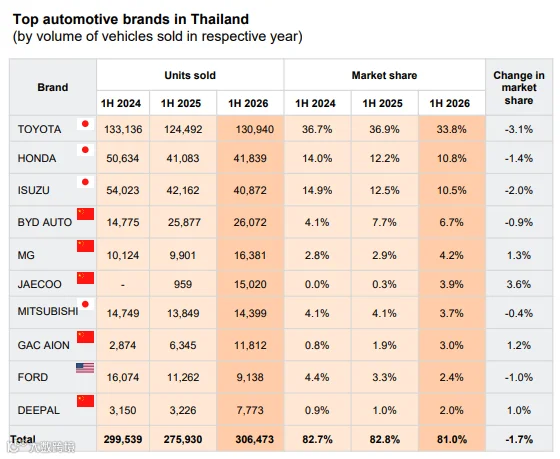
中国品牌持续扩大份额,迫使日系欧美品牌应对。日系厂商加码电动化。福特等欧美品牌通过收购工厂巩固产能。前十品牌合计份额有所下滑。
马来西亚
1. 汽车总销量

2026 上半年销量创历史新高,同比增长 3%,全年目标上调至 80 万台。SUV 销量大涨抵消商用车下滑。消费税改革推迟减轻行业压力。
2. 乘用车燃油车与新能源车销量
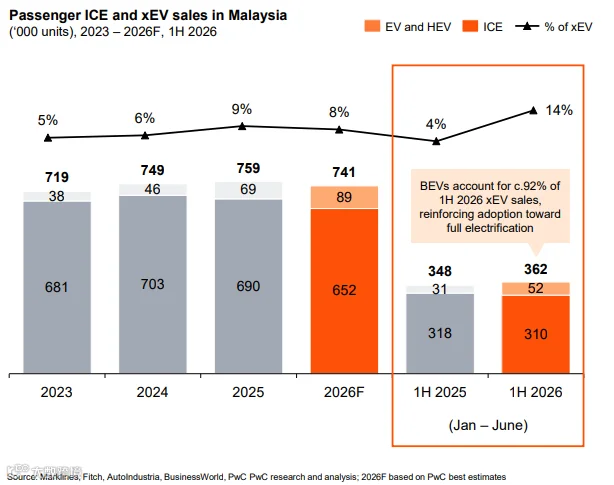
2026 上半年新能源渗透率快速提升至 14%,重心向纯电倾斜。直流快充建设超预期,但普通慢充桩不足。相关部门研究收费方案补齐网络短板。
3. 主要汽车 OEM 厂商

本土两大品牌(宝腾、Perodua)主导市场,合计份额 67%。日系品牌普遍承压,中国品牌表现分化,马自达明显回暖。
越南
1. 汽车市场销量

2026 上半年销量同比大涨 31%,全年预计增长 8%。经济增长、新能源普及和基建建设持续扩容。产业对进口依赖度较高,易受汇率和供应链波动影响。
2. 乘用车燃油车与新能源车销量
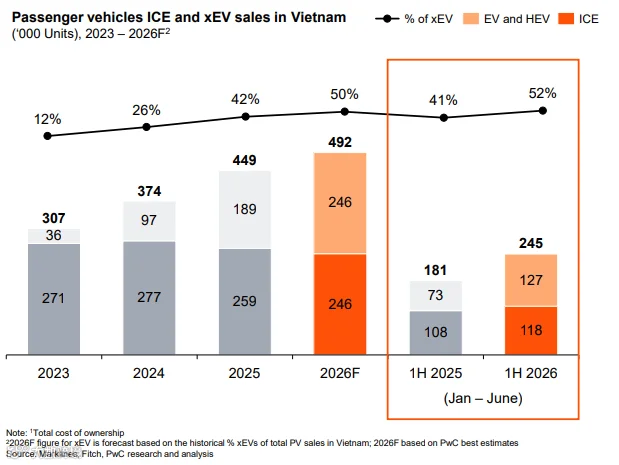
预计 2026 年新能源车占乘用车销量 50%。本土品牌 VinFast 是主力,多款平价车型带动需求。计划 2030 年实现乘用车 30% 电动车渗透率。
3. 主要汽车 OEM 厂商
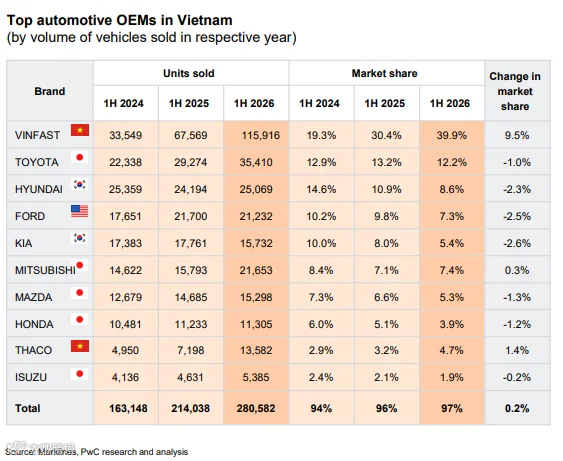
2026 上半年四轮整车市场同比增长 12%。VinFast 稳居首位,拿下近 40% 份额。来自中国车辆进口额增长最快。
菲律宾
1. 汽车市场销量
2026 上半年销量同比下滑 6%。中国车企凭借平价车型给传统日系品牌带来压力。预计全年销量有望冲击 50 万台。
2. 乘用车燃油车与新能源车销量
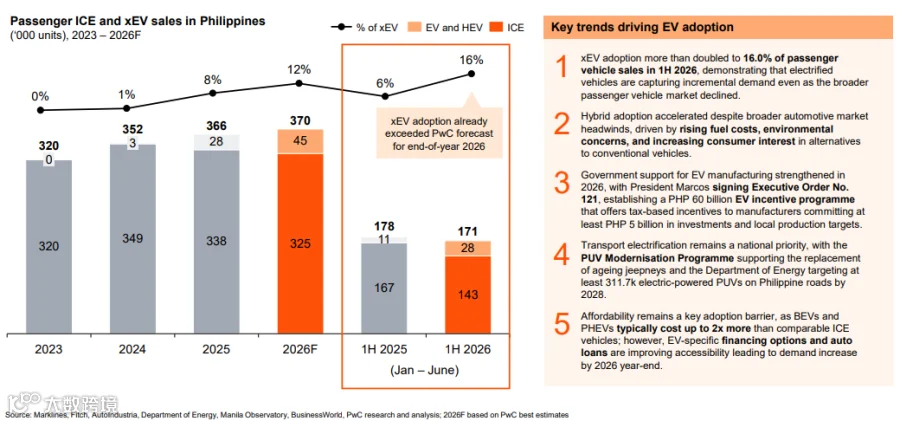
2026 上半年新能源渗透率攀升至 16%。政府推出 600 亿比索电动车激励计划。纯电车型价格仍是阻碍,专属金融方案改善购车门槛。
3. 主要汽车 OEM 厂商
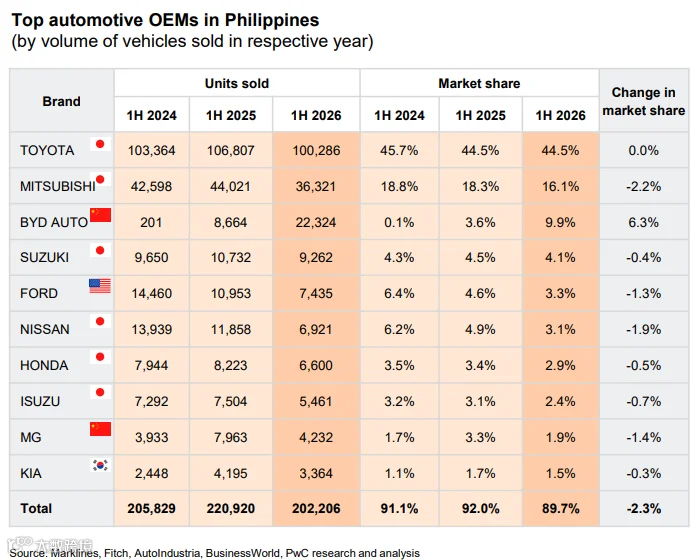
日系车企依旧主导,丰田稳居首位。比亚迪增长迅猛,跻身市场第三,领跑当地电动车销量。中国品牌凭借性价比扩大影响力。
新加坡
1. 汽车市场销量
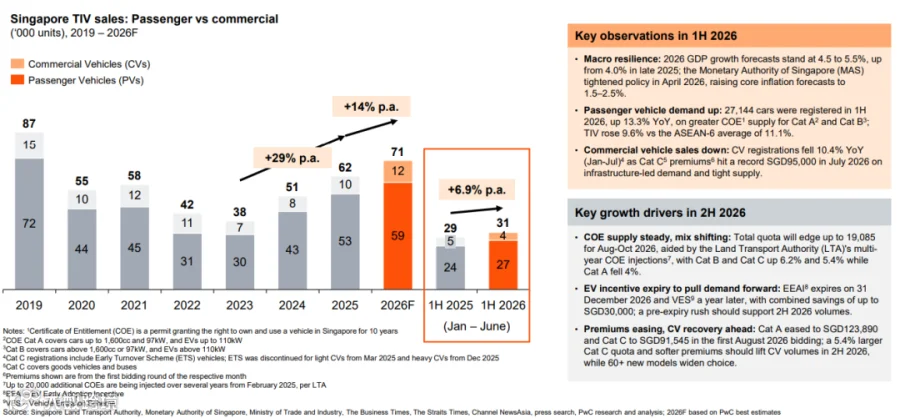
2026 上半年乘用车登记量同比上涨 13.3%,商用车下滑 10.4%。下半年拥车证配额上调,预计带动商用车回暖。
2. 乘用车燃油车与新能源车销量
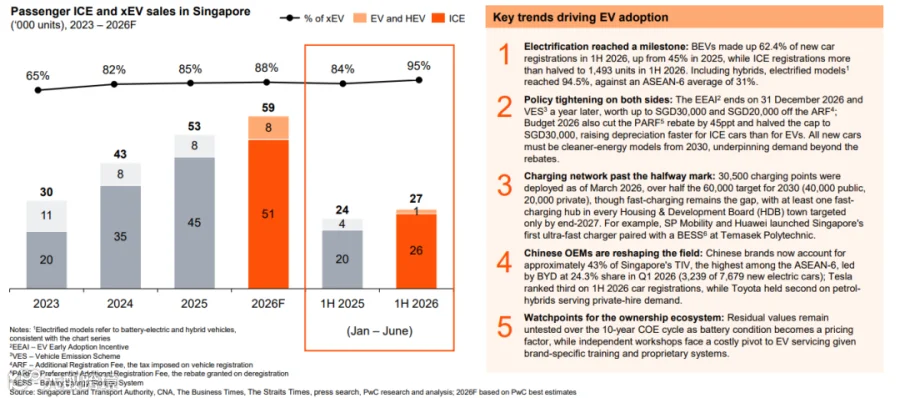
2026 上半年纯电动车占新车登记量 62.4%,含混动在内渗透率高达 94.5%。2030 年新车必须使用清洁能源规定驱动转型。充电网络稳步推进,但快充仍有缺口。
3. 主要汽车 OEM 厂商
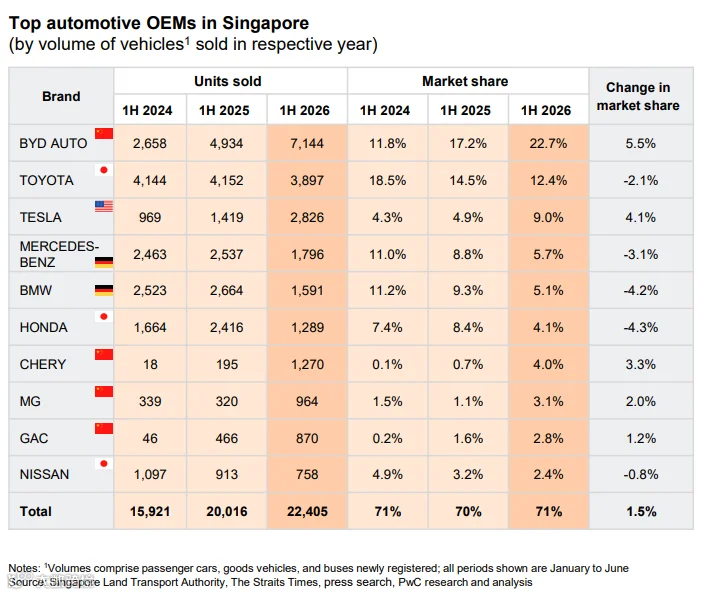
中国品牌份额快速提升,比亚迪以 22.7% 份额稳居榜首。特斯拉是唯一份额增长的西方品牌。欧洲豪华品牌与本田出现下滑。
五、印度市场概况
2026 上半年整体销量同比增长 19%。增长依靠 SUV 车型与农村市场需求。商用车受益于基建项目拉动。乘用车纯电车型渗透率达 8.6%,国家层面将电动车商品服务税降至 5%。

充电基础设施快速扩容,截至 2025 年底公共充电桩接近 2.95 万个。塔塔汽车依托电动车势头实现份额明显提升。马鲁蒂铃木销量增长约 17%,但市场份额小幅下滑。

