


全世界只有不到0.00001% 的人
关注了此专栏
你真是个有趣的人

图片来源:IMAGE 2
10 亿大单


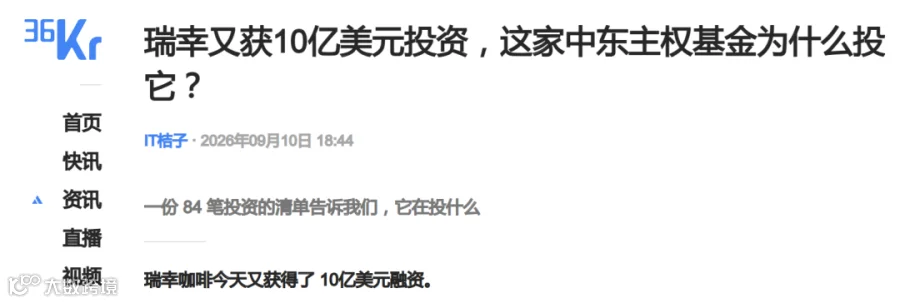
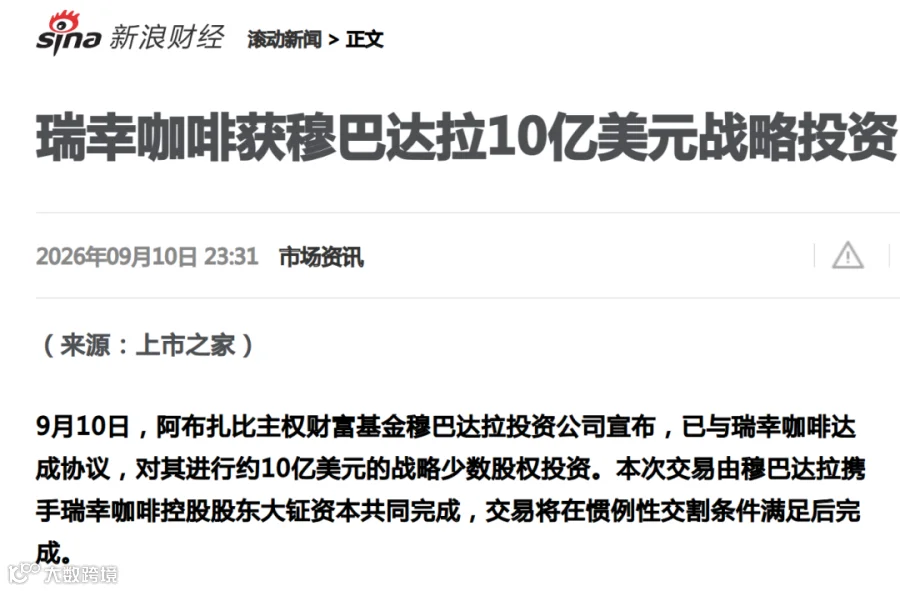
9 月 10 号,阿布扎比主权投资机构穆巴达拉官宣,准备参与一笔瑞幸咖啡股权交易,总价值
10 亿美金

彭博社第一时间跟了报道,然后国内财经圈就炸了。这笔交易背后,既有瑞幸从财务造假风波中爬出来的故事,也有大钲资本多年经营之后的资本运作,更有阿布扎比主权基金寻找中国消费品牌的投资逻辑
而且,10 亿美元到底是不是穆巴达拉自己掏的,瑞幸能不能拿到这笔钱,未来会不会借着阿布扎比资本进入中东,这几个问题,
都值得掰开了说说
穆巴达拉买了啥?


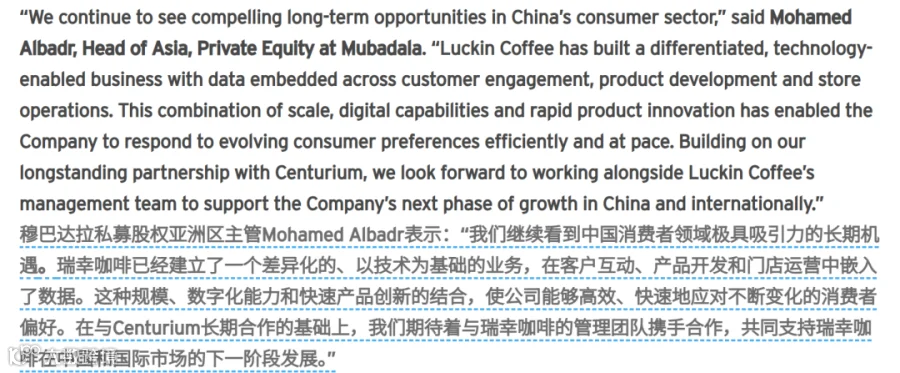
从官方说法来看,穆巴达拉看中的,
是中国消费市场的长期机会,以及瑞幸已经形成的数字化运营、门店网络和产品创新能力
中国人以前喝茶,现在年轻人开始喝咖啡了,而且这个趋势是不可逆的。瑞幸在这个赛道里是绝对的龙头,
门店最多、数字化最强、爆款出得最快
投瑞幸,本质上是投"中国人越来越爱喝咖啡"这个确定性趋势
Albadr 还专门提了一句,说瑞幸是
"technology-enabled business"(技术驱动)
瑞幸的 APP 用户上亿,每一杯咖啡的下单、制作、配送全链路都是数据化的,哪个口味在哪个城市卖得好、哪个时段该推什么券,全是算法说了算。甚至他们还搞了个 AI 点单平台

在穆巴达拉眼里,这不是一家咖啡店,这是一家披着咖啡外衣的数据公司。而数据公司,他们喜欢
但是,这件事不能简单理解成“阿布扎比基金,买了一家中国咖啡店的股份”
更准确地说,这是阿布扎比主权资本与大钲资本共同参与的一笔瑞幸少数股权交易。而且,交易还需要满足惯常的交割条件
也就是说,新闻已经宣布,但并不意味着所有股份转让都已经完成
而且,很多人对这笔投资是有一个误解
很多自媒体标题写的是"瑞幸融资 10 亿美元",这话只说对了一半
实际情况是这样的:
这 10 亿美金,不是瑞幸公司增发新股拿到的钱。也就是说,这钱没进瑞幸的公司账户,瑞幸不能拿这钱去开新店、买咖啡豆
钱去哪了?
答案是:穆巴达拉从大钲资本手里买了老股。就是大钲资本旗下几只老基金之前持有的瑞幸股份,现在转手卖给了穆巴达拉
打个比方:瑞幸是一栋楼,大钲资本是大房东,手里攥着一堆房产证。现在穆巴达拉来了,说"哥们儿,你手里那几本证卖给我吧",大钲资本说"行,10 亿美金,成交"。楼还是那栋楼,住户还是那些住户,只是房东名册上换了个名字
交易完成之后:
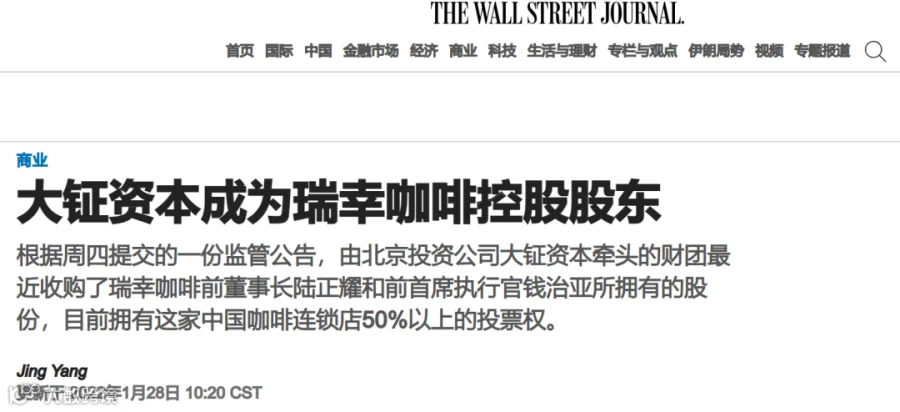
穆巴达拉间接持有瑞幸约 10.9% 的股份,成为第二大股东
大钲资本还握着 22.08%,依然是老大
穆巴达拉还能往瑞幸董事会里塞一个董事
10 亿美金买 10.9%,那瑞幸的隐含估值大概在
90 多亿美金
而在 6 年前,瑞幸还是
跌成渣的"造假公司"
瑞幸当年的“至暗时刻”


要聊今天这 10 亿美金的买卖,必须先带你们回到 2020 年。不夸张地说,如果不了解瑞幸当年是怎么“死”过一次的,你就根本看不懂今天穆巴达拉这笔投资有多不可思议
时间拨回 2020 年初。那时候的瑞幸,可是中概股里最靓的仔,从上市到市值破百亿美元,只用了短短 18 个月,打破了拼多多创下的纪录。但就在大家以为它要一飞冲天的时候
暴雷了
2020 年 1 月,国际知名的做空机构“浑水研究”(Muddy Waters Research)突然在推特上甩出了一份长达 89 页的匿名做空报告
这报告写得跟侦探小说一样,说他们派了 92 个全职和 1418 个兼职调查员,在全国 981 个门店蹲点,录了 11260 小时的视频,最后得出结论:
瑞幸的数据造假,虚增了每日商品销量
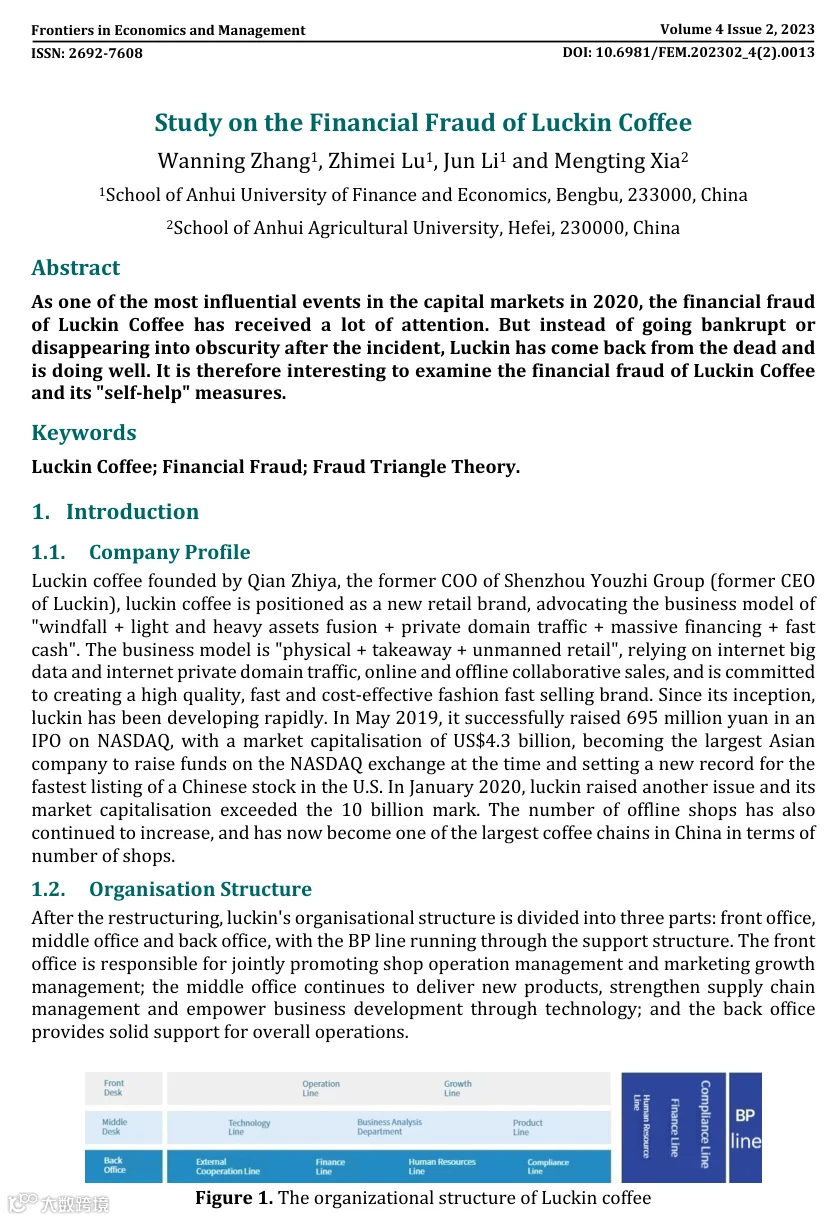
2020 年 4 月 2 日,愚人节刚过完,瑞幸咖啡自己发了一则公告,直接“自爆”:
公司 COO(首席运营官)刘剑及其部分下属员工,伪造了约 22 亿人民币的交易额

消息一出,资本市场直接炸锅。瑞幸的股价当天暴跌超过 75%,随后多次触发熔断,最终被停牌
紧接着,就是无休止的 SEC(美国证券交易委员会)调查、天价集体诉讼、高管被扫地出门,最后被纳斯达克强制退市
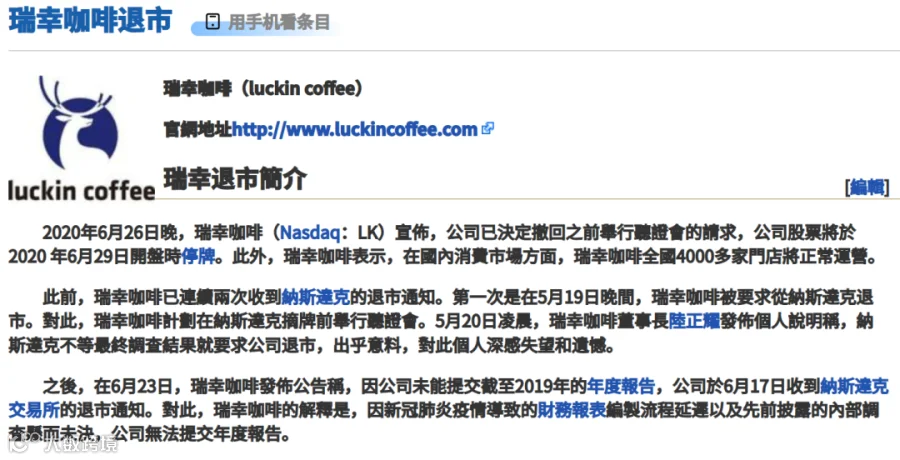
那段时间,“瑞幸”这两个字在金融圈就是“骗子”的代名词。它不仅把自己坑惨了,还连累了整个“中概股”的声誉,让老外觉得“中国公司都不靠谱”
从云端跌进泥潭,甚至被钉在耻辱柱上,这就是瑞幸在 2020 年交出的惨烈答卷
那段时间,很多人提到瑞幸,大家都摇头叹气,断言:
彻底凉了,神仙难救
死而复生

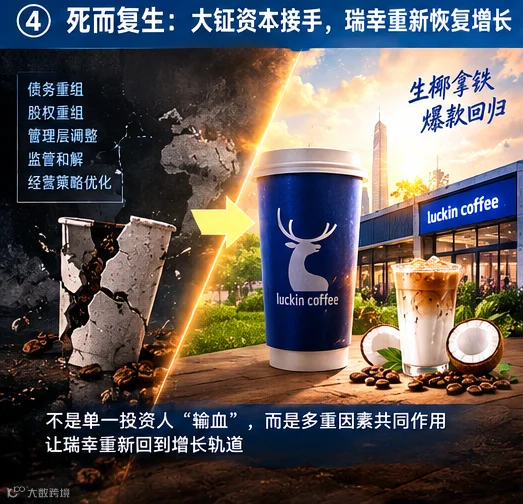
就在所有人都以为瑞幸要进 ICU 等死的时候,2022 年,一家叫大钲资本 Centurium Capital 的中国私募股权基金站出来了。大钲资本本来就是瑞幸的早期投资方,关键时刻,他们主导了瑞幸的债务重组,
把瑞幸从鬼门关硬生生拽了回来
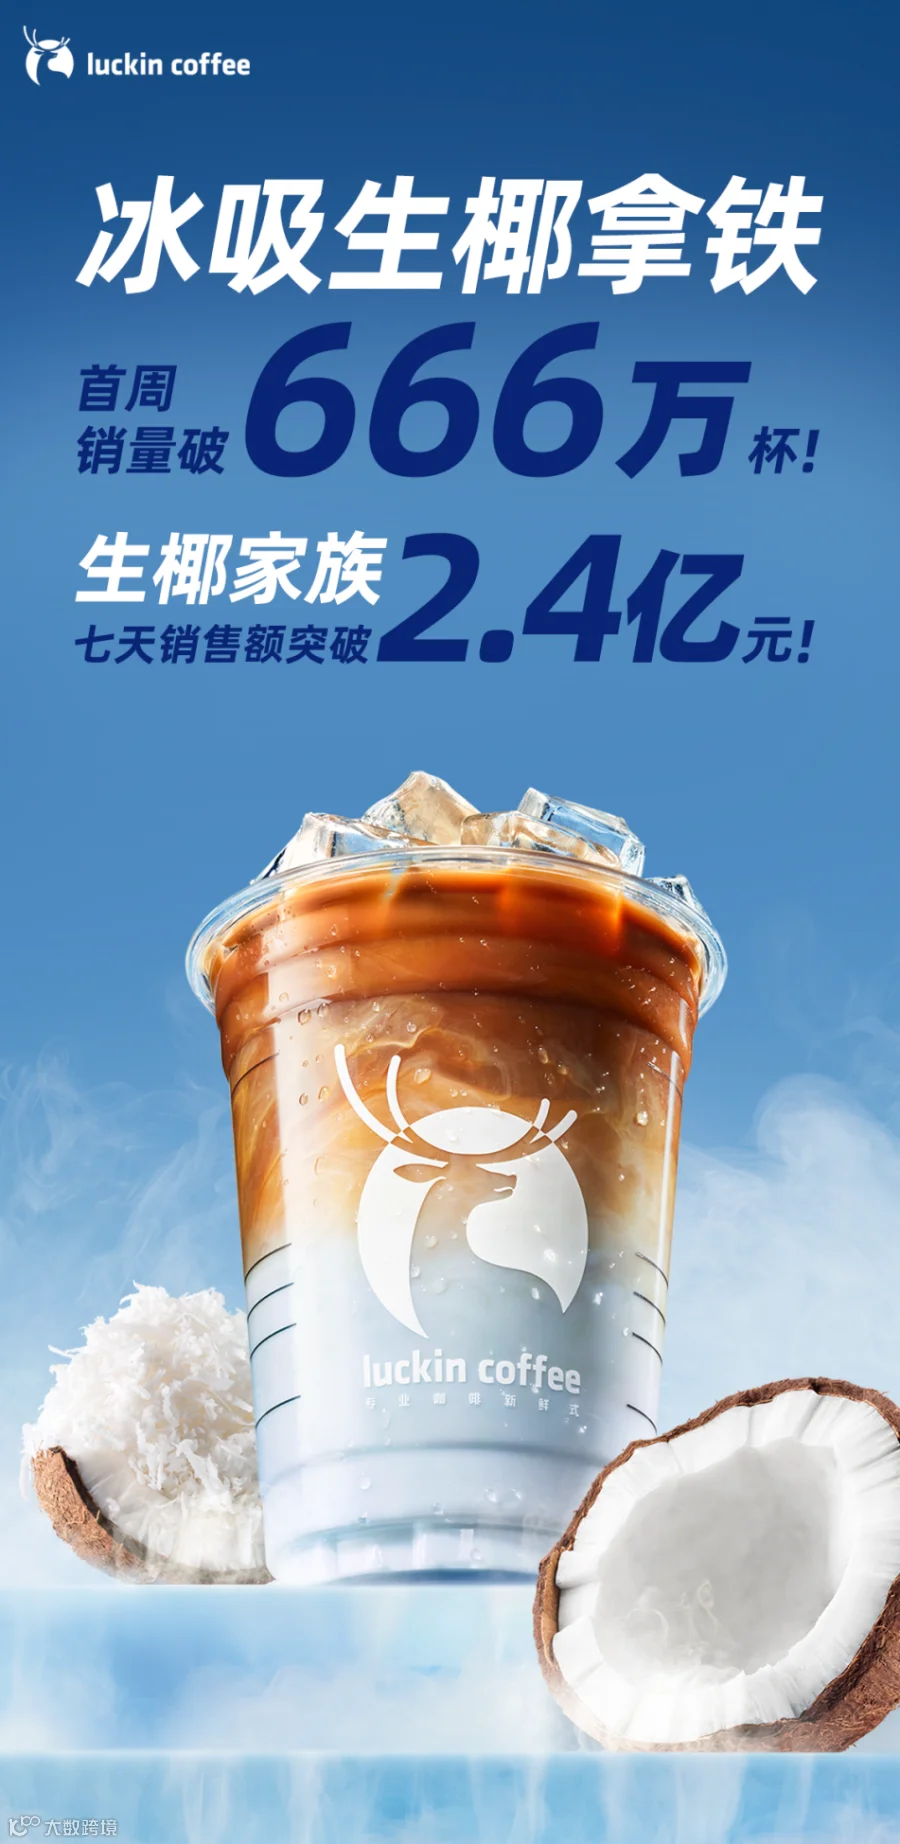
大钲资本这帮人是真狠,直接换掉原管理层,砍掉亏损门店,疯狂搞数字化,还推出了爆款
生椰拿铁
然后瑞幸就像开了挂一样
门店数量:20000+ 家,中国咖啡连锁绝对的 No.1,把星巴克按在地上摩擦
年营收:约 159 亿人民币(2025 年数据),同比增长约 29%
盈利状况:已经扭亏为盈,营业利润转正
爆款能力:生椰拿铁、酱香拿铁(跟茅台联名那个)、各种季节限定……基本上出一个火一个

不过,瑞幸还在 OTC 市场挂着,想回纳斯达克或者去港股上市,2020 年那笔旧账始终是个心理阴影
现在有了穆巴达拉这个中东顶级主权基金站台,等于给自己贴了一个"国际认证"的标签
"你看,连阿布扎比的国家基金都敢投我,你们还怕啥?"
往后看,会怎样

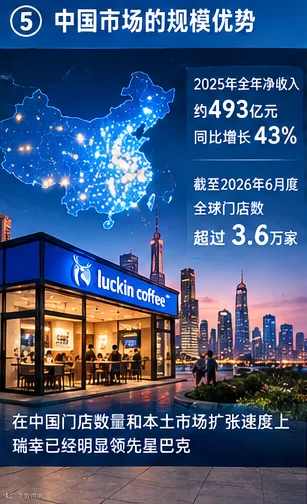
这笔交易真正有意思的地方,可能不在于阿布扎比突然喜欢喝瑞幸,而在于
一家曾经因为财务造假跌入谷底的中国消费品牌,如今正在通过经营恢复、资本重组和主权资金入场,重新进入全球投资者的视野
所以,这笔交易之后,未来可能的发展是什么?
1
瑞幸的海外扩张,中东可能是下一站

迪拜、利雅得、多哈这些地方的咖啡消费量是很大的。现在中东年轻人也爱喝拿铁,满大街的 Costa 和 Starbucks,但价格死贵。瑞幸要是能把"高性价比 + 数字化"这套打法搬过来,9 块 9 的瑞幸开到 Dubai Mall 里,你敢想吗?
而且穆巴达拉在本地的人脉和资源,那就是现成的"通行证"
2
瑞幸可能重新上市

有了穆巴达拉这种级别的股东背书,瑞幸重回纳斯达克或者转战港股的底气就足了。你想啊,招股书上写着"我们的股东包括阿布扎比穆巴达拉投资公司",那国际投资者的心里是不是踏实多了?
3
行业并购

虽然这 10 亿美金没直接进瑞幸的账,但大钲资本套现之后,手里弹药更充足了。有分析师已经在猜,瑞幸下一步会不会对国内一些区域性咖啡品牌搞收购整合,10 亿美元的银弹已经上膛了

4
中东资本投中国消费

这两年阿布扎比、利雅得的主权基金往中国跑的频率越来越高
以前投新能源、投芯片,现在开始投咖啡、投消费了。说明在中东主权基金眼里,中国不只有"硬科技"值得投,
14 亿人每天吃喝拉撒的消费市场,同样是一座金矿

所以,穆巴达拉投资瑞幸,真正值得看的不只是阿布扎比有没有看上中国咖啡,而是中东资本正在重新认识中国经济
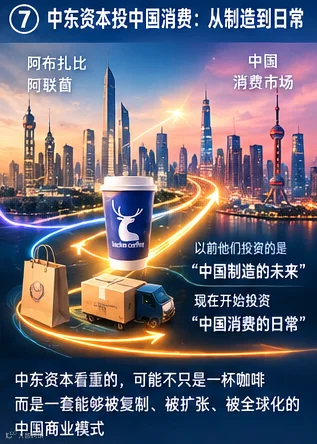
以前他们看的是中国能造什么,现在他们开始看中国人每天消费什么。芯片、汽车和新能源代表中国制造的上限,而咖啡、餐饮、零售和服务业,代表的是中国经济最庞大的日常现金流。对主权基金来说,真正有吸引力的,可能不是某一杯咖啡,而是这杯咖啡背后那套
能够被复制、被扩张、被全球化的中国商业模式
往期推荐:

全文完