

一、重点资讯解读
1、9 月,美国纽约联储制造业指数下降 13 点至 7.6,低于市场预期的 14.75,显示制造业活动放缓。新订单仅小幅增长,发货量下降,交货时间明显延长。就业保持稳固,平均工作周指数升至近五年高点。价格支付指数上升 5 点至 63.1,接近四年高位,价格接收指数也升至 28.1。
2、美国财政研究办公室数据显示,对冲基金年初持有约 2 万亿美元美国国债,五年内增长逾一倍,占整体市场的比例达到创纪录的 7%;其中大部分增持来自基差交易,即买入现券、同时卖出期货并利用杠杆赚取微小价差。在养老金等长期投资者减少配置后,对冲基金补充了市场流动性,但其持仓更短、杠杆更高,一旦集中平仓也可能放大波动。
3、彭博持仓数据显示,杠杆基金在 10 年期美债期货上仍保持大幅净空头,但资产管理机构的净多头抵消了其中相当一部分,两类资金合计的净空头已经收窄。杠杆基金不少空单用于基差交易,并配有美国国债现券多头,并非单纯看跌债价;因此表面庞大的期货空仓并不等于同等规模的方向性押注,也未必能在利率下降时触发强烈的空头回补。
4、7 月,欧元区商品出口同比增长 9% 至 2760 亿欧元,进口增长 7.9% 至 2618 亿欧元,实现贸易顺差 142 亿欧元,为九个月最高,上年同期为 107 亿欧元。顺差扩大主要得益于化学品顺差增加及能源逆差缩小,部分抵消了机械与车辆顺差的下滑。按国别看,欧元区对美国和英国的进出口额双双上升,对中国的进出口则均出现收缩。
5、尽管 WTI 原油已升至每桶约 100 美元,接近 3 月至 4 月高位,但衡量原油期权隐含波动的 OVX 指数仅约为 3 月峰值的一半。交易员虽然接受战争导致的供应收紧和高油价,却没有像 3 月那样大量买入期权防范更剧烈的价格变化,能源市场的恐慌程度明显下降。援引美国石油协会 (API) 数据,上周美国原油、汽油和馏分油库存均增加,原油库存大增 710 万桶,汽油和馏分油库存分别增加 150 万桶和 160 万桶。国际主要能源企业高管警告,随着商业库存与战略储备空间持续收紧,中东与北非的突发供应中断将导致全球能源供给缓冲机制面临严峻挑战。
二、金融政治重要事件
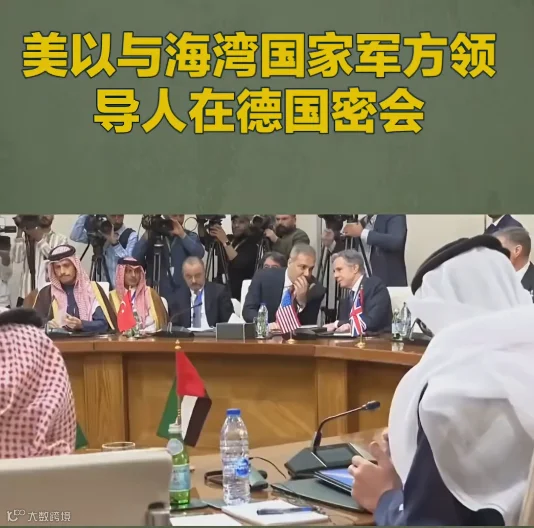
据 Axios 报道,美国、以色列及多个阿拉伯国家军事高层上周在德国举行秘密会议,讨论伊朗战争及地区紧张局势。此次会议由美国中央司令部司令布拉德·库珀组织,是美以对伊朗开战六个多月以来首次举行此类高级别聚会。报道称,参会者包括美国中央司令部司令,以及以色列、沙特、阿联酋、巴林、科威特、卡塔尔、约旦和埃及的军方负责人。库珀向各方表示,美军不会因伊朗袭击美军基地而撤离中东,并介绍了美国扩大霍尔木兹海峡船只通行的计划。以军总参谋长埃亚尔·扎米尔向与会者介绍了以军在多个战线的行动。消息人士称,随着胡塞武装加强对沙特的袭击并扩大在红海曼德海峡的影响,以色列和沙特正在美国协助下讨论由以方支持沙特军事行动的方案,包括提供情报、监视和侦察支持。
联合国助理秘书长哈立德·赫亚里通报称,近几日曼德海峡及周边地区局势日益动荡,也门西海岸战事持续升级。赫亚里表示,曼德海峡和霍尔木兹海峡局势持续紧张,进一步升级可能对国际和平与安全、全球能源市场、粮食安全及多国经济造成严重影响。联合国呼吁各方保持克制,防止局势进一步升级,并建设性参与联合国主导的政治努力,通过对话推动也门问题实现政治解决。
三、重要数据关注
14:00 英国 8 月 CPI 月率
14:00 英国 8 月零售物价指数月率
15:00 欧盟委员会主席冯德莱恩发表盟情咨文
17:00 欧元区 7 月工业产出月率
20:30 *美国 8 月零售销售月率
20:30 美国 8 月进口物价指数月率
22:00 美国 9 月 NAHB 房产市场指数
22:00 美国 7 月商业库存月率
22:30 美国至 9 月 11 日当周 EIA 原油库存
明日 02:00 ***美联储 FOMC 公布利率决议和经济预期摘要
明日 02:30 ***美联储主席召开货币政策新闻发布会
四、黄金(XAUUSD) 分析

周二全球金融市场整体呈现美元走强、美债收益率大幅上行、贵金属窄幅震荡的格局。美元指数延续上涨趋势,收涨 0.13%,报 99.613,创下本月初以来新高;基准 10 年期美债收益率盘中触及 5.04%,刷新 2007 年以来最高水平,最终收报 5.008%。贵金属市场表现分化,现货黄金在 4300 美元 / 盎司关口附近横盘整理,收跌 0.11%,报 4294.14 美元 / 盎司,现货白银则收涨 0.69%,报 63.68 美元 / 盎司;全球最大黄金 ETF——SPDR Gold Trust 持仓较前一日增加 2.852 吨,当前持仓量为 1050.277 吨。
全球债券市场同步承压,政府借贷成本升至 2008 年金融危机以来最高水平,凸显出全球债务规模快速扩张与经济韧性之间的核心矛盾。七国集团(G7)主要经济体 10 年期公债平均收益率升至 4.285%,创下 2008 年年中以来最高值,较伊朗战争爆发前上升 1 个百分点。10 年期美债收益率作为全球金融市场核心定价基准,突破 5% 关口显著加大了全球主权及企业借款人的融资压力,尽管美国经济大概率能够承受当前融资成本,但其他经济体面临的压力更为突出。
美国财长贝森特在国会听证期间表示,债券收益率上行由全球性问题引发,同时也反映出解决财政赤字问题的必要性;他强调强势美元源于美国在监管、税收、贸易、能源领域的确定性,吸引大量资金流入,并为美日联合干预汇市支撑日元汇率辩护,认为相关干预成本适度,有利于美国出口商与利率环境。
通胀层面,美国国会预算办公室(CBO)发出预警,受霍尔木兹海峡石油和天然气运输受阻影响,地缘冲突将推高美国通胀水平,预计 2027 年初美联储重点关注的通胀指标将较此前预测高出 0.5 个百分点,核心 PCE 通胀也将高出 0.3 个百分点。中东地缘局势进一步升级,也门胡塞武装多次对沙特发动打击,沙特对吉达、麦加等核心区域发布安全警报,为本次冲突爆发以来麦加首次拉响同类警报;沙特东西向输油管道因无人机袭击预防性关闭,红海延布港装油作业暂停,沙特阿美已通知部分欧洲客户取消 9 月原油交付,迫使欧洲炼厂紧急寻找替代货源;伊朗方面重申霍尔木兹海峡处于封锁与智能管控状态,全球能源供应链扰动持续加剧。
美联储政策方面,明日凌晨将公布最新利率决议,目前市场加息预期已充分定价。与会议挂钩的利率互换计入约 23 个基点加息幅度,芝商所数据显示,美联储加息 25 个基点的概率高达 92%,降息概率为 0,本次加息几乎确定落地。若加息 25 个基点,美国联邦基金利率目标区间将从 3.50%-3.75% 上调至 3.75%-4.00%,这是美联储主席凯文・沃什任内首次加息,也是 2023 年 7 月以来时隔三年再度加息。彭博统计显示,2008 年以来,当市场会前加息预期达到当前水平,美联储均会按预期执行加息,避免引发利率与汇率剧烈波动;当前投机资金在 SOFR 期货净头寸降至历史低位附近,市场高度押注美联储持续收紧。市场焦点已从是否加息转向后续政策指引,若美联储释放持续收紧信号,美债收益率或继续上行,若表态为接近一次性加息,市场加息押注将出现逆转。受高油价、通胀韧性、就业市场强劲及沃什鹰派表态影响,市场普遍预期美联储或将开启新一轮加息周期,多数受访者预计未来一年内至少再加息两次,约三分之一受访者预判加息次数达三次及以上。
贵金属市场方面,高利率环境成为压制黄金的核心因素。机构观点普遍认为,能源价格上涨推升通胀,进而倒逼利率上行,直接对黄金构成利空;当前金价维持区间震荡,若美债收益率继续上行,金价大概率进一步下探。荷兰国际集团指出,即便市场已较大程度消化美联储鹰派立场,若美联储释放利率长期维持高位的信号,黄金仍将面临下行压力,高利率环境正是近期金价走势疲软的直接原因。
日内技术分析
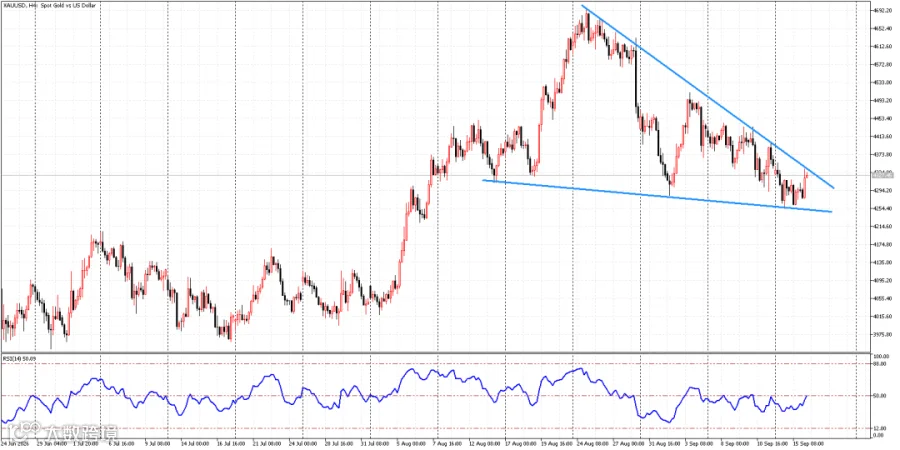
XAUUSD 4 小时图
近期国际大宗商品与全球金融市场核心波动逻辑,主要围绕中东红海地缘冲突引发的能源供给扰动、美国通胀反弹压力及美联储货币政策预期重构展开,多重利空因素共振持续压制全球风险资产与贵金属短期走势。此前中东红海油港关停、跨境输油管道运输受阻,直接造成国际原油价格大幅上涨,能源价格持续高企进一步推升美国整体通胀水平,大幅加剧国内通胀粘性压力,为本次美联储议息会议延续鹰派政策基调提供了坚实的基本面支撑。与此同时,美国 10 年期国债收益率成功突破 5% 关键整数关口,市场对美联储本周加息的预期快速升温,加息概率飙升至九成以上。在此背景下,全球股市、贵金属整体被货币紧缩、资金避险双重情绪笼罩,中期大概率维持震荡承压。
从美联储官员表态风格来看,沃什历来偏鹰派的政策立场,预示本次会议大概率延续偏鹰表态,但整体节奏或将相对温和,不会采取过度激进的紧缩措辞,后续货币政策调整仍将高度绑定美国通胀、就业等核心经济数据,整体呈现“弱鹰派”的政策特征,该基调短期将对黄金形成直接压制,带动金价阶段性下挫。不过市场前期已充分消化本轮加息及鹰派表态的预期,需警惕利空落地后存在利空出尽的反弹回补需求,注意反转带来的波动风险。但黄金中长期市场依旧存在后续加息的滞后预期,金价多头反弹空间将受限,高位承压回落的风险仍存,难以走出单边持续上涨行情。
从现货黄金盘面技术走势来看,受美元走强、美债收益率攀升及宏观利空多重因素叠加制约,金价前期持续维持偏弱的低位震荡格局,整体下行压力显著,但行情下行节奏逐步放缓,金价多次下探前一日低点后均未能有效跌破新低,下方支撑韧性逐步凸显。今日亚盘时段金价率先开启短线反弹走势,不仅摆脱低位震荡区间,更是突破昨日高点,上行至 4330 美元附近,逼近上方三角形延伸趋势线的核心压制区域。整体来看,即便当前市场宏观基本面多重利空齐聚,金价依旧走出逆势反弹行情,成功脱离下方低位支撑区间,短线具备进一步上探突破上方 4345 美元趋势线阻力的动能与需求。从短线行情推演来看,若市场买盘力量持续增量,推动金价有效突破 4345 美元短线压制位,后续金价将打开上行空间,进一步上探 4385-4400 美元核心阻力区间;该区间汇聚近期行情高低点平台支撑转换的压力位,技术性压制力度较强,金价触及此区域后大概率迎来遇阻回落走势。若本次美联储议息会议释放偏暖多头的情绪信号,市场做多情绪持续升温,金价有望突破短期阻力桎梏,进一步冲击 4435 美元上周高点平台,不过该位置作为前期关键压力位,技术性抛压集中,冲高回落的风险依旧偏高。
下方支撑体系层次清晰,日内刚刚突破的 4300 美元整数关口,是金价短期回撤的首要核心支撑位,若金价回撤过程中能够坚守该关口,将持续吸引短线抄底买盘资金介入,为金价再度回升至 4340 美元及上方区间提供充足动能。反之,若 4300 美元支撑位意外失守,市场短线抛压将快速加剧,金价将进一步下探日内低点 4275 美元附近,该位置具备阶段性技术性买盘支撑,大概率会吸引短线资金博弈,触发阶段性技术性反弹行情。若受美联储议息会议利空情绪集中冲击,金价有效跌破 4275 美元关键低点,行情下行空间将进一步打开,后续需重点关注 4250 美元低位支撑力度,极端行情下不排除金价进一步下探 4200 美元年度低位区间的可能。从历史资金博弈规律来看,4200 美元低位区间存在大量长线买盘埋伏,金价触及该位置后大概率将再度吸引短线及中长线资金介入,从而开启一轮力度可观的技术性反弹行情。整体而言,议息会议落地前金价整体震荡反复格局不变,多空博弈加剧,区间波动特征显著,操作上需严格依托关键支撑阻力位布局,重点关注会议落地后的方向突破行情。
声明:以上内容为个人市场信息分析与整理分享,不构成任何形式的明确投资建议。投资市场存在风险,价格波动具有不确定性,读者需结合自身情况独立判断,并自行承担相关责任。应合理规划资金(避免重仓),控制风险(设置止损),做好个人交易“纪律”才是首要条件。谨记,钱不是一天赚的,但却是一天可以赔光的!!
金融市场充满不确定性,黄金价格受全球经济数据、地缘政治、货币政策等多种因素影响。投资者务必充分认识投资风险,结合自身的风险承受能力、投资目标和投资经验,审慎做出投资决策。 投资有风险,入市需谨慎。