

只盯着一家银行?
从资金往来到日常使用
把账户价值看明白
跨境汇款 · 信用卡 · 开户实操
中国建设银行(亚洲)
📦 3 个核心看点+结语
👉 滑动
PART 01
跨境汇款
内地与香港连接
PART 02
信用卡
账户与信用卡迎新
PART 03
9 月定存
账户与 9 月定存迎新
PART ///
写在最后
中资港卡新选择

大家好,我是熊猫。
很多人知道:中银香港。
但很少有人知道,中国建设银行在香港其实也有一家完整的持牌银行:中国建设银行(亚洲),简称建亚。
而且我觉得 2026 年建亚的存在感应该明显提高了。
因为现在中银香港线上开户成功率明显没有以前高,很多人提交以后直接被拒。
但建亚现在反而支持:内地居民人在香港直接手机开户。
而且熊猫最近接触下来,通过率整体还不错。
所以如果中银没有下户,我建议:顺手试一下建亚。
01
PART
建亚最大的优势:内地和香港资金连接很方便
CROSS-BORDER
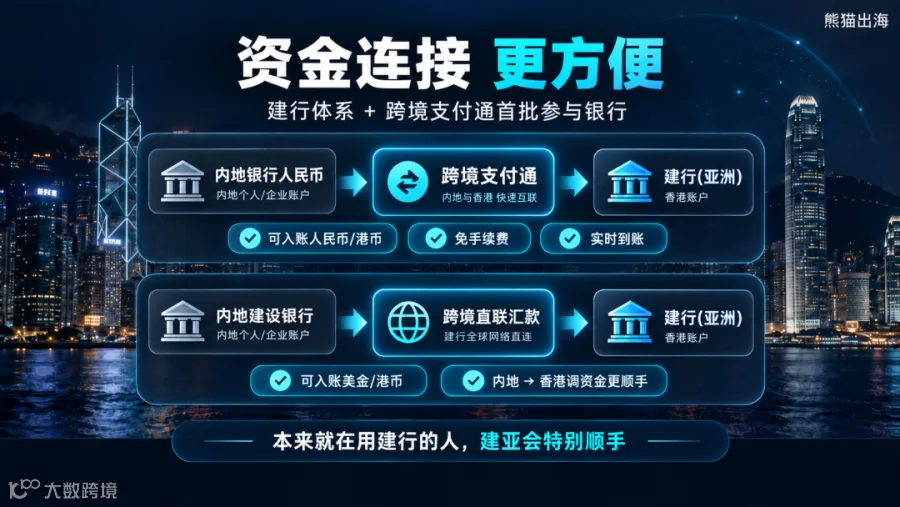
建亚本身就是建行体系,又是“跨境支付通”首批参与银行。
跨境支付通
内地居民可以通过支持的内地银行,把人民币汇到建亚香港账户,入账可以选择:人民币或者港币。
免手续费、实时到账。
跨境直联汇款
内地建行和建行(亚洲)之间,一直有一条专属通道:跨境直联汇款。
入账可以选择:美金或者港币。
简单理解,就是从内地建设银行个人账户,直接汇到建行(亚洲)个人账户。
以前的问题是:内地建行端不收汇出手续费,但建行(亚洲)收到这笔钱时,会扣50 港币汇入手续费。
金额小的时候,这 50 港币很肉疼。
现在,这笔费用已经豁免。
所以对于本来就在内地使用建行,或者经常需要内地→香港调资金的人来说,建亚非常顺手。
02
PART
还有一个优势:信用卡比较值得做
CREDIT CARDS
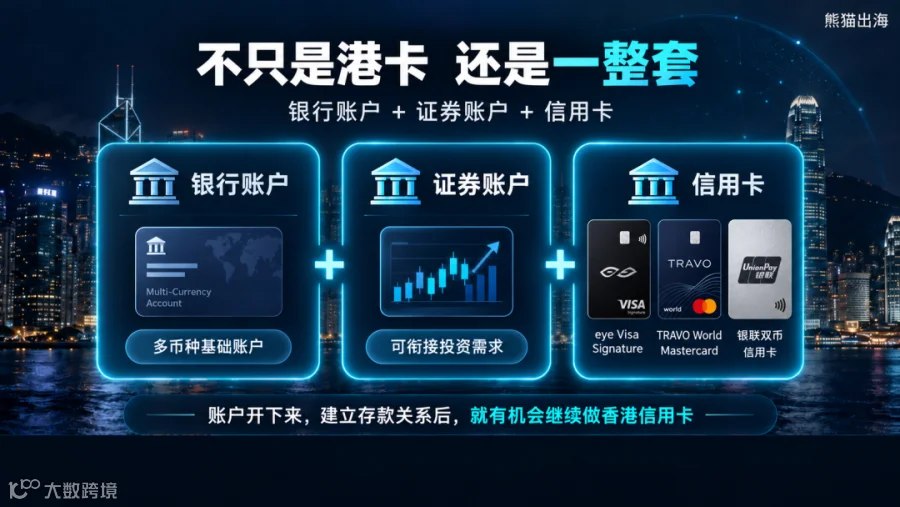
这也是我觉得建亚很有意思的地方。
建亚现在对全新客户,本身就有明确的整套迎新:
银行账户+证券账户+信用卡
包括:
eye Visa Signature
TRAVO World Mastercard
银联双币信用卡
所以你账户开下来、建立 5w 港币/人民币定存关系以后,可以申请香港信用卡。
03
PART
9 月活动也很猛:5 万存 3 个月,5.88%
TIME DEPOSIT

现在新客户通过e 账户开户以后,港币或者人民币做 3 个月定期存款,年利率:
5.88%|3 个月定期存款
官方给的例子特别直接:5 万人民币存 3 个月,约 751 元人民币。
所以如果本来就准备放5 万申请信用卡,这个活动我觉得值得顺手参加。
04
PART
开户需要准备什么?
CHECKLIST

条件很简单:
年满 18 岁
本人在香港
身份证
港澳通行证
国家移民局出入境记录
提前下载:CCB Mobile App。
05
PART
建亚手机开户一步一步怎么开?
STEP BY STEP
第一步:进入开户入口
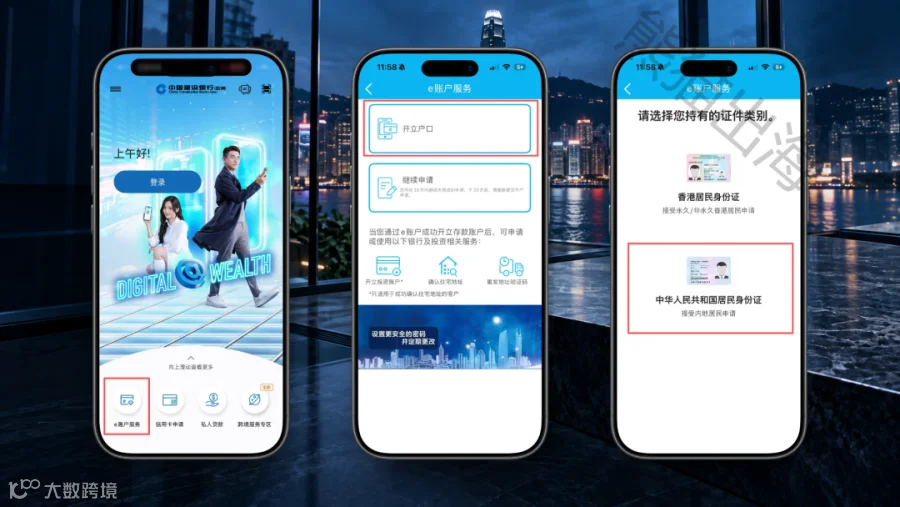
打开 App,点击:e 账户服务 → 开立户口。
证件选择:中华人民共和国居民身份证。
第二步:完成身份验证

然后按照提示:
扫描身份证
读取港澳通行证/NFC
上传出入境记录
进行人脸识别
第三步:填写个人资料

接下来填写个人资料。
账户实质控制人选择本人。
职业按实际情况填写;如果确实处于待业或非在职状态,再选择对应选项。

开户用途如果本身就是储蓄、投资,就正常选择。
资金来源按照实际情况填写,例如:个人储蓄、投资收入。
预计交易渠道可以按照实际需要选择:现金、电汇、转数快。
然后选择自己方便的服务网点。
税务/美国人士自我证明也按照真实身份填写。
第四步:设置登录信息并提交
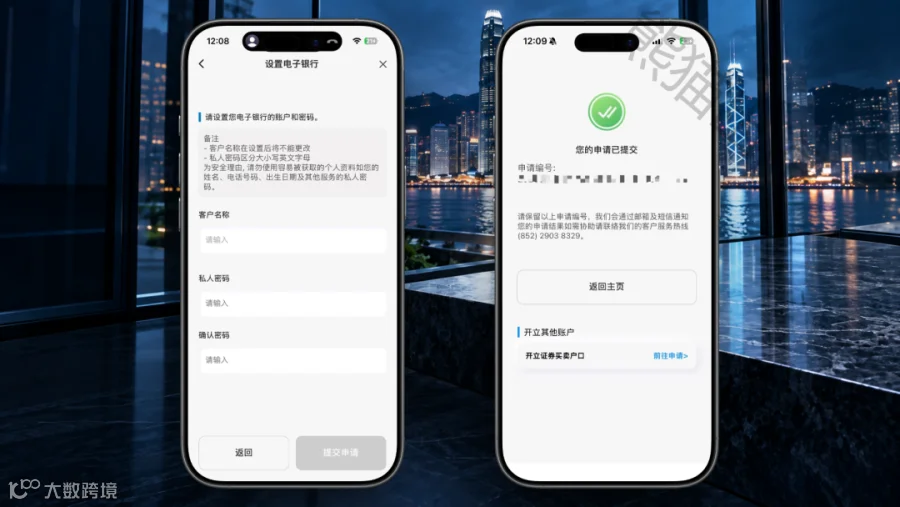
接下来设置:网上银行用户名+密码。
这里熊猫还是建议:一定自己保存好。
全部提交以后就进入银行审核。
06
PART
提交以后记得接电话
FOLLOW-UP
这一点特别重要。
建亚有时候会打电话进一步确认:开户用途、职业、资金来源等信息。
所以申请以后:陌生香港电话记得接。
如果一周左右还没有收到开户结果,也可以主动打建亚客服问一下状态。
因为有些人不是申请失败,而是:银行电话没接到,审核一直卡着。
///
LAST
写在最后
SUMMARY
所以现在如果让我给中资港卡排一个顺序,中银当然依然值得开。
但如果中银线上没有通过,真的不用死磕。
建亚现在同样有:
跨境支付通
多币种账户
定存
证券
信用卡
线上开户
再加上这次:5 万港币/人民币,3 个月 5.88%。
我觉得它已经不是:“中银开不了才去开的备胎”。
而是一张本身就很值得顺手拿下的:中资主力港卡。
我是熊猫。
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
THANKS FOR READING