

很多刚接触跨境服务的很容易踩一个大坑之一就是:
以为只要合同是和境外公司签的,收入从境外收汇,就可以直接申报增值税免税。
跨境技术服务享受增值税免税,备案是前置硬性要求。没备案就直接填免税申报❌
今天分享一点经验,希望可以帮到更多的人
政策依据:国家税务总局 2016 年 29 号公告,跨境应税行为增值税免税管理办法
一、先判断:你的业务能不能享受免税?
核心判定标准,必须同时满足
-
服务购买方是境外单位;(客户用境内公司付款不行❌) -
技术服务完全在境外消费,服务成果不用于境内货物、不动产; -
全部收入款项从境外取得(不能由第三方支付,必须是经过外管的,经过银行结汇的 才算外汇)。
比如:国内公司给海外客户提供产品技术咨询、软件技术开发、技术转让、电路测试服务,成果仅供境外客户在海外使用。
有比如:境外公司的境内子公司来签合同;技术服务用来改造国内厂房设备;货款由国内关联公司代付。(不能免税)这类操作常见于跨境大卖,集团公司,多个主体,对外投资等等;
向境外提供的技术类服务,也可以选择零税率(退税)。很多公司嫌零税率流程复杂,会主动放弃零税率,选择增值税免税。二者二选一,不要混淆。

二、免税备案必备---
电子税务局线上提交,部分税局会要求留存纸质资料备查
-
《跨境应税行为免税备案表》(电子税务局 - 税收减免 - 跨境应税行为免征增值税报告) -
跨境技术服务合同原件 + 复印件 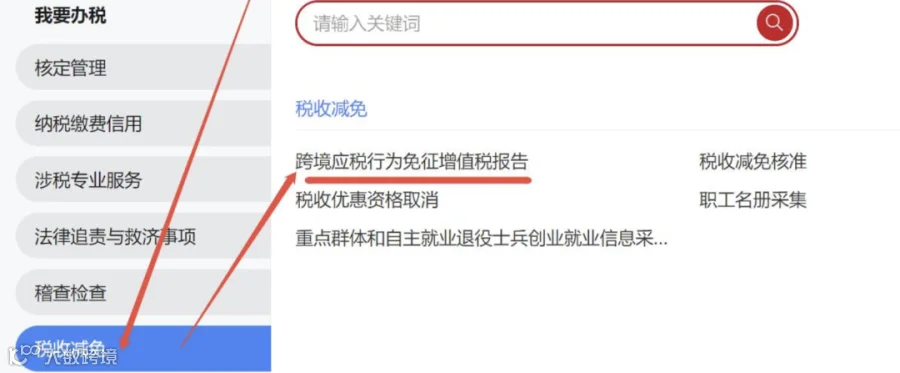


1.合同重点要素:写明服务内容、服务地点、境外客户名称、币种金额,明确约定服务完全在境外消费。
2.做技术合同登记(商务部做备案),部分地区税务机关会要求这份材料佐证业务属于“技术服务”。
-
境外购买方机构所在地证明 海外公司注册证书、商业登记证等外文资料,配套中文翻译件,翻译件加盖企业公章 - 可无,但建议准备-- -
业务佐证资料(备查,项目交付文档、工作邮件、项目工时记录、成果交付报告;后续收汇水单、涉外收入申报单。
所有备查资料企业留存保管不少于 10 年。备案只是第一步,后续函调、核查会重点核验业务真实性。
三、完整办理流程
备案时间:首次享受免税的纳税申报期内办理备案。
这笔免税收入,你要在哪一期增值税申报表填报免税,就在这个申报期内完成备案,不要先申报免税再补备案。
步骤 2:提交备案(电子税务局线上办理)
登录电子税务局 → 搜索【跨境应税行为免征增值税报告】按指引上传备案表、合同、境外主体证明,提交等待税务受理。
--少数主管税务机关要求线下窗口提交纸质资料,建议提前电话咨询主管税局确认。
步骤 3:备案通过,账务 + 申报处理
-
账务:单独核算跨境免税项目销售额,免税对应的进项税额不能抵扣,需要做进项转出。
公式:不得抵扣进项税额=当期无法划分全部进项 × 免税销售额÷当期全部销售额 -
开票:免税收入不能开具增值税专用发票,只能开免税的增值税普通发票。 -
申报:增值税申报表,将跨境免税收入填入“免税销售额”对应栏次。
听说申报表要改了,静观其变!
步骤 4:后续
如果合同发生重大变更、服务内容变化,并且仍然符合免税条件,需要重新办理备案。一旦业务不再满足免税条件,立刻停止免税申报,按应税收入缴税。
四、踩坑点(重点)
1:合同写得太简单,没有"服务完全在境外消费"条款 很多简易版本合同,缺少这个关键描述,税局核查是有可能提出质疑,取消免税资格。
建议合同增加条款:本技术服务成果仅由境外客户在境外使用,不应用于中国境内任何不动产、货物。
2:境内第三方代付外汇 哪怕合同是境外公司,钱由国内关联公司打款,直接不符合免税条件。款项必须从境外账户汇入。
3:备案之后就一劳永逸,不留存业务资料
备案成功≠业务合规。税务随时可以后续核查,没有交付材料、项目记录有可能会被追回,还要补缴税款滞纳金。
4:零税率和免税混在一起 零税率是可以退还进项增值税;免税是销项免,进项不能抵扣。已经选择免税的业务,不能再适用退税。
总结:
向境外提供技术服务,先判定业务资格→全套文件→在申报期完成跨境免税备案→单独核算、留存业务证据链,缺一不可。
---今天就分享这些啦~