


综合|港交所披露文件、公司招股书、翱捷科技 2026 年半年度报告
2015 年,戴保家在上海创办翱捷科技,切入无线通信芯片的设计与销售。两年后,公司收购 Marvell 的移动通信业务,手机 SoC 团队和技术积累由此并入;2018 年,公司获得国内首个超大规模云端 AI 定制芯片项目。2022 年 1 月,翱捷科技登陆科创板,如今再向香港市场递表。
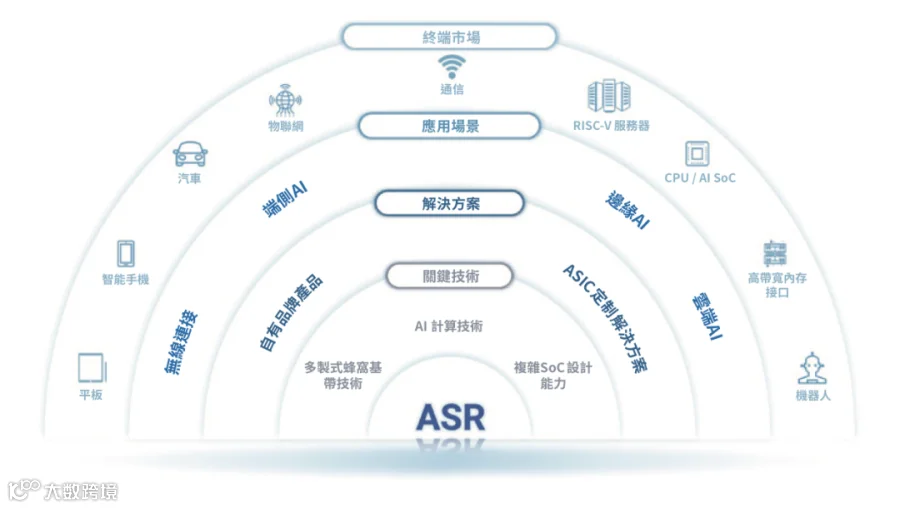
公司现有三类业务:面向模组、物联网和移动终端的2G 至 5G、5G RedCap蜂窝连接芯片,带端侧 AI 能力的智能终端 SoC,以及按客户工作负载定制的 ASIC,应用覆盖云端推理、RISC-V、企业级存储、机器人视觉、智能穿戴及工业控制。截至 2026 年 6 月末,公司已商业化超过 100 款产品,累计芯片出货超过 18 亿颗。
按弗若斯特沙利文口径,翱捷科技 2025 年按出货量计位列全球蜂窝连接芯片供应商第一;当年自有品牌产品全球出货超过 3.3 亿颗,其中智能终端 SoC 约 2930 万颗。其 Cat.1、Cat.4 及 Cat.7 芯片累计全球出货量已接近 10 亿颗,产品进入四家全球前五大蜂窝模组厂商供应链,并覆盖 130 多个国家和地区。

2024 年,公司推出首款 5G RedCap 芯片 ASR1903,并完成 ASR8661、ASR8662 两款 4G 八核手机 SoC 流片;2026 年推出采用 6nm 制程的 ASR8861,招股书称其为全球首款集成 NPU 的 4G 智能手机 SoC,同时支持 LPDDR4x 及 LPDDR5/5x。公司首款 5G 八核手机 SoC 已进入流片阶段。
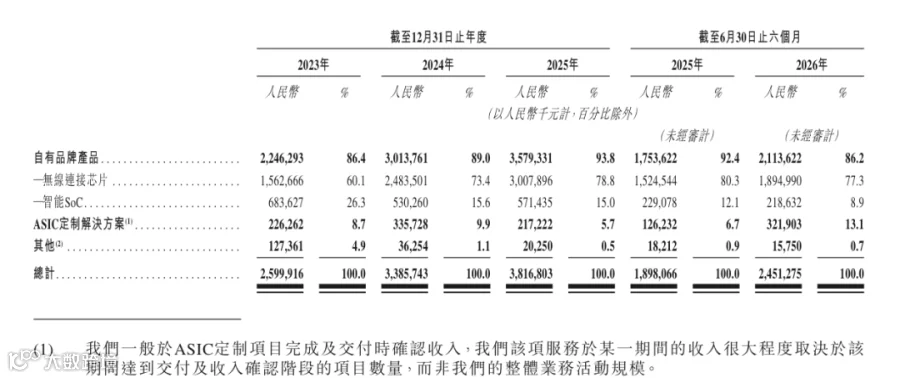
截至 2026 年 6 月末,定制 ASIC 在手订单超过15 亿元,较上年同期增长416.5%,其中约 75% 对应 6nm 及 4nm 工艺;已交付项目覆盖数十个。2026 年上半年,该业务收入由上年同期的 1.26 亿元升至3.22 亿元,占总收入比重由 6.7% 升至 13.1%,毛利率由 24.5% 升至36.9%。
2023 年至 2025 年,公司研发费用分别为 11.16 亿元、12.42 亿元和 12.99 亿元;2026 年上半年为 6.63 亿元,占收入27.1%。截至 2026 年 6 月末,研发人员约占员工总数 90%。公司将通信基带、端侧 AI 计算及复杂 SoC 设计放在同一平台复用,招股书披露其自有品牌芯片和定制 ASIC 项目均实现首轮流片成功。
2023 年至 2025 年,公司收入由 26.00 亿元增至 38.17 亿元,复合增长率 21.2%;同期归母口径净亏损分别为 5.06 亿元、6.93 亿元和 3.90 亿元。2026 年上半年,公司收入 24.51 亿元,同比增长 29.1%,期内利润 8424 万元,上年同期亏损 2.45 亿元;毛利率由 21.4% 升至28.5%。
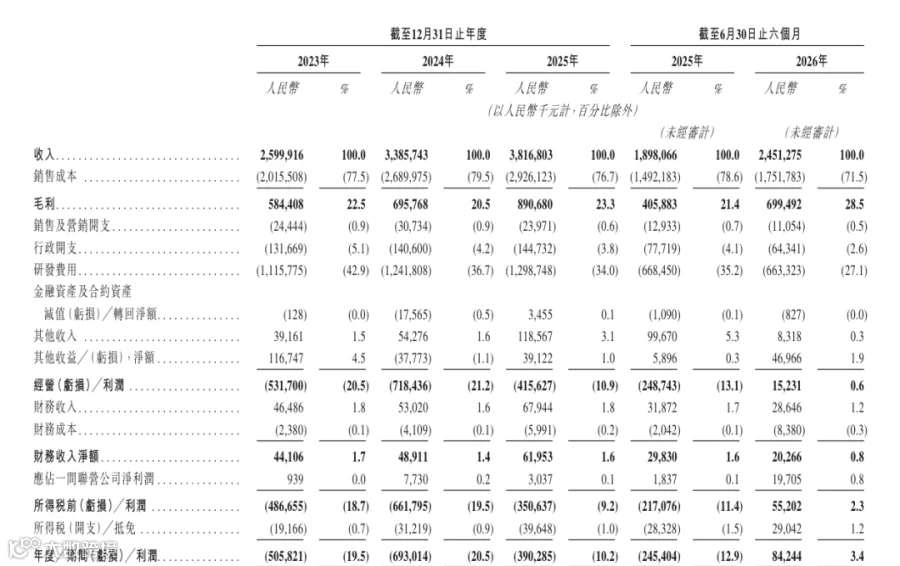
2026 年上半年,5G 芯片放量推动无线连接芯片平均售价从 9.4 元升至 11.3 元;成熟 4G 产品的单位成本下降,令自有品牌产品毛利率升至 27.7%。ASIC 项目交付增加又抬升了高毛利业务的收入占比。公司同期经营利润为 1523 万元,研发费用保持在 6.63 亿元,费用率则由上年同期的 35.2% 降至 27.1%。
2026 年上半年,公司 78.2% 的收入来自分销,寄售安排占收入 74.6%;在该模式下,收入在分销商向下游客户发货并提交结算单后确认。公司前五大客户收入占比为 79.9%,最大客户占 36.9%。定制 ASIC 的订单体量、项目交付与回款节奏,以及分销端去库存速度,共同影响收入的可见度。
按招股书披露的发行前持股,戴保家与宁波捷芯、Great ASR1 及 Great ASR2 构成一致行动安排;阿里巴巴(中国)网络技术有限公司持有公司10.58%股份。此次港股募资规模尚未披露,资金拟投向下一代蜂窝通信、端侧 AI 与先进制程芯片研发,并用于扩充产品组合及相关营运用途。

对资本市场而言,翱捷科技的亮点在于蜂窝连接芯片已形成大规模出货基础,定制 ASIC 订单又为先进制程和 AI 应用打开了更高单价的收入空间;2026 年上半年毛利率回升、实现盈利,说明 5G 产品与 ASIC 交付开始产生经营杠杆。与此同时,前五大客户贡献近八成收入、最大客户占比 36.9%,分销和寄售收入占比较高,且晶圆与封测合计约占销售成本九成。订单能否按期转化为交付、渠道库存与采购成本能否保持平稳,将直接决定这轮盈利修复的延续性。

参考来源:翱捷科技港交所主板上市申请文件(2026 年 9 月 11 日);翱捷科技 2026 年半年度报告;香港交易及结算所有限公司披露文件。
 踩一条直接耽误上市!港交所基石投资 5 条合规红线全梳理
 月底重磅落地!港交所 IPO 两大新政,初创企业上市门槛大幅放宽
 香港首份五年规划落地!高净值人群迎来全新资产配置窗口
 复刻 MiniMax 千亿神话?阶跃星辰携吉利冲刺大模型第三股
 港股 IPO 迎来结构性重
 资内地公司?省税、合规、流程一文说透
