

爱尔兰公司能否帮助中国企业拓展欧洲订单?关键在于能否把英文商务、本地签约和后续履约接起来。
对已有欧洲客户、准备建立销售或服务团队的企业,爱尔兰值得纳入落地方案。公司可以承接当地业务,合同、收款和财务管理也更容易形成清晰分工。
注册前先确认三件事:谁真正管理公司,货准备存在哪里,为什么需要爱尔兰主体。把这些安排确定下来,董事、VAT 和开户才有明确方向。
本文讨论爱尔兰共和国的普通私人股份有限公司 LTD,依据截至 2026 年 9 月 15 日查询的官方资料整理。北爱尔兰属于不同的公司登记及税务体系,不能混用。
爱尔兰使用英语开展商务,属于欧盟和欧元区。对于习惯英文合同、希望在欧洲建立销售、技术支持或客户服务团队的中国企业,沟通和管理安排相对容易衔接。官方参考:欧盟爱尔兰国家资料
工贸一体企业可以用当地公司承接经销合同、采购协调和售后服务;品牌方可以把本地客户开发、渠道维护和市场投入放进同一套经营计划。
对跨境卖家,应同时比较仓储国、配送时效和退货成本。如果主要库存和客户在欧洲大陆,爱尔兰主体可以参与业务,但是否把仓库也放在爱尔兰,应另行测算。
主体国家解决“谁经营”,仓库国家解决“货怎么送达”。两者可以不同,合同与税务安排要能对应起来。
爱尔兰 CRO 要求设立申请说明拟在当地开展的活动、活动地点及日常中央管理地点。仅有一个收信地址,不能替代对经营安排的如实说明。官方依据:CRO 当地活动要求
优先考虑三类企业:已有爱尔兰客户或合作方的外贸公司;准备配置欧洲销售、服务或管理团队的工厂与品牌方;业务规模足以支撑跨国会计、库存和 VAT 协调的成熟卖家。
尚未确定市场、产品、人员和库存安排的企业,可以先完善业务方案,再决定是否增加爱尔兰主体。
如果目的只是“拿一个欧盟公司名称”,却没有后续管理和维护预算,公司未必能直接改善利润或回款。
平台业务还要单独核对目标平台官方的主体国家、类目、UBO、收款账户及产品合规要求。公司成立与平台审核是不同环节,不能承诺下证后自动入驻。
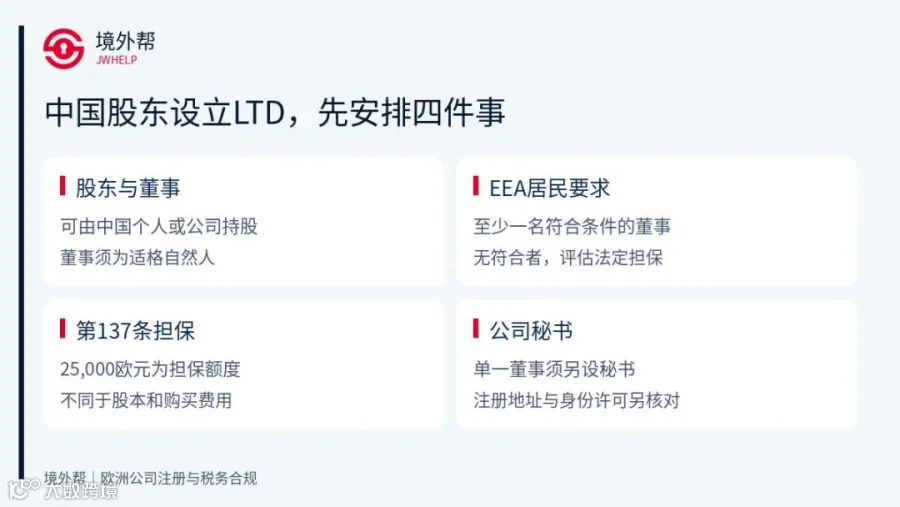
普通 LTD 原则上可以由中国自然人或中国公司持股,并可采用单一股东结构。股东可以兼任董事,但法人股东本身不能担任董事,董事须为符合任职条件的自然人。官方依据:公司法第 17 条、CRO 公司类型
涉及受监管或敏感业务,应另行核对行业许可和投资审查。中国公司对外投资及出资路径,也应与国内实际办理要求衔接。
普通 LTD 可以只有一名董事。公司原则上至少需要一名居住在欧洲经济区 EEA 的董事,判断重点是居住条件,而非护照国籍。
EEA 包括欧盟成员国,以及冰岛、列支敦士登和挪威。英国不在这一范围内,不能把英国居民董事直接当作满足该要求。官方依据:CRO 董事要求
如果没有符合条件的 EEA 居民董事,可以安排符合公司法第 137 条的担保。25,000 欧元是担保责任金额,不是注册资本,也不等于购买担保的费用。
担保须采用规定形式,期限至少两年。具体承保、费用和续期以实际审核为准;担保不会替代银行对管理、资金和真实业务的审查。官方依据:公司法第 137 条
公司成立后,如能证明与爱尔兰经济活动存在真实、持续的联系,可按规定申请相应豁免证书。取得证书需要条件和审核,不能作为新公司默认已经享有的豁免。官方依据:CRO 豁免程序
LTD 必须有公司秘书。如果只有一名董事,秘书须由另外的适格个人或法人担任。秘书负责协助法定记录、登记及申报,不能简单理解为提供一个收信地址。
董事资格、公司秘书、注册地址和移民身份是四件事。股东或董事准备赴爱尔兰实际工作、长期居住,应另行确认工作及居留许可,注册公司不会自动解决身份问题。官方依据:CRO 公司类型、爱尔兰移民局工作安排
LTD 适合多数中小型贸易、销售和服务业务,具有独立法人资格。股东一般以其股份尚未缴付的金额为责任限度,个人担保、违法行为等责任另行判断。
普通 LTD 没有统一的高额最低股本门槛。章程须明确股份面值,每位认购人至少认购一股;例如可以设计为一股、面值 1 欧元,但这只是股本安排示例,不能当作整家公司启动成本。官方依据:公司法第 19 条、第 66 条
股本面值、已发行股本、已缴付金额和股东借款应分别记载。是否已经缴付,要与认购条款和实际资金记录一致,不能因为没有高额资本要求就填写虚假的实缴信息。
一般 LTD 注册不以“先开立冻结出资账户并取得银行验资证明”为统一前置环节。筹备时可先做开户预审,成立后再完成经营账户和资金入账安排。
章程需要按规定签署、见证或认证。普通设立不等于必须另办一份公证设立契约,但境外身份核验、授权文件及特殊出资可能涉及公证或认证。
CRO 普通设立清单以 A1 和章程为核心,未列出统一的两年财务计划要求。实务上仍建议准备启动预算和业务计划,银行及欧盟交易 VAT 申请都可能需要。官方依据:CRO 设立步骤
具体股份安排、签署、翻译及境外认证形式,以主管机关、公证人、银行或当地会计师审核为准。
身份资料:股东、董事、公司秘书及授权签字人信息;护照或适用身份证明、居住地址证明、税务居民信息;UBO 最终受益人及控制关系。
公司方案:候选名称、爱尔兰注册地址、经营活动及适用 NACE 代码、实际经营和管理地点、股份数量及面值、持股比例、董事与秘书任职同意、签字权限。
业务和资金:产品介绍、客户与供应商、采购及销售计划、仓储和物流安排、预计营业额、初始资金来源、业务计划和现金流预算。这些资料主要支持业务、银行及税务审核,并非全部都是 CRO 固定收件项目。
中国法人股东:登记及存续证明、现行章程、投资或认购决议、授权代表文件、逐层股权结构和自然人 UBO 资料。准备前先确认接收机构认可的翻译与认证形式。
董事及 UBO 涉及爱尔兰身份识别资料。没有 PPSN 的相关人员,应按适用程序完成身份验证;CRO 说明,成功提交 VIF 后取得的 IPN 可用于相应 CRO/RBO 文件。官方依据:无 PPSN 的身份核验
需要第 137 条担保的公司,应把担保文件同步纳入注册准备,避免章程和人员资料齐了,董事条件却未落实。
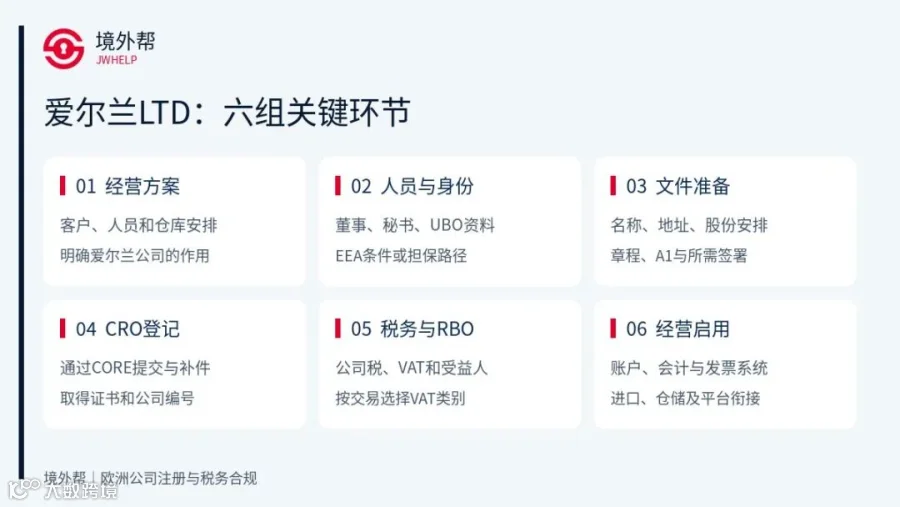
第一步,确定爱尔兰公司的作用。明确采购、进口、仓储、销售、服务和收款分别由谁承担,先确认拟在当地开展的活动。
第二步,确定公司形式与人员。选择 LTD,安排股东、董事、公司秘书;核对 EEA 居民董事条件或担保路径。
第三步,落实名称、地址及身份。查询公司名称,必要时申请名称预留;落实爱尔兰境内实体注册地址,完成所需身份核验。官方依据:CRO 注册地址
第四步,制作章程和 A1。确认股份、任职同意、经营活动、管理地点及合规声明,按规定完成签署与见证。
第五步,通过 CORE 提交登记。本人或受托办理人员按授权提交申请,处理 CRO 补件;获准后取得公司成立证书及 CRO 公司编号。官方依据:CRO 注册程序
第六步,完善法定记录和 RBO。建立成员、董事、秘书及受益人记录,安排股份文件和会议记录,尽早完成受益人登记。
第七步,办理 Revenue 税务登记。按实际情况安排公司税、VAT 和雇主税登记,设置 ROS 及税务代理授权,确认 VAT 生效日期和申报周期。
第八步,完成账户与经营系统。办理银行或适用支付账户,落实资金入账、会计、发票、库存与平台结算对账。
第九步,启用进口和跨国销售。进口前核对 EORI 及海关安排;评估 OSS、仓储国 VAT、行业许可、人员社保和产品环保责任。
注册、税务、银行和平台有各自审核流程。对外承诺发货或收款日期前,应把关键依赖逐项确认。
公司登记与 VAT 登记分开处理。取得 CRO 编号,不能直接据此开具带 VAT 的发票。
对于符合爱尔兰本地设立条件的业务,主要年度登记门槛为:货物销售 85,000 欧元,服务销售 42,500 欧元;货物与服务混合销售、特殊商品等另有判断条件。门槛以下也可评估自愿登记。
跨境采购、境外服务、非本地设立经营者及欧盟远程销售可能触发其他规则,不能把 85,000 欧元当作所有中国股东公司都能使用的免登记额度。官方依据:Revenue 登记门槛
股东住在中国,不直接等于公司属于非本地设立经营者;反过来,公司在爱尔兰注册,也不应只凭注册地址就认定具备所有 VAT 意义上的本地经营条件。
符合本地设立条件的有限公司,通常由公司或税务代理通过 ROS 办理 TR2 税务登记。非本地设立有限公司的适用路径不同,Revenue 列有 TR2(FT)。官方依据:VAT 登记方式
应在预计达到登记条件、开始相关应税业务或需要跨境交易资格前,安排会计师评估和提交。不要等到客户要求有效 VAT、货物已经进口,才开始准备业务证明。
登记的生效日期、是否可以追溯及自愿登记起点有具体规则,以 Revenue 确认结果为准。
Domestic-only适合不计划与其他欧盟成员国企业开展相关交易的业务,可用于爱尔兰境内及非欧盟交易的 VAT 安排。
Intra-EU面向计划与其他欧盟成员国企业交易的申请人。获批后会进入 VIES 系统;已经取得 Domestic-only 状态的公司,也可以按业务需要申请升级。
申请 Intra-EU 时,税局会要求更多信息,例如客户类型、对欧盟供应商的尽调、出货方式、交易额,以及合同、租约、发票或详细业务计划等经营证据。官方依据:Revenue 两级 VAT 登记
本地 VAT 获批,不等于欧盟交易状态已经启用。付款前核验交易对方 VAT,同时确认自己的登记状态与业务相符。
准备公司证书、章程、董事和 UBO 信息、地址使用依据、银行及资金安排、预计营业额、客户和供应商资料、合同或订单、网站或店铺资料、仓储及运输方案。
新公司暂时没有历史订单,可以提交真实的业务筹备证据。材料应能说明“卖什么、卖给谁、货在哪里、谁管理”,不需要为了申请去虚构交易。
补件范围以具体申请和 Revenue 审核为准,没有适用于所有非居民股东公司的统一“包过清单”。
爱尔兰 VAT 标准税率为23%,主要降低税率为13.5% 和 9%,另有适用零税率的项目。商品与服务要按法定分类判断,不能把低税率套到整个店铺。官方依据:Revenue 现行税率
一般 VAT 申报周期为两个月。部分企业经批准可采用其他周期,不能自行改成季度申报。
通常应在税期结束后次月 19 日前申报缴税;通过 ROS 办理可适用 23 日的相关安排,具体申报与付款条件须按账户税历核对。另需办理年度 Return of Trading Details(RTD),按税率汇总采购及销售。官方依据:VAT 期限与 RTD
VAT 登记有效且负有申报义务时,没有销售也应处理当期申报。有费用、采购或进口,不一定是全零报表;暂停经营要另评估是否调整或取消登记。
VAT 发票应包含日期、连续编号、供应商识别信息、客户信息、货物或服务说明、金额和税额等。欧盟内供货或反向征税还涉及客户 VAT 及特定说明。官方依据:VAT 发票内容
采购订单、销售合同、进口申报、仓储出入库、退货、平台费用及银行记录,应能对应到同一笔业务。平台打款扣除了佣金,不能直接把到账净额当成销售收入。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
VIES 是查询系统;EORI 用于海关;OSS 是申报制度。它们与公司编号各有作用,不能写成“申请一个欧洲税号,所有业务都能做”。官方依据:VIES、EORI、OSS

爱尔兰仓发给当地消费者:一般属于当地销售,按爱尔兰 VAT 规则处理。普通卖家自身的境内销售,不能一概放入 Union OSS。
爱尔兰仓发给法国消费者:评估欧盟内远程销售、目的国 VAT 和 Union OSS。1 万欧元门槛有设立地、发货地等适用条件,不是每个欧盟公司都能直接使用。官方依据:欧盟 OSS
爱尔兰仓发给德国企业:B2B 税务处理应核验客户 VAT、真实跨境运输及相关申报条件。客户是公司,并不足以单独支持零税率。官方依据:欧盟跨境 VAT
爱尔兰公司把自有库存放在德国:备货前评估德国 VAT 登记、货物调拨和当地销售义务。公司设立地不会覆盖其他国家的库存责任。
进口前先确定货权与进口商,再衔接 EORI、报关、关税和进口 VAT 凭证。若货在另一成员国进口,应按进口国及后续运输方案处理。
在爱尔兰进口,符合 VAT 及海关登记等条件的经营者可以评估 Postponed Accounting,在 VAT 申报中处理进口 VAT。这有助于安排现金流,但不等于免税,也不代表所有税款和报关义务都消失。官方依据:Revenue 进口 VAT 递延说明

普通 LTD 通常不用先取得银行验资证明再向 CRO 注册。筹备期间更有价值的工作,是把股权、董事、UBO、资金来源和经营方案交给拟开户机构预审。
如具体出资结构或机构要求成立前专门账户,应单独确认;不要为了凑齐“欧洲注册标准流程”,安排不适用的步骤。
日常经营账户用于资本入账、采购、客户或平台收款、工资和税费。资本、股东借款及营业收入要分别记录,避免个人资金与公司货款长期混用。
是否可以远程申请、董事是否需要到场,取决于机构、股权结构和身份核验方式。Bank of Ireland 公开流程将有限公司开户安排为与业务顾问预约;AIB 也有表格、签署及分行办理要求,不能把“可在线填写”写成“全程远程开户”。官方依据:Bank of Ireland、AIB 开户流程
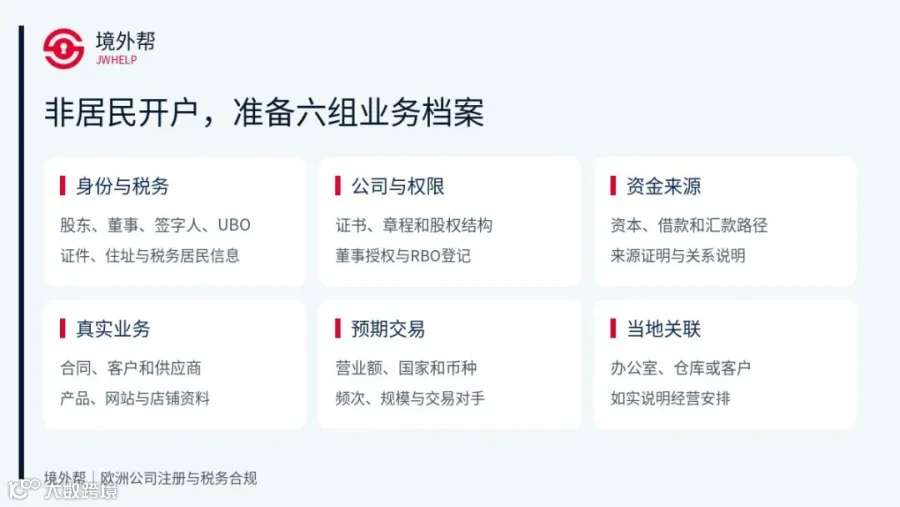
- 身份与税务:
股东、董事、签字人、UBO 证件,住址、税务居民及适用税号信息。 - 公司与授权:
成立证书、章程、股权结构、董事决议、账户签字权限、RBO 信息。 - 资金来源:
资本或股东借款文件、来源证明、汇款路径及出资人关系说明。 - 真实业务:
产品、网站或平台店铺,供应商和客户资料,采购与销售合同。 - 预计交易:
营业额、交易国家和币种、收付频次、金额及主要交易对手。 - 当地关联:
真实办公室、仓库、客户、员工或服务安排,说明为何在爱尔兰经营。
这是一套提前准备的业务档案,实际 KYC 和 AML 补件由银行决定。不要把每一项都说成所有银行统一要求,也不要隐瞒非居民或境外法人持股情况。
RBO 法定初始登记期限通常为成立后五个月,但银行可能在账户实际交易前要求完成受益人登记。因此,开户项目宜尽早处理 RBO。官方依据:RBO 与金融机构审核
传统银行存款账户,与支付机构或电子货币机构账户的牌照、资金保障、授信和功能可能不同。支付机构不能仅凭“提供 IBAN"就被当作银行。
不保证获得爱尔兰 IE 开头 IBAN。选用任何账户前,都要确认公司名称、平台接受情况、税款支付、SEPA 收付、外币和资金保障安排。
开户未通过,可以先补充真实经营与资金证据,再评估其他受监管银行或适配的支付机构。备选账户仍需通过审核,不能以无关第三方账户代替公司的真实经营账户。
爱尔兰公司税对交易性经营所得通常适用 12.5%;租金、投资等非交易性所得及特定例外业务适用 25%。不能把 12.5% 理解为所有收入、所有交易的最终综合税负。官方依据:Revenue 公司税税率
适用 Pillar Two 的大型集团还需评估 15% 全球最低税规则。公司税收居民身份、实际管理、关联交易和利润分配也应单独判断,不是把发票抬头改成爱尔兰公司就完成税务安排。官方依据:Pillar Two、公司税收居民规则
公司税通过 ROS 办理,通常在会计期结束后第九个月 23 日前完成相应申报及余额缴纳;预缴税另有时点,应由会计师列入税历。官方依据:公司税申报与缴纳
CRO 年度申报 B1 与公司税申报不同。首次年度申报基准日为成立后六个月,首份 B1 通常无需附财务报表;后续按年度申报日期及适用规则提交账目。
B1 一般应在其有效日期后 56 日内递交,实际截止日要核对 CRO 记录。未经营也不等于免除年度申报。官方依据:CRO 年度申报
年度财务报表、董事报告及审计豁免应按公司规模、集团和适用条件判断。不要继续照搬“一次逾期必然失去审计豁免”的旧说法;现行规则对五年内多次逾期另有规定。官方依据:CRO 审计豁免
RBO 首次登记通常在成立后五个月内完成。内部受益人名册变化后,需在 14 日内向 RBO 更新。
爱尔兰 RBO 没有固定年度受益人确认申报。公司仍应持续核对名册;不能把其他国家的年度确认要求直接移植过来。官方依据:RBO 常见问题
当前应先做好 VAT 发票内容、会计凭证、订单及进口记录保存,确保销售和税务数据能够追溯。
Revenue 公布的推进时间表为:2028 年 11 月先覆盖符合定义的 VAT 登记大型企业国内 B2B 电子发票与实时报告;2029 年 11 月扩展至开展适用零税率欧盟跨境 B2B 交易的 VAT 登记企业;2030 年 7 月衔接欧盟跨境 B2B 要求。
各阶段企业还需能够接收和处理被要求开具的电子发票。不能写成"2026 年所有爱尔兰公司已强制使用 Peppol",选系统时应核对实际适用范围及后续技术规范。官方依据:Revenue 电子发票时间表
支付员工工资前,应落实雇主登记、PAYE、PRSI 及适用扣缴。公司即使没有其他员工,支付董事报酬也须核对并履行 PAYE 义务;非居民董事不能仅凭人在境外就认定无需处理。官方依据:Revenue 雇主与董事报酬
持续维护注册地址、公司秘书、董事资料和适用的担保安排,避免担保到期后仍没有合规替代方案。
按产品及投放市场国家核对包装、电池、WEEE 等 EPR 义务。进口、销售电器电子产品或电池,不能仅凭 VAT 登记就认为产品环保责任已经完成。官方依据:EPA 电器电子及电池合规
银行和平台会持续核验身份与业务资料。股权、地址、董事或交易模式发生变化时,应同步更新。

没有订单,能申请 VAT 吗?可根据真实筹备情况评估,但申请 Intra-EU 需要实质性交易意向证据。不要用虚构合同证明经营。
公司地址和仓库不同,可以吗?可以存在不同地点,但应如实登记和说明。注册地址、实际办公地点与库存所在地不能在不同申请中随意填写。
拿到 VAT 后一直零申报,行不行?需看当期实际业务及登记状态。采购、费用、进口和调拨都可能影响报表,不能只看有没有平台销售。
有爱尔兰 VAT,就能往德国仓发货吗?先核对德国库存相关义务,爱尔兰税号不会自动解决仓储国登记。
注册完再找会计来得及吗?建议在设立前就确定负责人。首次 B1、VAT 税期、RBO 和银行启用的时间并不一致,统一排期更容易顺利开业。
先把客户、渠道和仓库安排清楚,再选择公司和税务配置。爱尔兰可以承担销售、服务或管理职能,但每个角色都应有真实业务支持。
公司主体、VAT、EORI、OSS、银行账户、合同、发票、进口、仓储、平台收款和年度申报,应保持信息一致、职责清楚、记录可追溯。
多家公司参与并不要求所有环节由同一主体承担。需要明确的是谁拥有货物、谁承担风险、谁取得收入,以及各方之间如何签约和结算。
专业服务机构可围绕企业现有订单、产品、人员与库存国家,协助衔接爱尔兰主体设立、税务配置、账户和后续经营维护。
作为欧洲税务合规咨询机构,依托资深会计师与律师团队,聚焦欧洲税务咨询、合规申报核心需求,同步提供店铺代入驻服务,为企业拓展欧洲市场筑牢合规根基、打通全流程通路。
致力于为客户提供最优质的端到端服务,提供可直接落地的解决方案,有效地为客户解决实际问题。
如需咨询欧洲税务、本土店注册或 VAT 合规问题,欢迎通过正规渠道联系。
声明:本文为原创内容,仅供一般信息参考,不构成法律、税务或投资意见。具体注册、税务与银行要求,请以主管机关、公证人、银行及专业顾问对实际业务的审核为准。
爱尔兰公司注册全流程,讲清中国股东、LTD 股本、EEA 居民董事与担保、VAT 两级登记、非居民银行开户、海外仓税务、RBO 及年度维护。