


星标🌟Amy 聊跨境 跨境税务一手掌握~
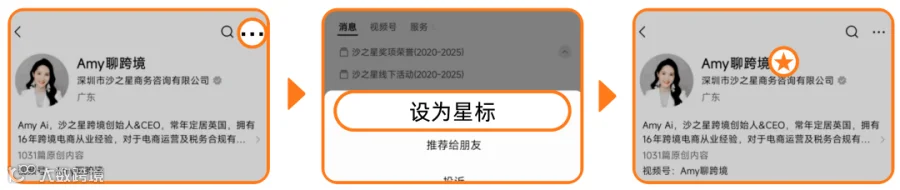
点击右上角...
点击“设为星标”
星标成功
货已经退回来了,平台余额也减少了,但销售税真的可以直接减掉吗?
这是很多美国跨境电商卖家在销售规模扩大后,容易遇到的问题。尤其是在 Amazon、独立站等销售模式下,消费者退款、取消订单、无理由退货已经成为日常经营的一部分。
有些企业甚至会发现:
明明当月还有正常销售,但销售额却是负数
平台结算数据显示亏损,但销售税申报不知道该如何处理
多个州同时出现销售额和销售税负数,却不知道是否会触发税务风险
那么,跨境电商企业遇到大量退货时,美国销售税到底应该如何调整?退货导致销售额为负,一定代表申报错误吗?
先来看一个实际场景。
某跨境电商企业 2026 年 8 月份产生新订单销售额 10 万美元,但由于消费者集中退回此前几个月的订单,退款金额达到 15 万美元。
从平台结算数据来看,8 月份净销售额=10 万美元 -15 万美元=-5 万美元,对应的销售税数据也可能显示为负数;从商业经营角度来看,这种情况并不奇怪,因为企业确实发生了退款。
但问题在于,美国销售税并不是简单按照“平台最终收到多少钱”来计算,销售税管理关注的是每一笔交易发生时产生的税务责任。
当一笔销售完成时,如果企业向消费者收取了销售税,就已经形成对应的销售税记录;后续发生退款时,则需要根据不同州的规则,对原销售交易对应的税务影响进行调整。
实践中,不少跨境卖家会采用一种简单方式:
平台销售额 - 平台退款=销售税申报销售额
这种方式看似方便,但隐藏着一定风险,原因在于平台结算数据≠销售税申报数据,平台账单中可能同时包含消费者退款、商品折扣、优惠券调整、平台佣金、物流费用、以及其他账户调整,这些项目对于企业经营核算有意义,但并不一定全部能够直接用于销售税调整。
特别是当大量历史订单退款集中发生在某一个申报周期时,如果企业直接按照平台最终结算金额申报,很可能出现“销售额突然大幅下降”“销售税金额异常为负”“多个州同时出现异常波动”,这类数据变化,可能引起州税务机关进一步关注。
需要注意的是,美国销售税最大的特点之一就是没有统一规则,各州分别管理,不同州对于退货、退款以及销售税调整方式可能存在差异:
部分州允许企业在退款发生期间进行抵减调整
部分州可能要求企业修改原销售期间的数据
还有部分州在调整时间、资料要求等方面有明确的规定

因此,企业不能简单认为“全年销售额最终没问题,所以任何月份调整都没关系”。美国销售税合规不仅关注最终结果,也关注每一期申报是否符合当地规则。
举例来说,一笔 2026 年 8 月份退款,可能对应的是 3 月份完成的订单。企业需要判断这笔退款应该作为 8 月份退货调整?还是应该回到 3 月份销售期间进行修正?这不仅影响申报金额,也影响企业未来面对税务检查时的解释逻辑。
因此,当企业发现某一期退款金额明显增加,甚至导致销售税出现负数时,不建议直接提交申报,更稳妥的方式是:
第一,追溯退款对应的原始销售
不要只看退款日期,企业需要确认:原始订单时间、消费者所在州、商品销售金额、原始销售税收取情况,明确退款影响的是哪一笔历史交易。
第二,确认销售税是否已经退还消费者
销售税调整的关键,不只是商品退款。如果消费者购买商品时支付了销售税,那么退款过程中是否同步退还销售税,会影响后续申报处理。
第三,核对不同州调整规则
由于美国各州规则不同,企业需要结合:注册州、申报周期、退款类型、原始交易时间,确认具体处理方式。
第四,保存完整支持资料
建议企业保留:原始订单记录、平台交易明细、退款凭证、销售税收取记录和平台结算报告,这些资料不仅用于日常美国税务申报,也是未来税务沟通的重要依据。
此外,很多企业看到销售额或销售税出现负数,会担心“是不是一定会被税局处罚?”实际上,真实经营导致的负数并不可怕,真正的风险在于企业无法解释为什么出现负数。
如果税务机关发现过去长期正常申报、某一期多个州同时出现大额负数,但企业无法提供退款来源和调整依据,那么问题就可能从“数据异常”变成“合规风险”,建议不要简单提交申报,而应提前进行专项审核,形成完整的数据闭环。
最后,退货处理只是美国销售税管理中的一个典型场景。销售税合规的核心也从来不是填写一个申报数字,而是要确保这个数字能够追溯到真实交易,并符合不同州的税务要求与调整规则。唯有提前做好销售、退款与税务数据的匹配,企业才能在业务增长过程中降低合规风险,实现更加稳健的美国市场布局!👇👇👇
免责声明:本文内容基于公开法规、政策及实务经验整理,仅用于跨境税务知识分享,不构成针对特定企业或具体交易的专项税务意见。
跨境业务涉及主体、交易模式及所在国政策等多重因素,具体税务处理需结合企业实际情况进行专业判断。
往期回顾
|
01 |错过可能增加成本!伊利诺伊州销售税赦免计划正式启动,跨境电商企业迎来历史合规窗口 |
|
02 |美国税务不止 50 州与华盛顿特区:波多黎各、关岛等 5 个领地,跨境卖家税务风险全解析 |
|
03 |第 14411 号行政令下,跨境卖家如何构建经得起审查的美国合规体系? |
|
04 |FTA 之后,IRS 推出 AEP:美国罚款救济从“主动申请”走向“系统自动判断” |
