




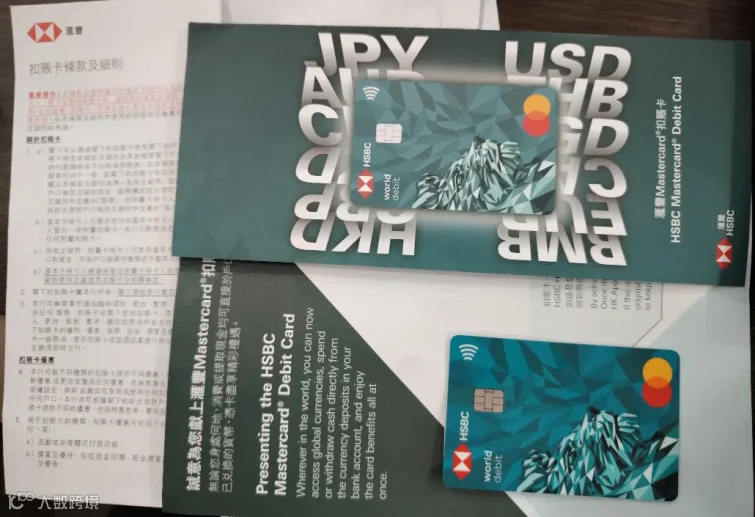
9月10日起,汇丰ONE账户的蓝狮子卡申请入口,对普通用户正式关闭。
现在打开HSBC HK App,点“银行卡和分期计划”,再点“借记卡”,那一栏已经变了。
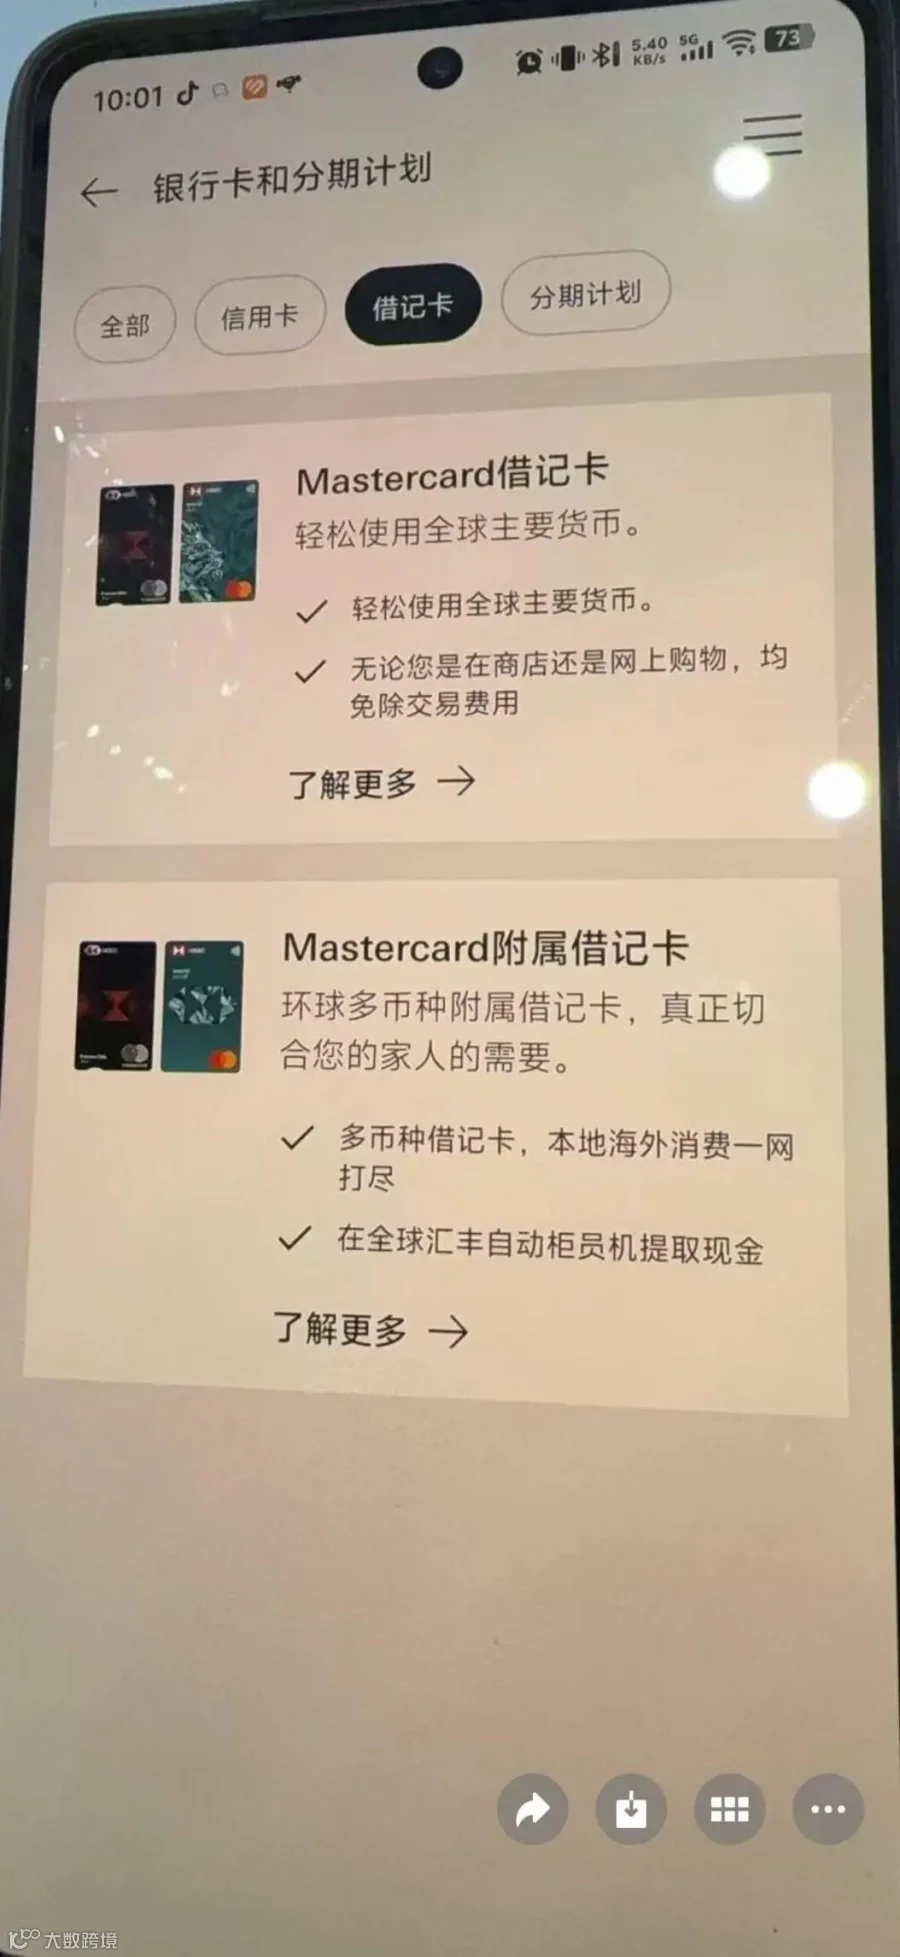
原来叫“汇丰蓝狮子卡(Mastercard借记卡)”,现在改成了“汇丰卓越理财尊尚Mastercard借记卡”,后面跟着一行字:“汇丰卓越理财尊尚客户专属”。
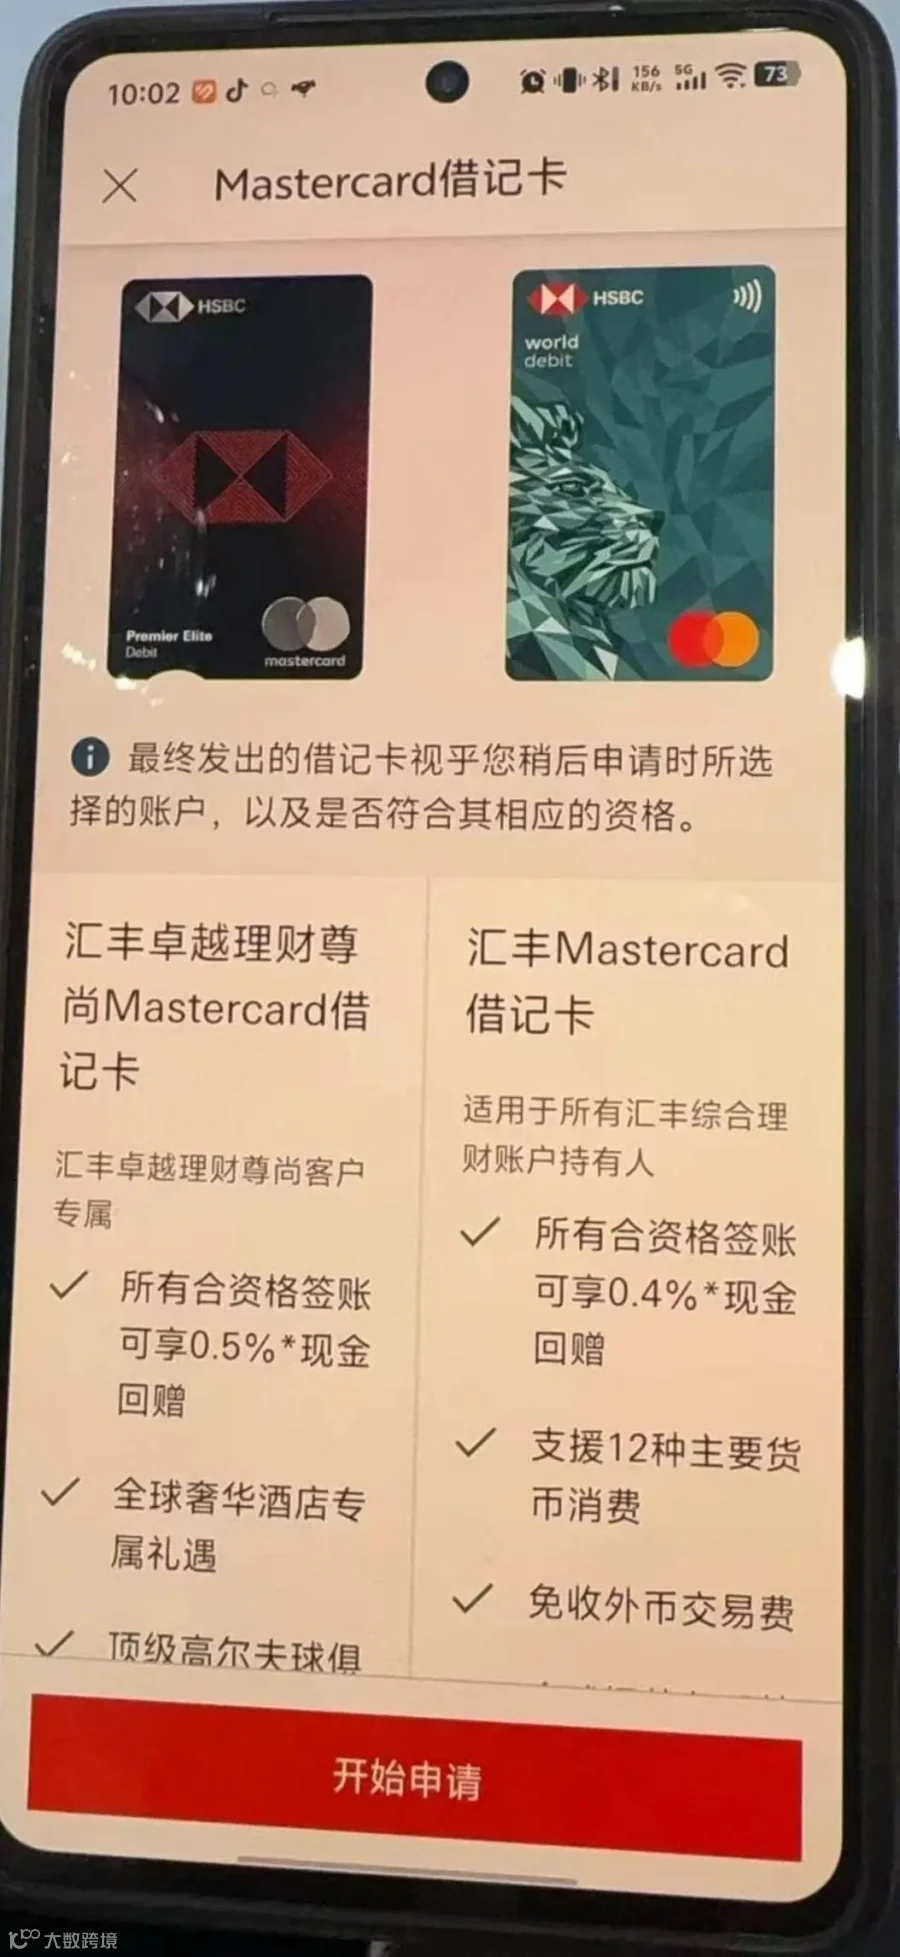
尊尚什么门槛?在香港汇丰维持平均全面理财总值最少780万港元。普通用户和蓝狮子之间,隔了一道780万的墙。
一、蓝狮子到底牛在哪?
不了解港卡的人可能没感觉。但在跨境圈,蓝狮子基本等于“出境消费天花板”。
它是汇丰ONE账户下的万事达World扣账卡,零年费。
权益随便拎几条出来都够打:12种货币直接结算,境外消费免外币交易手续费,全球汇丰ATM取现免手续费,合资格消费0.4%现金回赠,不设上限。
去年去日本,全程用蓝狮子刷日元,单笔1万日元起步,最后一笔笔对账,汇率比提前在国内换的还划算。
朋友在日本药妆店刷了20多笔,回赠算下来差不多够吃一顿拉面。
这种小钱不显,但一年下来真能省出一张机票钱。
在内地生活也实用。
蓝狮子可以直接绑某信和某宝,扫码消费直接扣款,200元以内免国际卡通道费,超出部分收3%。
日常小额消费场景覆盖得明明白白。
红狮子是银联提款卡,只扣港币,内地汇丰ATM取现每笔收20港币,没有回赠,绑不了某信某宝。
所以ONE老用户有个共识:红狮子管转账收款、券商入金,蓝狮子管日常消费和出境。
两张卡分工明确,少一张就有场景抓瞎。
港卡圈叫它“出国神卡”,不是白叫的。
二、9月10日前后,两个世界
这次调整最狠的地方在于:不砍权益,砍入口。
9月10日之前已经下卡的人,权益一点没变。该免手续费的免手续费,该返现的返现,该绑支付宝的继续绑。
但9月10日之后想申请的ONE用户,App里连入口都看不到了。
认识一个人,3月专门飞香港开的ONE账户。
柜员跟他说回去App里申请蓝狮子就行,几分钟的事。
他回来一忙就忘了,拖到9月中旬。
前几天打开App翻了一遍,没找到入口。
截图发群里问,别人告诉他:9月10号之后普通用户就看不到了。
他原话是:“账户开好了,卡就在眼前,晚了几周没点申请,就这么没了。”
这就是“开过就是赚到”最真实的案例。
三、这不是孤立事件,是一整年的连续收紧
把2026年汇丰对ONE用户的动作连起来看,脉络很清楚。
年初:非港籍新开户要求连续3个月平均全面理财总值达到1万港币,不达标每月收100港币管理费。零成本持有时代结束。
5月:开户流程嵌入借记卡选择步骤,红蓝狮子二选一,系统默认勾选蓝狮子。不主动改的人,红狮子还得自己补领。
6月10日:停止内地居民线下开立ONE账户,线下只留卓越理财,100万港币门槛。
9月上旬:附属卡从最多几十张砍到4张。
9月10日:蓝狮子申请入口对普通ONE用户关闭。
每一步都在做同一件事:把ONE账户从“零门槛全能账户”重新定位成“基础账户”。原来附带的高端权益,一项项收回去,留给高净值客户。
大背景是香港金管局5月22日的通函,要求银行收紧内地投资者账户管理。银行执行起来最省事的办法就是一刀切,高端权益只给高净值客户,普通用户简化处理。
四、手里有卡的、没卡的,分别怎么办?
1.已经有蓝狮子的,别动
权益没变,继续用。注意别让账户变不动户,连续几个月没交易容易被盯上。
2.ONE用户还没申请的,打开App看一眼
入口还在就赶紧点,入口没了目前没有公开补救通道。
3.正准备去香港开ONE的,先想清楚用途
纯为了拿蓝狮子出境消费、绑支付宝的,这条路基本堵了。但账户本身有实际用途:券商入金、保xian缴费、跨境收款,还是值得开,只是别再指望蓝狮子这张万能消费卡。
如果确实需要一张替代卡,目前港卡圈里恒生银行、中银香港也有类似的跨境消费和取现功能,众安银行等虚拟银行零门槛、不用线下面签,可以作为备选。但每家权益不一样,别指望能找到蓝狮子的完美平替。
说白了,汇丰这波操作的本质,是把普通人顺手能拿的福利收回去了。港卡圈那句话说得对:开过就是赚到,没开到的,时代不等人。
免责声明:以上内容仅为个人观点、仅供参考之用,不作决策依据,版权归原作者所有,如无意中侵权,请及时联系我们删除,本公众平台将不承担任何责任!欢迎指正,持续学习!