



文|孙静
2026 年,具身智能赛道最活跃的大厂名单中,蚂蚁集团不可或缺。
截至 9 月 15 日,蚂蚁集团今年至少有 8 起公开披露的投资动作,且多起为「领投」身份。除继续押注机器人本体外,其兴趣点明显向数据、模型等上游环节延伸。
另一条战线上,旗下具身智能公司「蚂蚁灵波」明确聚焦机器人通用大脑:7 月初连发 6 款具身模型,构建「全栈大脑」雏形,并持续向产业链上下游延伸,连接更多机器人本体、数据和应用伙伴。
无论是从时间维度梳理蚂蚁的对外投资节奏,还是从产业链角度拆解其落子方向,原本分散的动作正拼出一张愈发清晰的「抢位」图谱。
在物理 AI 即将带来的产业重构中,蚂蚁究竟想占据什么位置?
01
一张越来越密的产业投资版图
从时间线来看,早在蚂蚁集团 2025 年初明确 AI 战略方向之前,其对具身智能的下注便已开始。
据蚂蚁研发人员透露,2024 年下半年,管理层已达成共识——具身智能必须布局,否则未来将难以追赶。「至于未来的终局形态,当时尚不明朗。」
彼时,GPT-4o 等多模态大模型的突破、特斯拉人形机器人 Optimus 的量产路线图,以及国内机器人本体的飞速进展,一步步打开了具身智能的想象空间。
蚂蚁选择双线下注:自研与外部投资同步推进。
2024 年 9 月,蚂蚁旗下上海云玚企业管理咨询有限公司领投初创公司星海图 Pre-A 轮,率先押注「本体 + 大脑」早期玩家;3 个月后,蚂蚁灵波在上海成立,团队早期成员大多来自支付宝。
纵观投资版图,蚂蚁的出手逻辑遵循产业发展节奏,从下游一路向上游迁移。
2025 年,具身智能行业的关键词是「本体能力进阶」,蚂蚁的投资方向聚焦于机器人本体及核心零部件:2 月追投星海图,4 月领投绳驱人形机器人厂商星尘智能,5 月入股明星公司宇树科技,6 月投资关节模组头部钛虎机器人及灵巧手头部灵心巧手,9 月投资仿人机器人首形科技,11 月再次追投星尘智能。
从逻辑上看,物理 AI 将是一个广泛覆盖家庭、工业、商业等多场景的生态系统。投资机器人硬件,既可为潜在的生态合作铺路,也能分享头部公司的成长红利。尤其是核心零部件厂商,作为产业链上的「卖铲人」,其商业价值与产业规模呈正相关,不像机器人本体公司还需在场景落地中验证商业化。
2025 年底至 2026 年初,具身智能进入量产落地阶段,但「智能」不足制约了机器人的泛化能力,也限制了规模化落地的上限。行业急需「补脑」,真实世界数据和技术底座成为最关键、价值最高的环节。
映射到蚂蚁的投资中,今年以来其密集布局世界模型、数据采集与生成类公司:如 2 月投资世界模型公司大晓机器人;5 月投资专攻物理 AI 数据与评测基础设施的光轮智能、机器视觉解决方案商零零无限科技;6 月,投资高精度多模态数据与评测基础设施公司简智机器人;7 月投资通用智能初创公司自然意志;8 月,投资触觉数据公司戴盟机器人、世界模型公司逆矩阵科技;9 月,入股物理 AI 解决方案提供商厘清智能。
其间,蚂蚁还投资了家庭消费级小型人形机器人公司乐享科技。
至此,蚂蚁在具身智能产业链的布局浮出水面:从本体、零部件到数据基础设施和技术底座,多层下注,在每层的关键技术节点均占有一席之地。

国内大厂投资具身智能,或侧重产业链终端寻求与自身业务场景结合,或意在「引流」为自家云计算和 AI 基础设施储备客户,底层思路多为既有生态赋能。相较之下,蚂蚁并无太多「历史包袱」,其核心业务支付宝是数字经济的基础设施,线下场景相对较浅。
理论上,蚂蚁有机会在具身智能赛道构建一张全新版图。
这或许可以解释,为何蚂蚁灵波定位于自研具身通用大脑,为何基础模型一上来就做开源,以及为何今年 7 月亮相的首个落地案例展示的是「一脑多机」协作——乐聚、星海图、蚂蚁灵波 R-2 三种不同机器人同时在国大药房内执行任务。
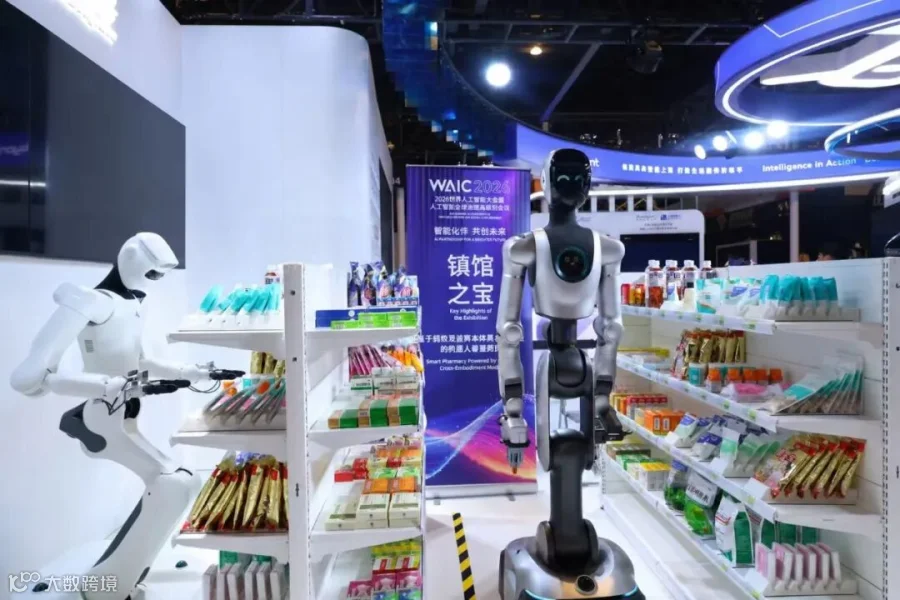
此前在世界人工智能大会亮相的蚂蚁灵波机器人药房
图源:蚂蚁集团官网
蚂蚁看中的是平台生态,是在 AI 时代成为物理 AI 基础设施的一张入场券。
公开信息显示,蚂蚁灵波基座模型 LingBot-VLA 2.0 已适配 17 家厂商、20 多种机器人构型,是业内支持本体种类最多的开源 VLA 模型之一。值得注意的是,部分适配厂商同时出现在蚂蚁的被投公司名单之列,如星海图、宇树、星尘智能等。
这种「生态结盟」策略在科技史上屡见不鲜。面对微软在前沿技术上的短板,CEO 萨提亚·纳德拉曾提出通过投资代表未来 AI 发展方向的技术和项目来补齐布局。2019 年微软以 10 亿美元入股 OpenAI,这一关键决策后来让 Azure 成了 OpenAI 的独家云服务商,行业竞争力大幅拉升。
反观蚂蚁,其对具身产业链的投资,既是双线押注的核心策略之一,也是在为自研的通用大脑和「一脑多机」的落地路线铺路。
02
打通离机器人落地最关键的卡点?
上述双线策略能否相辅相成,关键在于蚂蚁灵波的表现。
「一脑多机」的底层是基座模型的泛化能力。在工业界人士看来,泛化是机器人部署成本下降、效率提升的必备能力。
宇树科技创始人王兴兴此前在世界机器人大会上指出,泛化能力不足是行业最大的发展瓶颈,也是机器人无法大规模进厂干活的原因。
泛化能力同样是具身大脑公司们希望突破的方向。
具身基座模型研究在预训练阶段投入巨大,不仅涉及算力、数据成本,还有多技术路线齐头并进带来的资源分散风险。而大厂在资源组织上有天然优势,选择向本体厂商和伙伴输出基模能力的模式顺理成章。
据蚂蚁灵波研发人员透露,团队内通用大脑研发人员目前已有 100 多人,今年的工作重点是打磨通用大脑和数据。
由于行业尚处早期,技术路线远未收敛,蚂蚁灵波在多条技术路线上尝试和验证,基座模型从去年的 1 个拓展到今年的 6 个,分别是面向空间感知的 LingBot-Vision 和 LingBot-Depth 2.0,面向「一脑多机」的动作模型 LingBot-VLA 2.0,面向实时交互的 LingBot-World 2.0,以及面向更高推理效率的视频生成基模 LingBot-Video。

▲LingBot-Video 在 RBench 评测上领先
至于未来最适合机器人的基座模型形态,行业目前尚无标准答案。因此,蚂蚁灵波一面持续补齐具身原生能力,一面以开源形式邀请外部开发者共同使用并改善模型。
一名来自大湾区国家技术创新中心的算法工程师交流时表示,就目前的测试体验来看,蚂蚁灵波无论在模型规模还是开源友好性上,都较为领先。
一些制造业企业也在密切关注蚂蚁灵波的进展。在世界机器人大会上,某机床制造厂的软件工程师表示,他们正在评估机器人进厂的可能性,此前已与智元的代理商沟通过。但由于执行新任务需重新训练机器人模型,从数据采集训练、软件开发、平台到机器人本体,整套配置成本高达两三百万元。
这让机床厂开始研究与具身「通用大脑」企业的合作空间。「通用」意味着模型能力能够跨本体复用,开发成本理论上应能降低。该工程师径直找到蚂蚁灵波工作人员,咨询合作可能性。
不过,只有当相同场景任务下的后训练数据成本指数级下降,让行业客户看到机器人的效率远超人类,这个产业才具备大规模落地的可能。
根据蚂蚁灵波此前的对外分享,未来的商业化形式除了向本土公司输出基座模型,也可能向其他模型公司提供相关能力。这或许源自新的行业共识:VLA 或世界模型可能都不是终局,未来有可能出现一个高度适配物理世界的新范式。而蚂蚁灵波的最终目标应该是「基模中的基模」;另一方面,在做通用大脑中沉淀下来的数据等能力可以工具链形式输出给同行。
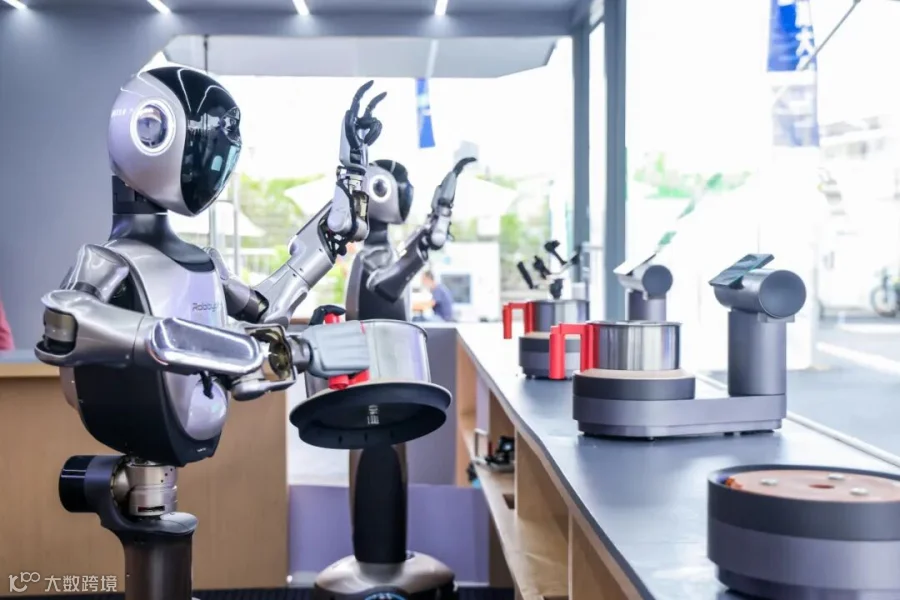
▲外滩大会上灵波科技的 R1 机器人展示厨房作业功能
图源:蚂蚁集团官网
通用大脑们面临的挑战是双重的:一是能力上限,二是成本效率。这两个挑战都需要长期蓄力。蚂蚁灵波近期传出对外融资的消息,估计与这个行业现实有一定关联。毕竟大厂即便有「余粮」,也要考虑内部分配的优先级问题。
具身智能行业同这个行业里的机器人一样,均处于「自进化」的早期。目前可见的是,蚂蚁正在构建一个结构化的产业布局——通过一边发力通用大脑,一边投资产业链关键节点,为「大脑」施展能力创造生态协同,最终打通机器人落地的最重要卡点。
顺利的话,蚂蚁将离成为机器人时代的基础设施更近一步。这将是一个在支付宝、健康医疗之外,有望长成平台级业务的新机遇。

推荐阅读
沃尔玛正在形成一个新的引力场
第一批玩 OpenClaw 的人,已经开始清醒了
杯子装不下霸王茶姬了
Agent 时代,大厂们「拆墙」又「筑墙」
BBA 的背水一战