

HUAON
PART ONE
行业概述
宠物主粮定义与分类
宠物主粮是满足犬猫等伴侣动物日常生长、代谢及活动所需全部营养的正餐饲料,可作为每日主要食物来源单独饲喂。产品严格遵循行业营养标准,科学配比蛋白质、脂肪、维生素及矿物质,区别于零食及罐头辅食。

行业发展历程
我国宠物主粮行业历经三十余年迭代:从 90 年代外资垄断、剩菜喂宠的萌芽期,到本土代工兴起、国货品牌培育期,再到依托电商红利快速扩容。随着监管落地与养宠观念升级,行业已从单一膨化干粮转向冻干、烘焙、主食湿粮等多品类布局,国产粮持续冲击进口份额,消费需求由基础饱腹向天然化、功能化进阶。

HUAON
PART TWO
行业发展背景
政策环境分析
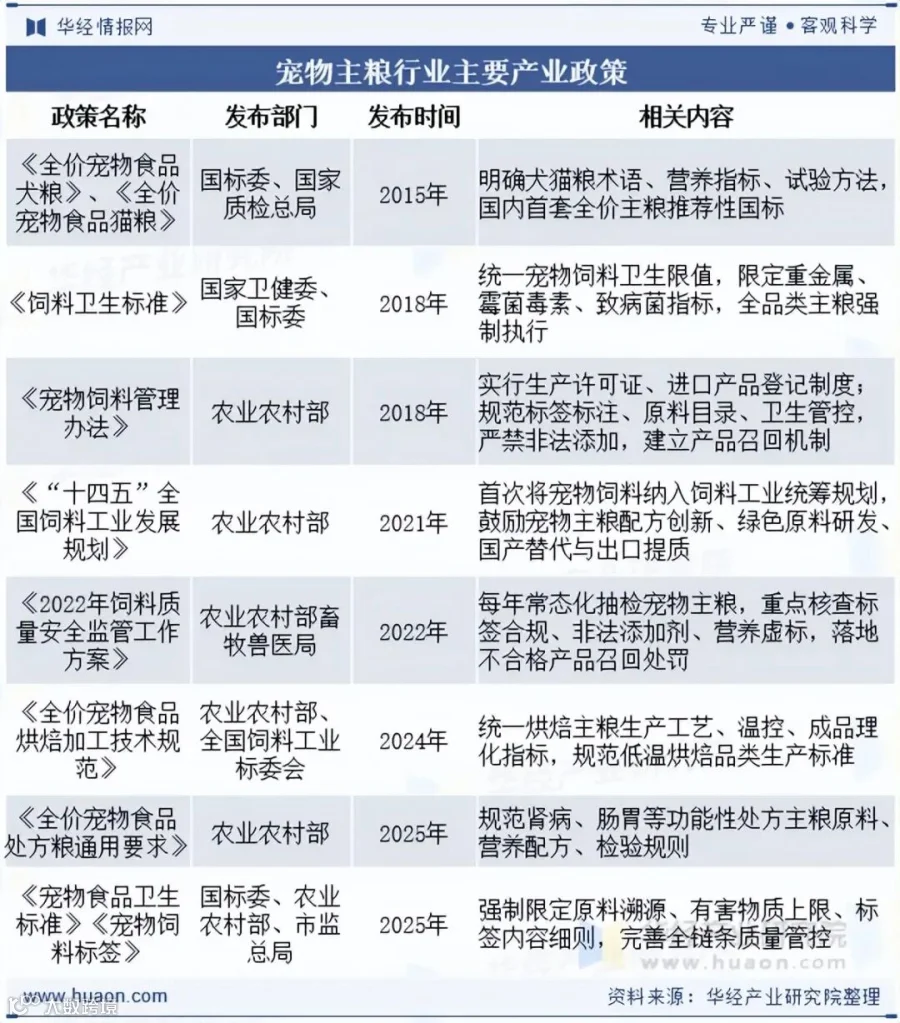
近年来,国内宠物主粮政策体系逐步完善。从基础产品国标落地,到 2018 年专项法规出台实现有法可依,再到“十四五”规划将产业纳入统筹扶持,配套工艺及处方粮细分标准陆续发布。政策采取“规范监管 + 产业扶持”双路径,有效淘汰劣质产能,引导配方与工艺创新,支撑行业高质量扩容。
HUAON
PART THREE
产业链结构
产业链全景图
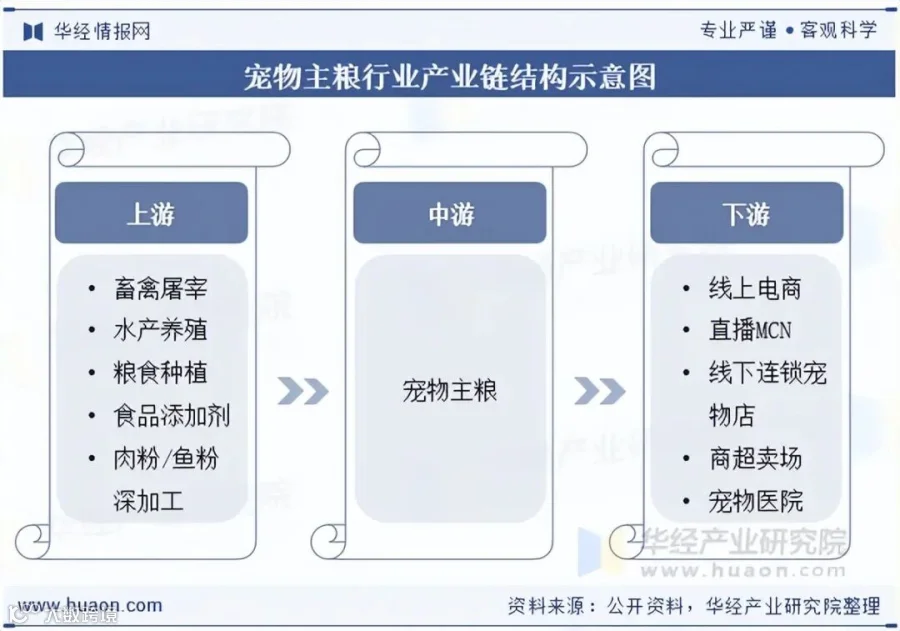
宠物主粮产业链涵盖上游原料、中游生产品牌及下游渠道终端。上游原料成本直接决定产品定价与品质,肉价周期波动传导至全链条;中游企业依托工艺升级,加速从代工向自研转型,拓展冻干、烘焙及功能粮品类;下游呈现线上主导、线下深耕高端的格局。全链条在政策规范与消费升级驱动下持续整合。
上游原料供给分析
2025 年国内水产品总产量达 7657 万吨,海鱼、淡水鱼及副产物供给充裕,为宠物主粮提供了稳定的鱼粉及鲜肉货源。充足的原料供应有效缓解了高端粮深海原料紧缺问题,平抑了采购成本,助力无谷鱼肉粮及冻干主粮的量产落地。

HUAON
PART FOUR
市场发展现状
市场规模与增长
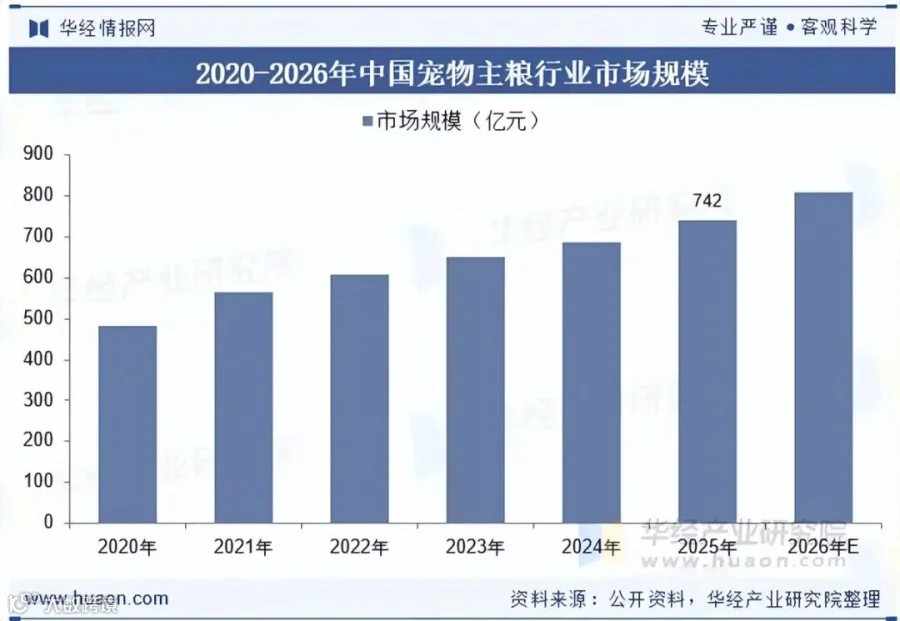
随着养宠渗透率提升及精细化喂养理念普及,2025 年国内宠物主粮市场规模达 742 亿元。消费端,全价冻干、烘焙粮、处方粮等细分品类快速扩容,拉动行业均价上行;供给端,受饲料监管政策影响,劣质产能出清,市场资源向合规头部企业集中。
产品结构分析
干粮仍为主流核心品类;湿粮凭借适口性优势稳步渗透,占比达 16.2%;主打鲜肉配方的鲜粮处于起步扩容阶段,占比 1.8%。湿粮依托主食罐、餐包持续抢占干粮份额,鲜粮受益于低温工艺升级稳步放量,但受限于保鲜与配送成本,短期体量有限。

干粮细分市场表现
2025 年国内宠物干粮市场规模达 610 亿元。凭借储存便捷、成本偏低的优势,干粮覆盖绝大多数家庭基础需求。伴随消费升级,传统膨化干粮逐步分化,低温烘焙、无谷天然及功能处方干粮持续扩容,拉高细分均价。市场份额向头部国货与进口品牌聚拢,行业呈现提质扩容并行发展态势。

HUAON
PART FIVE
竞争格局
市场竞争态势
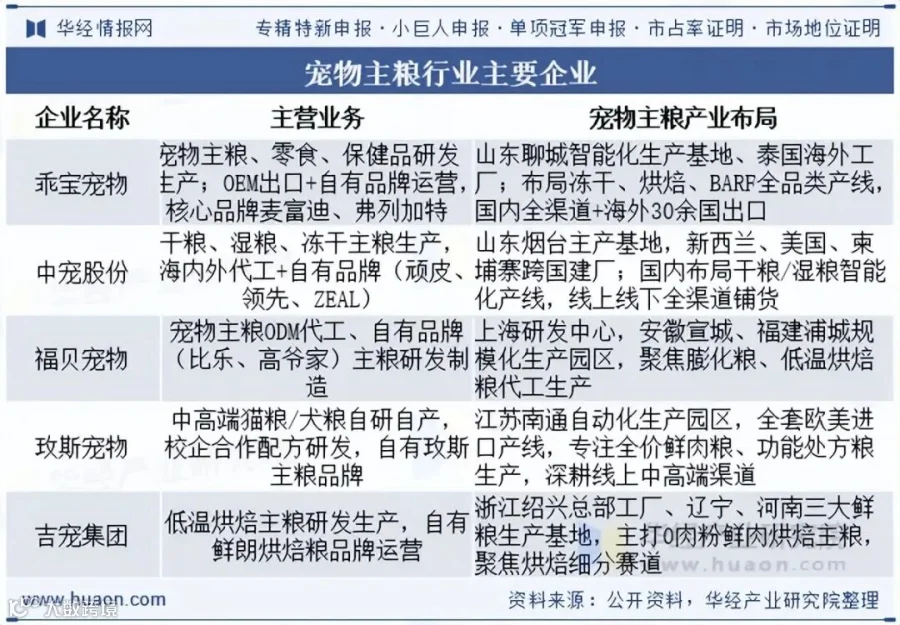
国内宠物主粮市场呈梯队分化:玛氏、雀巢等外资深耕高端市场;乖宝、中宠等上市国货以“自研 + 全产业链”加速进口替代;福贝、玫斯凭借代工与细分品牌占据中端;河北、山东中小工厂依托成本优势主打平价代工。随着监管趋严,落后产能加速出清,头部企业凭借产能与研发优势提升集中度,细分赛道新锐品牌快速突围。
HUAON
PART SIX
行业发展趋势
未来发展趋势
随着养宠拟人化、科学喂养理念普及及宠物老龄化加剧,通用型平价干粮增速放缓,高端化、功能化主粮成为增长主力。无谷低敏、鲜肉烘焙、全价冻干品类渗透率逐年走高;针对泌尿养护、体重管控、肠胃调理及老年抗衰的处方粮与功能细分产品销量高速增长。
国产头部品牌加大研发投入,依托本土资源优化配比,产品定价向上突破,切入原本由外资垄断的高端价位带;进口品牌同步下调中端定价实现下沉。中端 40-60 元/斤价格带成为竞争焦点,行业竞争由原料噱头比拼转向营养配方硬核实力较量。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+"等新兴领域。